

PPF vs 5-Year Post Office FD: ಉಳಿತಾಯ ಮಾಡಿದ ಹಣಕ್ಕೆ ಉತ್ತಮ ಬಡ್ಡಿ ಸಿಗಬೇಕು, ಜೊತೆಗೆ ಹೂಡಿಕೆ ಸುರಕ್ಷಿತವಾಗಿರಬೇಕು ಎಂಬುದು ಪ್ರತಿಯೊಬ್ಬರ ಆಶಯ. ಇಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಬೆಂಬಲ ಹೊಂದಿರುವ ಪಬ್ಲಿಕ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ (PPF) ಮತ್ತು 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ (Post Office FD) ಯೋಜನೆಗಳು ಸಣ್ಣ ಹೂಡಿಕೆದಾರರ ಗಮನ ಸೆಳೆಯುತ್ತವೆ.
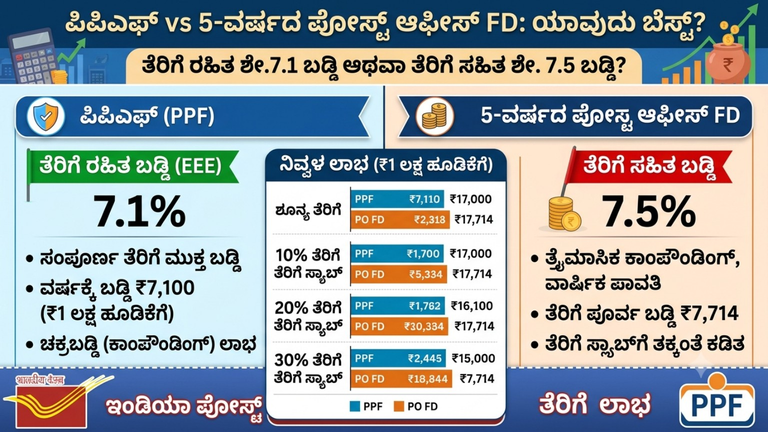
ಪ್ರಸ್ತುತ 2026ರ ಅಕ್ಟೋಬರ್ನಿಂದ ಡಿಸೆಂಬರ್ವರೆಗಿನ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ PPF ಯೋಜನೆಯು ವಾರ್ಷಿಕ ಶೇ. 7.1 ಬಡ್ಡಿದರ ನೀಡುತ್ತಿದೆ. ಮತ್ತೊಂದೆಡೆ, 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ ಶೇ. 7.5 ಬಡ್ಡಿದರವನ್ನು ನೀಡುತ್ತಿದೆ. ಅಂದರೆ ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯ ಬಡ್ಡಿದರ PPFಗಿಂತ ಶೇ. 0.4ರಷ್ಟು ಹೆಚ್ಚಾಗಿದೆ.
ಮೊದಲ ನೋಟಕ್ಕೆ ಶೇ. 7.5 ಬಡ್ಡಿ ನೀಡುವ ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಉತ್ತಮ ಆಯ್ಕೆಯಂತೆ ಕಾಣಬಹುದು. ಆದರೆ ಈ ಎರಡೂ ಯೋಜನೆಗಳ ನಡುವಿನ ನಿಜವಾದ ವ್ಯತ್ಯಾಸವನ್ನು ತಿಳಿಯಲು ಆದಾಯ ತೆರಿಗೆಯನ್ನೂ ಪರಿಗಣಿಸಬೇಕು. PPFನಲ್ಲಿ ಸಿಗುವ ಬಡ್ಡಿ ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿದ್ದರೆ, ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯಿಂದ ಬರುವ ಬಡ್ಡಿ ಹೂಡಿಕೆದಾರರ ಆದಾಯಕ್ಕೆ ಸೇರ್ಪಡೆಯಾಗಿ ತೆರಿಗೆಗೆ ಒಳಪಡುತ್ತದೆ.
ಹಾಗಾದರೆ ₹1 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಯಾವ ಯೋಜನೆಯಲ್ಲಿ ಹೆಚ್ಚು ಲಾಭ ಸಿಗುತ್ತದೆ? ಶೂನ್ಯ ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಯಲ್ಲಿರುವವರಿಗೆ ಯಾವ ಯೋಜನೆ ಸೂಕ್ತ? ಶೇ. 10, 20 ಅಥವಾ 30ರಷ್ಟು ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಯಲ್ಲಿರುವವರು ಯಾವುದನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕು? ಈ ಎಲ್ಲ ಪ್ರಶ್ನೆಗಳಿಗೆ ಇಲ್ಲಿದೆ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ.
PPF ಮತ್ತು ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಬಡ್ಡಿದರ ಎಷ್ಟು?
2026ರ ಅಕ್ಟೋಬರ್ 1ರಿಂದ ಡಿಸೆಂಬರ್ 31ರವರೆಗಿನ ಅವಧಿಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರದಲ್ಲಿ ಬದಲಾವಣೆ ಮಾಡಿಲ್ಲ. ಹೀಗಾಗಿ ಪ್ರಸ್ತುತ PPFಗೆ ಶೇ. 7.1 ಮತ್ತು 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ಗೆ ಶೇ. 7.5 ಬಡ್ಡಿದರ ಮುಂದುವರಿದಿದೆ.
ಈ ಬಡ್ಡಿದರಗಳು ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೆ ಅನ್ವಯಿಸುತ್ತವೆ. ಹೊಸದಾಗಿ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಸಂಬಂಧಪಟ್ಟ ತ್ರೈಮಾಸಿಕದ ಅಧಿಕೃತ ಬಡ್ಡಿದರವನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
PPF ಯೋಜನೆಯ ಪ್ರಮುಖ ವಿವರಗಳು:
ಯೋಜನೆಯ ಹೆಸರು: Public Provident Fund (PPF)
ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ: ವಾರ್ಷಿಕ ಶೇ. 7.1
ಹೂಡಿಕೆಯ ಅವಧಿ: 15 ವರ್ಷಗಳು
ಕನಿಷ್ಠ ವಾರ್ಷಿಕ ಹೂಡಿಕೆ: ₹500
ಗರಿಷ್ಠ ವಾರ್ಷಿಕ ಹೂಡಿಕೆ: ₹1.5 ಲಕ್ಷ
ಬಡ್ಡಿ ಜಮಾ: ಪ್ರತಿ ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ
ತೆರಿಗೆ ಸೌಲಭ್ಯ: ನಿಯಮಾನುಸಾರ ಹೂಡಿಕೆ ಮತ್ತು ಬಡ್ಡಿಗೆ ತೆರಿಗೆ ವಿನಾಯಿತಿ
ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ FD ವಿವರಗಳು:
ಯೋಜನೆಯ ಹೆಸರು: 5-Year Post Office Time Deposit
ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ: ವಾರ್ಷಿಕ ಶೇ. 7.5
ಹೂಡಿಕೆಯ ಅವಧಿ: 5 ವರ್ಷಗಳು
ಕನಿಷ್ಠ ಹೂಡಿಕೆ: ₹1,000
ಗರಿಷ್ಠ ಹೂಡಿಕೆ ಮಿತಿ: ಸಾಮಾನ್ಯವಾಗಿ ನಿಗದಿತ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ
ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ: ತ್ರೈಮಾಸಿಕ ಆಧಾರದ ಮೇಲೆ
ಬಡ್ಡಿ ಪಾವತಿ: ವಾರ್ಷಿಕವಾಗಿ
ತೆರಿಗೆ ಸೌಲಭ್ಯ: 5 ವರ್ಷದ ಠೇವಣಿಯ ಮೂಲ ಹೂಡಿಕೆಗೆ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಅರ್ಹತೆ ಆಧರಿಸಿ ವಿನಾಯಿತಿ ಸಿಗಬಹುದು; ಬಡ್ಡಿ ತೆರಿಗೆಗೆ ಒಳಪಡುತ್ತದೆ.
## PPF ಯೋಜನೆ ಎಂದರೇನು?
ಪಬ್ಲಿಕ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ ಅಥವಾ PPF ಕೇಂದ್ರ ಸರ್ಕಾರದ ಬೆಂಬಲ ಹೊಂದಿರುವ ದೀರ್ಘಾವಧಿಯ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ಭವಿಷ್ಯದ ಆರ್ಥಿಕ ಭದ್ರತೆ, ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ನಿವೃತ್ತಿ ಜೀವನ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಉಳಿತಾಯದ ಉದ್ದೇಶ ಹೊಂದಿರುವವರಿಗೆ ಈ ಯೋಜನೆ ಉಪಯುಕ್ತವಾಗಬಹುದು.
PPF ಖಾತೆಯನ್ನು ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಅನುಮತಿ ಹೊಂದಿರುವ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ತೆರೆಯಬಹುದು. ಖಾತೆ ತೆರೆದ ನಂತರ ಪ್ರತಿವರ್ಷ ಕನಿಷ್ಠ ₹500 ಮತ್ತು ಗರಿಷ್ಠ ₹1.5 ಲಕ್ಷದವರೆಗೆ ಹಣ ಹೂಡಿಕೆ ಮಾಡಬಹುದು.
ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ಆಕರ್ಷಣೆ ಅದರ ತೆರಿಗೆ ಸೌಲಭ್ಯ. PPFನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಮೊತ್ತಕ್ಕೆ ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ಪದ್ಧತಿ ಮತ್ತು ಅರ್ಹತೆಗಳ ಪ್ರಕಾರ ವಿನಾಯಿತಿ ದೊರೆಯಬಹುದು. ಖಾತೆಯಲ್ಲಿ ಸಂಗ್ರಹವಾಗುವ ಬಡ್ಡಿ ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿರುತ್ತದೆ. ಮೆಚ್ಯೂರಿಟಿ ಸಮಯದಲ್ಲಿ ನಿಯಮಾನುಸಾರ ಪಡೆಯುವ ಮೊತ್ತಕ್ಕೂ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಇರುತ್ತದೆ. ಈ ಕಾರಣದಿಂದ PPF ಅನ್ನು ಸಾಮಾನ್ಯವಾಗಿ EEE (Exempt-Exempt-Exempt) ತೆರಿಗೆ ವರ್ಗದ ಯೋಜನೆ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
PPF ಖಾತೆಯ ಅವಧಿ 15 ವರ್ಷಗಳು. ಈ ಅವಧಿ ಮುಗಿದ ನಂತರ ನಿಯಮಾನುಸಾರ ಹಣ ಹಿಂಪಡೆಯಬಹುದು ಅಥವಾ ಐದು ವರ್ಷಗಳ ಬ್ಲಾಕ್ಗಳಲ್ಲಿ ಖಾತೆಯನ್ನು ವಿಸ್ತರಿಸಬಹುದು. ಹೀಗಾಗಿ ಅಲ್ಪಾವಧಿಯಲ್ಲಿ ಹಣ ಬೇಕಾಗುವವರಿಗೆ ಈ ಯೋಜನೆ ಸೂಕ್ತವಾಗದೇ ಇರಬಹುದು.
## ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ FD ಎಂದರೇನು?
ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ ಟೈಮ್ ಡೆಪಾಸಿಟ್ ಯೋಜನೆಯು ನಿಗದಿತ ಅವಧಿಗೆ ಹಣವನ್ನು ಠೇವಣಿ ಇಡುವ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ಬ್ಯಾಂಕ್ FD ಮಾದರಿಯಲ್ಲೇ ಇಲ್ಲಿ ಹೂಡಿಕೆದಾರರು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಐದು ವರ್ಷಗಳ ಅವಧಿಗೆ ಇಡುತ್ತಾರೆ.
ಈ ಯೋಜನೆಯಲ್ಲಿ ಖಾತೆ ತೆರೆದ ದಿನದಂದು ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರವು ಸಾಮಾನ್ಯವಾಗಿ ಆ ಖಾತೆಯ ಅವಧಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ. ಹೀಗಾಗಿ ಮುಂದಿನ ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ ಹೊಸ ಖಾತೆಗಳಿಗೆ ಬಡ್ಡಿದರ ಬದಲಾದರೂ ಈಗಾಗಲೇ ತೆರೆಯಲಾದ ಠೇವಣಿಯ ಬಡ್ಡಿದರದ ಮೇಲೆ ಅದರ ಪರಿಣಾಮ ಇರುವುದಿಲ್ಲ.
5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯಲ್ಲಿ ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ಆದರೆ ಬಡ್ಡಿ ಪಾವತಿ ವಾರ್ಷಿಕವಾಗಿ ನಡೆಯುತ್ತದೆ. ಪಾವತಿಗೆ ಬಂದ ಬಡ್ಡಿಯನ್ನು ಹೂಡಿಕೆದಾರರು ಹಿಂಪಡೆಯದೆ ಖಾತೆಯಲ್ಲಿ ಬಿಟ್ಟರೆ ಅದಕ್ಕೆ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ಸಿಗುವುದಿಲ್ಲ.
ಈ ಯೋಜನೆಯ ಮತ್ತೊಂದು ವಿಶೇಷವೆಂದರೆ, ಅರ್ಹತೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ನಿಯಮಗಳ ಪ್ರಕಾರ 5 ವರ್ಷದ ಠೇವಣಿಯ ಮೂಲ ಹೂಡಿಕೆಗೆ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ವಿನಾಯಿತಿ ಪಡೆಯಲು ಅವಕಾಶವಿದೆ. ಆದರೆ FDಯಿಂದ ಬರುವ ಬಡ್ಡಿ ತೆರಿಗೆಗೆ ಒಳಪಡುತ್ತದೆ.
## PPFನಲ್ಲಿ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ ಹೇಗೆ ನಡೆಯುತ್ತದೆ?
PPF ಯೋಜನೆಯಲ್ಲಿ ಬಡ್ಡಿಯನ್ನು ಪ್ರತಿ ತಿಂಗಳು ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ತಿಂಗಳ 5ನೇ ದಿನದ ಅಂತ್ಯದಿಂದ ತಿಂಗಳ ಕೊನೆಯ ದಿನದವರೆಗೆ ಖಾತೆಯಲ್ಲಿರುವ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಪರಿಗಣಿಸಿ ಆ ತಿಂಗಳ ಬಡ್ಡಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
ಪ್ರತಿ ಹಣಕಾಸು ವರ್ಷದ ಮಾರ್ಚ್ 31ರಂದು ಸಂಗ್ರಹವಾದ ಬಡ್ಡಿಯನ್ನು ಖಾತೆಗೆ ಜಮಾ ಮಾಡಲಾಗುತ್ತದೆ. ಈ ಬಡ್ಡಿ ಖಾತೆಯಲ್ಲಿಯೇ ಉಳಿದು ಮುಂದಿನ ವರ್ಷಗಳ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ನೆರವಾಗುತ್ತದೆ.
ಇದರಿಂದ ಹೂಡಿಕೆದಾರರಿಗೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಚಕ್ರಬಡ್ಡಿಯ ಲಾಭ ದೊರೆಯುತ್ತದೆ. ಪ್ರತಿವರ್ಷ ನಿಯಮಿತವಾಗಿ ಹಣ ಹೂಡಿಕೆ ಮಾಡುವುದರಿಂದ PPF ಖಾತೆಯ ಮೊತ್ತ ಕಾಲಕ್ರಮೇಣ ಹೆಚ್ಚಾಗಬಹುದು.
PPFನಲ್ಲಿ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ ಮಾಡುವಾಗ ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ, ತಿಂಗಳ 5ನೇ ತಾರೀಖಿನೊಳಗೆ ಹಣ ಜಮಾ ಮಾಡಿದರೆ ಆ ತಿಂಗಳ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಹೆಚ್ಚಿನ ಪ್ರಯೋಜನ ಪಡೆಯಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ ಪ್ರತಿ ತಿಂಗಳು ಹೂಡಿಕೆ ಮಾಡುವವರು ಸಾಧ್ಯವಾದರೆ 5ನೇ ತಾರೀಖಿನೊಳಗೆ ಹಣ ಜಮಾ ಮಾಡುವುದು ಉತ್ತಮ.
## ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯಲ್ಲಿ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ ಹೇಗೆ?
5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ನಲ್ಲಿ ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ಆದರೆ ಬಡ್ಡಿಯನ್ನು ಪ್ರತಿ ವರ್ಷ ಪಾವತಿಸಲಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ಒಬ್ಬರು ₹1 ಲಕ್ಷವನ್ನು 5 ವರ್ಷದ FDಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ, ಶೇ. 7.5 ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ಬಡ್ಡಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ವಾರ್ಷಿಕವಾಗಿ ಪಾವತಿಯಾಗುವ ಬಡ್ಡಿಯನ್ನು ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಉಳಿತಾಯ ಖಾತೆಗೆ ವರ್ಗಾಯಿಸಿಕೊಳ್ಳಬಹುದು ಅಥವಾ ನಿಯಮಾನುಸಾರ ಪಡೆಯಬಹುದು.
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ಅಂಶವನ್ನು ನೆನಪಿಡಬೇಕು. ಪಾವತಿಗೆ ಬಂದ ಬಡ್ಡಿಯನ್ನು ಹಿಂಪಡೆಯದೆ ಹಾಗೆಯೇ ಬಿಟ್ಟರೆ ಅದಕ್ಕೆ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ಸಿಗುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ತ್ರೈಮಾಸಿಕ ಲೆಕ್ಕಾಚಾರ ಎಂದರೆ ಪ್ರತಿ ತ್ರೈಮಾಸಿಕದ ಬಡ್ಡಿಯೂ ಮೂಲ ಠೇವಣಿಗೆ ಸೇರಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಂದಿನ ಅವಧಿಗೆ ಚಕ್ರಬಡ್ಡಿ ನೀಡುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ.
## ₹1 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ ಯಾವ ಯೋಜನೆಯಲ್ಲಿ ಎಷ್ಟು ಬಡ್ಡಿ?
ಈಗ ₹1 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ PPF ಮತ್ತು ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯಲ್ಲಿ ಎಷ್ಟು ಆದಾಯ ಸಿಗಬಹುದು ಎಂಬುದನ್ನು ನೋಡೋಣ.
PPF ಯೋಜನೆ:
ಹೂಡಿಕೆ ಮೊತ್ತ: ₹1,00,000
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 7.1
ಒಂದು ವರ್ಷದ ಸರಳ ಅಂದಾಜಿನ ಬಡ್ಡಿ: ₹7,100
ತೆರಿಗೆ: ಸಾಮಾನ್ಯವಾಗಿ ಶೂನ್ಯ
ತೆರಿಗೆಯ ನಂತರದ ಬಡ್ಡಿ: ₹7,100
ಪೋಸ್ಟ್ ಆಫೀಸ್ FD:
ಹೂಡಿಕೆ ಮೊತ್ತ: ₹1,00,000
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 7.5
ವಾರ್ಷಿಕ ಬಡ್ಡಿ: ಸುಮಾರು ₹7,500
ತೆರಿಗೆ: ಹೂಡಿಕೆದಾರರ ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಗೆ ಅನುಗುಣವಾಗಿ ಅನ್ವಯಿಸುತ್ತದೆ.
ಇಲ್ಲಿ ನೀಡಿರುವುದು ಹೋಲಿಕೆಗಾಗಿ ಬಳಸಿದ ಅಂದಾಜು ಲೆಕ್ಕಾಚಾರ. ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯ ನಿಖರ ಬಡ್ಡಿ ಪಾವತಿ ಖಾತೆ ತೆರೆದ ದಿನಾಂಕ, ನಿಯಮಗಳು ಮತ್ತು ಬಡ್ಡಿ ಪಾವತಿ ವಿಧಾನವನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ. PPFನಲ್ಲಿಯೂ ನಿಜವಾದ ಬಡ್ಡಿ ಮೊತ್ತವು ಹಣ ಯಾವಾಗ ಜಮಾ ಮಾಡಲಾಗಿದೆ ಮತ್ತು ಖಾತೆಯಲ್ಲಿನ ಮಾಸಿಕ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಎಷ್ಟಿದೆ ಎಂಬುದರ ಮೇಲೆ ಬದಲಾಗುತ್ತದೆ.
## ಆದಾಯ ತೆರಿಗೆಯಿಂದ ಲಾಭ ಹೇಗೆ ಬದಲಾಗುತ್ತದೆ?
ಈ ಎರಡೂ ಯೋಜನೆಗಳ ನಡುವಿನ ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸವೇ ತೆರಿಗೆ. PPFನ ಬಡ್ಡಿ ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿದ್ದರೆ, ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಬಡ್ಡಿ ಹೂಡಿಕೆದಾರರ ಒಟ್ಟು ತೆರಿಗೆಯೋಗ್ಯ ಆದಾಯಕ್ಕೆ ಸೇರುತ್ತದೆ.
ಕೆಳಗಿನ ಲೆಕ್ಕಾಚಾರವು ಶೇ. 7.5ರ FD ಬಡ್ಡಿಯ ಮೇಲೆ ತೆರಿಗೆ ವಿಧಿಸಿದಾಗ ಎಷ್ಟು ಮೊತ್ತ ಉಳಿಯಬಹುದು ಎಂಬುದನ್ನು ತಿಳಿಸಲು ನೀಡಿರುವ ಸರಳ ಉದಾಹರಣೆಯಾಗಿದೆ. ಇಲ್ಲಿ ಸೆಸ್ ಮತ್ತು ಇತರ ಹೆಚ್ಚುವರಿ ತೆರಿಗೆಗಳನ್ನು ಲೆಕ್ಕಕ್ಕೆ ತೆಗೆದುಕೊಂಡಿಲ್ಲ. ನಿಜವಾದ ತೆರಿಗೆ ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯ, ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ಪದ್ಧತಿ, ತೆರಿಗೆ ಸ್ಲ್ಯಾಬ್ ಮತ್ತು ವಿನಾಯಿತಿಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ಶೂನ್ಯ ತೆರಿಗೆ ವ್ಯಾಪ್ತಿ:
ಯಾವುದೇ ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿಸದ ಅಥವಾ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಇಲ್ಲದ ಹೂಡಿಕೆದಾರರಿಗೆ FD ಬಡ್ಡಿಯ ಮೇಲೆ ತೆರಿಗೆ ಬೀಳದಿರಬಹುದು. ಈ ಉದಾಹರಣೆಯಲ್ಲಿ ₹1 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ ಸುಮಾರು ₹7,500 ಬಡ್ಡಿ ದೊರೆತರೆ, ಸಂಪೂರ್ಣ ಬಡ್ಡಿ ಅವರ ಕೈಯಲ್ಲಿ ಉಳಿಯಬಹುದು.
ಇದೇ ಮೊತ್ತವನ್ನು PPFನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಅಂದಾಜು ₹7,100 ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ. ಹೀಗಾಗಿ ಬಡ್ಡಿದರದ ದೃಷ್ಟಿಯಿಂದ FD ಸುಮಾರು ₹400 ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ನೀಡಬಹುದು.
ಶೇ. 10 ತೆರಿಗೆ ವ್ಯಾಪ್ತಿ:
ಹೂಡಿಕೆದಾರರ FD ಬಡ್ಡಿಗೆ ಶೇ. 10ರಷ್ಟು ಪರಿಣಾಮಕಾರಿ ತೆರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಊಹಿಸಿದರೆ, ₹7,500 ಬಡ್ಡಿಯಲ್ಲಿ ಸುಮಾರು ₹750 ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
ತೆರಿಗೆಯ ನಂತರ ಉಳಿಯುವ ಬಡ್ಡಿ: ₹6,750.
PPFನಲ್ಲಿ ಸಿಗುವ ₹7,100 ಬಡ್ಡಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿರುವುದರಿಂದ ಈ ಉದಾಹರಣೆಯಲ್ಲಿ PPF ಸುಮಾರು ₹350 ಹೆಚ್ಚಿನ ನಿವ್ವಳ ಬಡ್ಡಿ ನೀಡುತ್ತದೆ.
ಶೇ. 20 ತೆರಿಗೆ ವ್ಯಾಪ್ತಿ:
FD ಬಡ್ಡಿಗೆ ಶೇ. 20ರಷ್ಟು ತೆರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಊಹಿಸಿದರೆ, ₹7,500 ಬಡ್ಡಿಯಲ್ಲಿ ಸುಮಾರು ₹1,500 ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
ತೆರಿಗೆಯ ನಂತರ ಉಳಿಯುವ ಬಡ್ಡಿ: ₹6,000.
ಇದೇ ಸಂದರ್ಭದಲ್ಲಿ PPFನಲ್ಲಿ ₹7,100 ಬಡ್ಡಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿರುತ್ತದೆ. ಹೀಗಾಗಿ ಈ ಉದಾಹರಣೆಯಲ್ಲಿ PPF ಸುಮಾರು ₹1,100 ಹೆಚ್ಚಿನ ನಿವ್ವಳ ಲಾಭ ನೀಡುತ್ತದೆ.
ಶೇ. 30 ತೆರಿಗೆ ವ್ಯಾಪ್ತಿ:
ಹೆಚ್ಚಿನ ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಯಲ್ಲಿರುವ ಹೂಡಿಕೆದಾರರಿಗೆ FD ಬಡ್ಡಿಯ ಮೇಲೆ ಶೇ. 30ರಷ್ಟು ತೆರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಊಹಿಸಿದರೆ, ₹7,500 ಬಡ್ಡಿಯಲ್ಲಿ ₹2,250 ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
ತೆರಿಗೆಯ ನಂತರ ಉಳಿಯುವ ಬಡ್ಡಿ: ₹5,250.
ಆದರೆ PPFನಲ್ಲಿ ₹7,100 ಬಡ್ಡಿ ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿರುವುದರಿಂದ ಈ ಉದಾಹರಣೆಯಲ್ಲಿ PPF ಸುಮಾರು ₹1,850 ಹೆಚ್ಚಿನ ನಿವ್ವಳ ಬಡ್ಡಿ ನೀಡುತ್ತದೆ.
ಗಮನಿಸಿ: ಮೇಲಿನ ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರವು ಸರಳೀಕೃತ ಉದಾಹರಣೆ ಮಾತ್ರ. ನಿಜವಾದ ಆದಾಯ ತೆರಿಗೆಯಲ್ಲಿ ಅನ್ವಯಿಸುವ ಸ್ಲ್ಯಾಬ್, 4% ಆರೋಗ್ಯ ಮತ್ತು ಶಿಕ್ಷಣ ಸೆಸ್, ಹೆಚ್ಚುವರಿ ತೆರಿಗೆ, ವಿನಾಯಿತಿಗಳು ಮತ್ತು ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಪರಿಗಣಿಸಬೇಕು. ಶೇ. 10, 20 ಮತ್ತು 30 ಎಂಬ ದರಗಳನ್ನು ಇಲ್ಲಿ ಹೋಲಿಕೆಗಾಗಿ ಬಳಸಲಾಗಿದೆ; ಇವು ಎಲ್ಲರಿಗೂ ಅನ್ವಯಿಸುವ ಸ್ಥಿರ ತೆರಿಗೆ ಸ್ಲ್ಯಾಬ್ಗಳಲ್ಲ.
## ಹಳೆಯ ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿನ ವ್ಯತ್ಯಾಸ
PPF ಮತ್ತು ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಆಯ್ಕೆ ಮಾಡುವಾಗ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿ ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯ ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಅರ್ಹ PPF ಹೂಡಿಕೆಗೆ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ವರ್ಷಕ್ಕೆ ಒಟ್ಟು ₹1.5 ಲಕ್ಷದವರೆಗೆ ವಿನಾಯಿತಿ ಪಡೆಯಲು ಅವಕಾಶವಿದೆ. ಇದೇ ರೀತಿ, ಅರ್ಹ 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ನ ಮೂಲ ಹೂಡಿಕೆಗೂ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ವಿನಾಯಿತಿ ಪಡೆಯಬಹುದು.
ಆದರೆ ಈ ₹1.5 ಲಕ್ಷ ಮಿತಿ PPFಗೆ ಮಾತ್ರ ಪ್ರತ್ಯೇಕವಾಗಿ ಸಿಗುವುದಿಲ್ಲ. ಜೀವ ವಿಮೆ, EPF ಮತ್ತು ಇತರ ಅರ್ಹ ಹೂಡಿಕೆಗಳೊಂದಿಗೆ ಸೇರಿ ಒಟ್ಟು ಮಿತಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಈ ರೀತಿಯ ಹೂಡಿಕೆ ಕಡಿತದ ಪ್ರಯೋಜನ ಲಭ್ಯವಿರುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿ ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿರುವವರು ಕೇವಲ 80C ವಿನಾಯಿತಿ ಪಡೆಯಲು PPF ಅಥವಾ FDಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ತಮ್ಮ ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಆದರೆ PPFನ ಬಡ್ಡಿ ಮತ್ತು ನಿಯಮಾನುಸಾರ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತಕ್ಕೆ ಇರುವ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶವಾಗಿದೆ. PPFನ ತೆರಿಗೆ ಮುಕ್ತ ಬಡ್ಡಿಯ ಪ್ರಯೋಜನವು ಹೂಡಿಕೆದಾರರಿಗೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಮುಖ್ಯವಾಗಬಹುದು.
## PPF ಮತ್ತು FD: ಅವಧಿ ಹಾಗೂ ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳು
ಬಡ್ಡಿದರ ಮತ್ತು ತೆರಿಗೆಯಷ್ಟೇ ಅಲ್ಲದೆ, ಹಣ ಯಾವಾಗ ಬೇಕಾಗಬಹುದು ಎಂಬುದನ್ನೂ ಪರಿಗಣಿಸಬೇಕು.
PPF ಯೋಜನೆ 15 ವರ್ಷಗಳ ದೀರ್ಘಾವಧಿಯ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ಆರಂಭಿಕ ಅವಧಿಯಲ್ಲಿ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ಯಾವಾಗ ಬೇಕಾದರೂ ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ನಿಯಮಾನುಸಾರ ನಿರ್ದಿಷ್ಟ ಅವಧಿಯ ನಂತರ ಭಾಗಶಃ ಹಣ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿದೆ. ಕೆಲವು ಷರತ್ತುಗಳ ಅಡಿಯಲ್ಲಿ ಸಾಲ ಸೌಲಭ್ಯವೂ ದೊರೆಯುತ್ತದೆ.
ಮತ್ತೊಂದೆಡೆ, ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ FDಯ ಅವಧಿ ಐದು ವರ್ಷಗಳು. ಈ ಅವಧಿ ಮುಗಿದ ನಂತರ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಹಿಂಪಡೆಯಬಹುದು. ಆದರೆ ಅವಧಿ ಮುಗಿಯುವ ಮೊದಲು ಹಣ ಬೇಕಾದರೆ ಖಾತೆ ಮುಚ್ಚುವ ನಿಯಮಗಳು ಮತ್ತು ಅನ್ವಯಿಸುವ ಬಡ್ಡಿ ಕಡಿತವನ್ನು ಗಮನಿಸಬೇಕು. ಸಾಮಾನ್ಯವಾಗಿ ಖಾತೆ ತೆರೆದ ಆರು ತಿಂಗಳೊಳಗೆ ಮುಂಗಡವಾಗಿ ಹಣ ಹಿಂಪಡೆಯಲು ಅವಕಾಶ ಇರುವುದಿಲ್ಲ.
ಹೀಗಾಗಿ 15 ವರ್ಷಗಳವರೆಗೆ ಹಣ ಉಳಿಸಲು ಸಿದ್ಧರಿರುವವರಿಗೆ PPF ಸೂಕ್ತವಾಗಬಹುದು. ಐದು ವರ್ಷಗಳ ಗುರಿ ಹೊಂದಿರುವವರಿಗೆ ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಅನುಕೂಲಕರವಾಗಬಹುದು.
## ಯಾರಿಗೆ PPF ಹೆಚ್ಚು ಸೂಕ್ತ?
ಕೆಳಗಿನ ಉದ್ದೇಶ ಹೊಂದಿರುವವರಿಗೆ PPF ಉತ್ತಮ ಆಯ್ಕೆಯಾಗಬಹುದು:
1. ದೀರ್ಘಾವಧಿಗೆ ಹಣ ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುವವರು.
2. ನಿವೃತ್ತಿ ಜೀವನಕ್ಕಾಗಿ ಉಳಿತಾಯ ಮಾಡುವವರು.
3. ತೆರಿಗೆ ಮುಕ್ತ ಬಡ್ಡಿಯ ಲಾಭ ಪಡೆಯಲು ಬಯಸುವವರು.
4. ಪ್ರತಿವರ್ಷ ನಿಯಮಿತವಾಗಿ ಹಣ ಉಳಿಸುವ ಅಭ್ಯಾಸ ಬೆಳೆಸಿಕೊಳ್ಳುವವರು.
5. 15 ವರ್ಷಗಳವರೆಗೆ ಹೂಡಿಕೆಯನ್ನು ಮುಂದುವರಿಸಲು ಸಿದ್ಧರಿರುವವರು.
PPFನ ಪ್ರಮುಖ ಪ್ರಯೋಜನವೆಂದರೆ ತೆರಿಗೆ ಮುಕ್ತ ಬಡ್ಡಿ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಚಕ್ರಬಡ್ಡಿ. ಆದರೆ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಹಣವನ್ನು ತಕ್ಷಣವೇ ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ ಎಂಬ ಅಂಶವನ್ನು ಮರೆಯಬಾರದು.
## ಯಾರಿಗೆ ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ FD ಸೂಕ್ತ?
ಕೆಳಗಿನ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿರುವವರಿಗೆ 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಸೂಕ್ತವಾಗಬಹುದು:
1. ಐದು ವರ್ಷಗಳ ಅವಧಿಗೆ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಇಡಲು ಬಯಸುವವರು.
2. ವಾರ್ಷಿಕವಾಗಿ ಬಡ್ಡಿ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುವವರು.
3. ಪ್ರಸ್ತುತ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಕಡಿಮೆ ಅಥವಾ ಇಲ್ಲದವರು.
4. PPFನ 15 ವರ್ಷಗಳ ಅವಧಿಗೆ ಹಣವನ್ನು ಲಾಕ್ ಮಾಡಲು ಇಷ್ಟಪಡದವರು.
5. ನಿಗದಿತ ಅವಧಿಯ ನಂತರ ಮೂಲಧನವನ್ನು ಹಿಂಪಡೆಯಲು ಯೋಜಿಸುವವರು.
ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿರುವವರು ಅರ್ಹ 5 ವರ್ಷದ ಠೇವಣಿಯ ಮೂಲ ಹೂಡಿಕೆಗೆ 80C ವಿನಾಯಿತಿಯನ್ನೂ ಪರಿಗಣಿಸಬಹುದು. ಆದರೆ ಬಡ್ಡಿ ತೆರಿಗೆಗೆ ಒಳಪಡುವುದರಿಂದ ನಿವ್ವಳ ಲಾಭವನ್ನು ಲೆಕ್ಕ ಹಾಕುವುದು ಮುಖ್ಯ.
## ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಗಮನಿಸಬೇಕಾದ 7 ಅಂಶಗಳು
1. ಬಡ್ಡಿದರಗಳು ಪ್ರತಿ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಬದಲಾಗಬಹುದು. ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಪ್ರಸ್ತುತ ದರ ಪರಿಶೀಲಿಸಿ.
2. PPFಗೆ 15 ವರ್ಷಗಳ ಅವಧಿ ಇರುವುದರಿಂದ ತುರ್ತು ಹಣವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಇಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಡಿ.
3. FD ಬಡ್ಡಿ ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಸೇರುವುದರಿಂದ ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರ ಮಾಡಿಕೊಳ್ಳಿ.
4. 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯ ಮೂಲ ಹೂಡಿಕೆಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ವಿನಾಯಿತಿಯನ್ನು ಗಮನಿಸಿ.
5. ಹಳೆಯ ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ನಿಮಗೆ ಯಾವುದು ಅನುಕೂಲ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ.
6. FD ಬಡ್ಡಿಯನ್ನು ಹಿಂಪಡೆಯದೆ ಬಿಟ್ಟರೆ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ಸಿಗುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ನೆನಪಿಡಿ.
7. ತುರ್ತು ವೆಚ್ಚಗಳಿಗಾಗಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಹಣವನ್ನು ಉಳಿಸಿಕೊಳ್ಳಿ.
## ಪದೇಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQs)
ಪ್ರಶ್ನೆ 1: ಪ್ರಸ್ತುತ PPF ಬಡ್ಡಿದರ ಎಷ್ಟು?
ಉತ್ತರ: 2026ರ ಅಕ್ಟೋಬರ್ನಿಂದ ಡಿಸೆಂಬರ್ವರೆಗಿನ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ PPF ಯೋಜನೆಯ ಬಡ್ಡಿದರ ವಾರ್ಷಿಕ ಶೇ. 7.1 ಆಗಿದೆ.
ಪ್ರಶ್ನೆ 2: ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ FD ಬಡ್ಡಿದರ ಎಷ್ಟು?
ಉತ್ತರ: ಪ್ರಸ್ತುತ 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ ವಾರ್ಷಿಕ ಶೇ. 7.5 ಬಡ್ಡಿದರ ನೀಡುತ್ತಿದೆ.
ಪ್ರಶ್ನೆ 3: PPF ಬಡ್ಡಿಗೆ ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕೇ?
ಉತ್ತರ: ಸಾಮಾನ್ಯವಾಗಿ PPF ಖಾತೆಯಲ್ಲಿ ಗಳಿಸುವ ಬಡ್ಡಿ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿರುತ್ತದೆ. ಯೋಜನೆಯ ನಿಯಮಗಳು ಮತ್ತು ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ಕಾನೂನುಗಳನ್ನು ಪಾಲಿಸಬೇಕು.
ಪ್ರಶ್ನೆ 4: ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಬಡ್ಡಿ ತೆರಿಗೆಗೆ ಒಳಪಡುತ್ತದೆಯೇ?
ಉತ್ತರ: ಹೌದು. ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಯಿಂದ ಬರುವ ಬಡ್ಡಿ ಸಾಮಾನ್ಯವಾಗಿ ಹೂಡಿಕೆದಾರರ ತೆರಿಗೆಯೋಗ್ಯ ಆದಾಯಕ್ಕೆ ಸೇರುತ್ತದೆ. ಅವರ ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
ಪ್ರಶ್ನೆ 5: 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ FDಗೆ 80C ವಿನಾಯಿತಿ ಇದೆಯೇ?
ಉತ್ತರ: ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಅರ್ಹ 5 ವರ್ಷದ ಪೋಸ್ಟ್ ಆಫೀಸ್ ಟೈಮ್ ಡೆಪಾಸಿಟ್ನ ಮೂಲ ಹೂಡಿಕೆಗೆ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ವಿನಾಯಿತಿ ಪಡೆಯಬಹುದು. ಈ ವಿನಾಯಿತಿ ಒಟ್ಟು ₹1.5 ಲಕ್ಷದ ಮಿತಿಯೊಳಗೆ ಬರುತ್ತದೆ. FD ಬಡ್ಡಿಗೆ ಈ ವಿನಾಯಿತಿ ಅನ್ವಯಿಸುವುದಿಲ್ಲ.
ಪ್ರಶ್ನೆ 6: PPF ಖಾತೆಯ ಅವಧಿ ಎಷ್ಟು?
ಉತ್ತರ: PPF ಖಾತೆಯ ಆರಂಭಿಕ ಅವಧಿ 15 ವರ್ಷಗಳು. ಮೆಚ್ಯೂರಿಟಿ ನಂತರ ನಿಯಮಾನುಸಾರ ಐದು ವರ್ಷಗಳ ಅವಧಿಗೆ ವಿಸ್ತರಿಸಬಹುದು.
ಪ್ರಶ್ನೆ 7: PPF ಮತ್ತು FDಯಲ್ಲಿ ಯಾವುದು ಹೆಚ್ಚು ಲಾಭದಾಯಕ?
ಉತ್ತರ: ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಇಲ್ಲದವರಿಗೆ 7.5% ಬಡ್ಡಿದರದ FD ಹೆಚ್ಚು ಬಡ್ಡಿ ನೀಡಬಹುದು. ಆದರೆ ತೆರಿಗೆ ಪಾವತಿಸುವವರಿಗೆ PPFನ ತೆರಿಗೆ ಮುಕ್ತ ಬಡ್ಡಿಯಿಂದ ಹೆಚ್ಚಿನ ನಿವ್ವಳ ಲಾಭ ಸಿಗುವ ಸಾಧ್ಯತೆಯಿದೆ. ನಿಖರ ನಿರ್ಧಾರಕ್ಕೆ ವೈಯಕ್ತಿಕ ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿ ಮತ್ತು ಹೂಡಿಕೆಯ ಅವಧಿಯನ್ನು ಪರಿಗಣಿಸಬೇಕು.
## ಅಂತಿಮವಾಗಿ ಯಾವುದು ಬೆಸ್ಟ್?
PPF ಮತ್ತು ಪೋಸ್ಟ್ ಆಫೀಸ್ 5 ವರ್ಷದ FD ಎರಡೂ ಸುರಕ್ಷಿತ ಉಳಿತಾಯ ಆಯ್ಕೆಗಳಾಗಿವೆ. ಆದರೆ ಇವೆರಡರ ಉದ್ದೇಶ ಬೇರೆಬೇರೆ. PPF ದೀರ್ಘಾವಧಿಯ ಉಳಿತಾಯ ಮತ್ತು ತೆರಿಗೆ ಮುಕ್ತ ಬಡ್ಡಿಗೆ ಒತ್ತು ನೀಡಿದರೆ, ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಐದು ವರ್ಷಗಳ ನಿಗದಿತ ಠೇವಣಿ ಮತ್ತು ವಾರ್ಷಿಕ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಒದಗಿಸುತ್ತದೆ.
ತೆರಿಗೆ ಪಾವತಿಸದ ಹೂಡಿಕೆದಾರರಿಗೆ ಶೇ. 7.5 ಬಡ್ಡಿದರದ ಪೋಸ್ಟ್ ಆಫೀಸ್ FD ಆಕರ್ಷಕವಾಗಿರಬಹುದು. ಆದರೆ ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಯಲ್ಲಿರುವವರು FD ಬಡ್ಡಿಯ ಮೇಲಿನ ತೆರಿಗೆಯನ್ನು ಲೆಕ್ಕ ಹಾಕಬೇಕು. ಅಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ಶೇ. 7.1 ಬಡ್ಡಿ ನೀಡುವ PPFನ ತೆರಿಗೆ ಮುಕ್ತ ಆದಾಯ ಹೆಚ್ಚು ಪ್ರಯೋಜನಕಾರಿಯಾಗಬಹುದು.
ಆದ್ದರಿಂದ ಕೇವಲ ಹೆಚ್ಚಿನ ಬಡ್ಡಿದರವನ್ನು ನೋಡಿ ಹೂಡಿಕೆ ನಿರ್ಧಾರ ಮಾಡಬೇಡಿ. ನಿಮ್ಮ ಆದಾಯ, ತೆರಿಗೆ ಪದ್ಧತಿ, ಹಣದ ಅಗತ್ಯ ಮತ್ತು ಹೂಡಿಕೆಯ ಅವಧಿಯನ್ನು ಆಧರಿಸಿ ಸರಿಯಾದ ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಿ.
ಸೂಚನೆ: ಈ ಲೇಖನವು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ಮತ್ತು ಉದಾಹರಣಾತ್ಮಕ ಲೆಕ್ಕಾಚಾರವನ್ನು ಒಳಗೊಂಡಿದೆ. ಬಡ್ಡಿದರಗಳು ಮತ್ತು ತೆರಿಗೆ ನಿಯಮಗಳು ಬದಲಾಗಬಹುದು. ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅಧಿಕೃತ ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ ಮಾಹಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ. ವೈಯಕ್ತಿಕ ತೆರಿಗೆ ಸಲಹೆಗಾಗಿ ಅರ್ಹ ತೆರಿಗೆ ತಜ್ಞರನ್ನು ಸಂಪರ್ಕಿಸಿ.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಮತ್ತು ಹೆಚ್ಚಿನ ವಿವರಗಳು:
India Post – ಉಳಿತಾಯ ಯೋಜನೆಗಳು: https://www.indiapost.gov.in/banking-services/savings
Reserve Bank of India – ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರ ಮಾಹಿತಿ: https://www.rbi.org.in/
Income Tax Department – ತೆರಿಗೆ ಕಡಿತ ಮತ್ತು ನಿಯಮಗಳು: https://www.incometax.gov.in/
| Apply Link | Apply Link | Apply Link |
ಲೇಖಕರ ವಿವರ (Author Details)
ಲೇಖಕಿ: ಚರಿತಾ (Charitha Lekaru)
ಹುದ್ದೆ: ಕನ್ನಡ ಸುದ್ದಿ ಲೇಖಕಿ | Content Writer
ಚರಿತಾ ಅವರು ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಉದ್ಯೋಗ ಮಾಹಿತಿ, ಶಿಕ್ಷಣ, ವಿದ್ಯಾರ್ಥಿವೇತನ, ಬ್ಯಾಂಕಿಂಗ್, ಹಣಕಾಸು ಮತ್ತು ಸಾರ್ವಜನಿಕರಿಗೆ ಉಪಯುಕ್ತವಾದ ಮಾಹಿತಿಯ ಕುರಿತು ಲೇಖನಗಳನ್ನು ಬರೆಯುತ್ತಾರೆ. ಓದುಗರಿಗೆ ಸರಳ ಕನ್ನಡದಲ್ಲಿ ನಿಖರ, ಸ್ಪಷ್ಟ ಮತ್ತು ಉಪಯುಕ್ತ ಮಾಹಿತಿಯನ್ನು ತಲುಪಿಸುವುದು ಅವರ ಬರವಣಿಗೆಯ ಉದ್ದೇಶವಾಗಿದೆ.
ವೆಬ್ಸೈಟ್: https://kannadasuddi.com/
1 thought on “PPF vs 5-Year Post Office FD: ತೆರಿಗೆ ರಹಿತ ಶೇ. 7.1 ಬಡ್ಡಿ ಅಥವಾ ತೆರಿಗೆ ಸಹಿತ ಶೇ. 7.5 ಬಡ್ಡಿ, ಯಾವುದು ಬೆಸ್ಟ್?”