

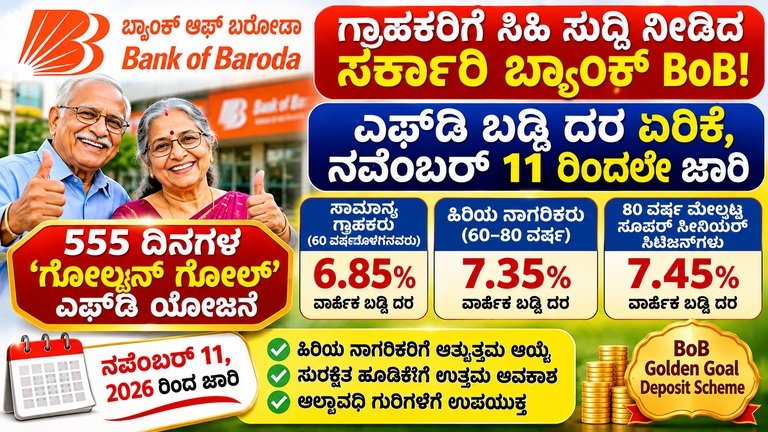
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ (Bank of Baroda) ತನ್ನ ಗ್ರಾಹಕರಿಗೆ ಸಿಹಿ ಸುದ್ದಿ ನೀಡಿದೆ. ಬ್ಯಾಂಕ್ ತನ್ನ ವಿಶೇಷ 555 ದಿನಗಳ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ ಯೋಜನೆಯ ಬಡ್ಡಿದರವನ್ನು 10 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಹೆಚ್ಚಿಸಿದೆ. ಈ ಪರಿಷ್ಕೃತ ಬಡ್ಡಿದರಗಳು ನವೆಂಬರ್ 11, 2026ರಿಂದ ಜಾರಿಗೆ ಬಂದಿವೆ. ಇದರಿಂದ ನಿಶ್ಚಿತ ಆದಾಯ ಬಯಸುವ ಠೇವಣಿದಾರರಿಗೆ, ವಿಶೇಷವಾಗಿ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ಪಡೆಯುವ ಅವಕಾಶ ದೊರೆತಿದೆ.
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದ ಈ ವಿಶೇಷ ಯೋಜನೆಯನ್ನು ‘bob Golden Goal Deposit Scheme’ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಹೊಸ ಬಡ್ಡಿದರದ ಪ್ರಕಾರ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ವಾರ್ಷಿಕ ಶೇ. 6.85, ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಶೇ. 7.35 ಮತ್ತು 80 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಿಗೆ ಶೇ. 7.45 ಬಡ್ಡಿ ದೊರೆಯಲಿದೆ. ಈ ದರಗಳು 555 ದಿನಗಳ ಅವಧಿಯ ಅರ್ಹ ರಿಟೇಲ್ ಟರ್ಮ್ ಡೆಪಾಸಿಟ್ಗಳಿಗೆ ಅನ್ವಯಿಸುತ್ತವೆ.
ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಈ ಯೋಜನೆಯ ಅವಧಿ, ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ, ಮುಂಗಡವಾಗಿ ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳು, ತೆರಿಗೆ ಮತ್ತು ಠೇವಣಿ ವಿಮೆ ಕುರಿತು ತಿಳಿದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ. ಈ ಲೇಖನದಲ್ಲಿ ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದ ಹೊಸ FD ಬಡ್ಡಿದರಗಳು, ಯಾರು ಎಷ್ಟು ಬಡ್ಡಿ ಪಡೆಯಬಹುದು, ಯೋಜನೆಯ ಪ್ರಯೋಜನಗಳು ಮತ್ತು ಗ್ರಾಹಕರು ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳನ್ನು ವಿವರವಾಗಿ ತಿಳಿಯೋಣ.
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ 555 ದಿನಗಳ FD ಬಡ್ಡಿದರ ಏರಿಕೆ:
ಸಾರ್ವಜನಿಕ ವಲಯದ ಪ್ರಮುಖ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಒಂದಾದ ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ ತನ್ನ 555 ದಿನಗಳ ವಿಶೇಷ ಠೇವಣಿ ಯೋಜನೆಯ ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸಿದೆ. ಈ ಹಿಂದೆ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಶೇ. 6.75 ಬಡ್ಡಿ ನೀಡಲಾಗುತ್ತಿತ್ತು. ಈಗ ಅದನ್ನು ಶೇ. 6.85ಕ್ಕೆ ಹೆಚ್ಚಿಸಲಾಗಿದೆ.
10 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ ಹೆಚ್ಚಳ ಎಂದರೆ ಬಡ್ಡಿದರದಲ್ಲಿ ಶೇ. 0.10ರಷ್ಟು ಹೆಚ್ಚಳವಾಗಿದೆ ಎಂದರ್ಥ. ಇದೇ ರೀತಿಯಲ್ಲಿ ಹಿರಿಯ ನಾಗರಿಕರಿಗೂ ಹಿಂದಿನ ಶೇ. 7.25ರ ಬದಲಿಗೆ ಶೇ. 7.35 ಬಡ್ಡಿ ದೊರೆಯಲಿದೆ. 80 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಿಗೆ ಶೇ. 7.45 ಬಡ್ಡಿ ನೀಡಲಾಗುತ್ತದೆ.
ಈ ಪರಿಷ್ಕರಣೆ ₹3 ಕೋಟಿಗಿಂತ ಕಡಿಮೆ ಮೊತ್ತದ ರಿಟೇಲ್ ಟರ್ಮ್ ಡೆಪಾಸಿಟ್ಗಳಿಗೆ ಸಂಬಂಧಿಸಿದೆ. ಗ್ರಾಹಕರು FD ತೆರೆಯುವ ದಿನದಂದು ಅನ್ವಯವಾಗುವ ಬಡ್ಡಿದರ ಮತ್ತು ಬ್ಯಾಂಕಿನ ಇತರ ಷರತ್ತುಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಹೊಸ ಬಡ್ಡಿದರಗಳ ಸಂಪೂರ್ಣ ವಿವರ
555 ದಿನಗಳ bob Golden Goal Deposit Scheme ಅಡಿಯಲ್ಲಿ ವಿವಿಧ ಗ್ರಾಹಕರಿಗೆ ಅನ್ವಯವಾಗುವ ಬಡ್ಡಿದರಗಳು ಹೀಗಿವೆ.
ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರು: ವಾರ್ಷಿಕ ಶೇ. 6.85
ಹಿರಿಯ ನಾಗರಿಕರು (60 ವರ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚು): ವಾರ್ಷಿಕ ಶೇ. 7.35
ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರು (80 ವರ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚು): ವಾರ್ಷಿಕ ಶೇ. 7.45
ಈ ದರಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಅರ್ಹ ರೆಸಿಡೆಂಟ್ ಗ್ರಾಹಕರ callable ಠೇವಣಿಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಪ್ರಕಟಿತ ದರಗಳಾಗಿವೆ. ಬ್ಯಾಂಕಿನ ಕೆಲವು non-callable ಠೇವಣಿಗಳಿಗೆ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿದರ ಅನ್ವಯವಾಗಬಹುದು. ಆದರೆ ಅಂತಹ ಠೇವಣಿಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ಕನಿಷ್ಠ ಮೊತ್ತ ಮತ್ತು ಹಿಂಪಡೆಯುವಿಕೆಯ ಷರತ್ತುಗಳಿರುತ್ತವೆ. ಆದ್ದರಿಂದ ಎಲ್ಲ ಗ್ರಾಹಕರಿಗೂ ಒಂದೇ ರೀತಿಯ ಬಡ್ಡಿದರ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಭಾವಿಸಬಾರದು.
555 ದಿನಗಳ Golden Goal FD ಯೋಜನೆ ಎಂದರೇನು?
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ ಪರಿಚಯಿಸಿರುವ bob Golden Goal Deposit Scheme ಒಂದು ವಿಶೇಷ ಅವಧಿಯ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ ಯೋಜನೆಯಾಗಿದೆ. ಇದರ ಅವಧಿ 555 ದಿನಗಳು. ಅಂದರೆ ಗ್ರಾಹಕರು ತಮ್ಮ ಹಣವನ್ನು ನಿಗದಿತ ಅವಧಿಗೆ ಬ್ಯಾಂಕಿನಲ್ಲಿ ಠೇವಣಿ ಇಡಬಹುದು ಮತ್ತು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡ ಬಡ್ಡಿ ಪಾವತಿ ವಿಧಾನಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಬಡ್ಡಿ ಪಡೆಯಬಹುದು.
ಸಾಮಾನ್ಯವಾಗಿ FD ಯೋಜನೆಗಳಲ್ಲಿ ಗ್ರಾಹಕರು ಒಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಠೇವಣಿ ಇಡುತ್ತಾರೆ. ಬ್ಯಾಂಕ್ ಆ ಮೊತ್ತಕ್ಕೆ ನಿಗದಿತ ಬಡ್ಡಿದರವನ್ನು ಅನ್ವಯಿಸುತ್ತದೆ. ಠೇವಣಿಯ ಅವಧಿ ಮುಗಿದಾಗ ಮೂಲ ಮೊತ್ತ ಮತ್ತು ಅನ್ವಯಿಸುವ ಬಡ್ಡಿಯನ್ನು ಗ್ರಾಹಕರಿಗೆ ಪಾವತಿಸಲಾಗುತ್ತದೆ. ಬಡ್ಡಿ ಪಾವತಿಯ ಆಯ್ಕೆಯ ಪ್ರಕಾರ ಬಡ್ಡಿಯನ್ನು ಅವಧಿ ಮುಗಿದಾಗ ಒಟ್ಟಿಗೆ ಪಡೆಯಬಹುದು ಅಥವಾ ನಿಗದಿತ ಅವಧಿಗಳಲ್ಲಿ ಪಡೆಯುವ ಆಯ್ಕೆಯೂ ಇರಬಹುದು.
ಈ ಯೋಜನೆಯ ವಿಶೇಷತೆ ಎಂದರೆ ಎಲ್ಲ FD ಅವಧಿಗಳ ಬದಲಿಗೆ ನಿರ್ದಿಷ್ಟವಾಗಿ 555 ದಿನಗಳ ಅವಧಿಗೆ ವಿಶೇಷ ಬಡ್ಡಿದರವನ್ನು ನೀಡುತ್ತಿರುವುದು. ಮಧ್ಯಮ ಅವಧಿಗೆ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುವವರಿಗೆ ಇದು ಗಮನಿಸಬಹುದಾದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಯಾರಿಗೆ ಈ ಯೋಜನೆ ಹೆಚ್ಚು ಪ್ರಯೋಜನಕಾರಿ?
1. ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ
ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗಿಂತ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿದರ ನೀಡಲಾಗುತ್ತದೆ. ಈ ಯೋಜನೆಯಲ್ಲಿ ಅರ್ಹ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಶೇ. 7.35 ಬಡ್ಡಿ ದೊರೆಯುತ್ತದೆ. ನಿವೃತ್ತಿಯ ನಂತರ ತಮ್ಮ ಉಳಿತಾಯದ ಒಂದು ಭಾಗವನ್ನು ನಿಶ್ಚಿತ ಆದಾಯಕ್ಕಾಗಿ ಠೇವಣಿ ಇಡಲು ಬಯಸುವವರಿಗೆ ಈ ಯೋಜನೆ ಪರಿಶೀಲಿಸಲು ಯೋಗ್ಯವಾಗಿದೆ.
ಆದರೆ ಹಿರಿಯ ನಾಗರಿಕರು ತಮ್ಮ ಸಂಪೂರ್ಣ ಉಳಿತಾಯವನ್ನು ಒಂದೇ FDಯಲ್ಲಿ ಇಡುವ ಬದಲು ಮಾಸಿಕ ಖರ್ಚು, ವೈದ್ಯಕೀಯ ವೆಚ್ಚ ಮತ್ತು ತುರ್ತು ಅಗತ್ಯಗಳಿಗೆ ಬೇಕಾಗುವ ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಇರಿಸಿಕೊಳ್ಳುವುದು ಉತ್ತಮ.
2. 80 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಿಗೆ
80 ವರ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಯಸ್ಸಿನ ಅರ್ಹ ಗ್ರಾಹಕರಿಗೆ ಶೇ. 7.45 ಬಡ್ಡಿದರ ದೊರೆಯುತ್ತದೆ. ಇದು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರ ದರಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿದೆ. ನಿಶ್ಚಿತ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಬಯಸುವ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರು ಈ ಯೋಜನೆಯ ಷರತ್ತುಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ವಯಸ್ಸಿನ ಆಧಾರದ ಮೇಲೆ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ಪಡೆಯಲು ಬ್ಯಾಂಕ್ ಕೇಳುವ ಗುರುತಿನ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗಬಹುದು. ಠೇವಣಿ ತೆರೆಯುವಾಗ ವಯಸ್ಸಿನ ವಿವರಗಳು ಬ್ಯಾಂಕ್ ದಾಖಲೆಗಳಲ್ಲಿ ಸರಿಯಾಗಿ ನಮೂದಾಗಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
3. ಸುರಕ್ಷಿತ ಹೂಡಿಕೆ ಬಯಸುವವರಿಗೆ
ಷೇರು ಮಾರುಕಟ್ಟೆ ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಮೌಲ್ಯದಲ್ಲಿ ಏರಿಳಿತ ಉಂಟಾಗಬಹುದು. ಆದರೆ FDಯಲ್ಲಿ ಠೇವಣಿ ತೆರೆಯುವ ಸಮಯದಲ್ಲಿ ಅನ್ವಯವಾಗುವ ಬಡ್ಡಿದರವನ್ನು ಬ್ಯಾಂಕ್ ನಿಗದಿಪಡಿಸುತ್ತದೆ. ಇದರಿಂದ ಹೂಡಿಕೆದಾರರಿಗೆ ತಮ್ಮ ಠೇವಣಿಯ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಮುಂಚಿತವಾಗಿ ಅಂದಾಜು ಮಾಡಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ಆದಾಗ್ಯೂ FDಯನ್ನು ಸಂಪೂರ್ಣ ಅಪಾಯರಹಿತ ಹೂಡಿಕೆ ಎಂದು ಪರಿಗಣಿಸಬಾರದು. ಬ್ಯಾಂಕಿನ ನಿಯಮಗಳು, ಠೇವಣಿ ವಿಮೆಯ ಮಿತಿ, ಹಣದುಬ್ಬರ ಮತ್ತು ತೆರಿಗೆ ಪರಿಣಾಮಗಳನ್ನು ಗಮನಿಸಬೇಕು.
4. ಮಧ್ಯಮ ಅವಧಿಯ ಹಣಕಾಸು ಗುರಿ ಹೊಂದಿರುವವರಿಗೆ
555 ದಿನಗಳು ಸುಮಾರು ಒಂದೂವರೆ ವರ್ಷದ ಅವಧಿಗೆ ಸಮೀಪವಾಗಿರುತ್ತದೆ. ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಮನೆಯ ಖರ್ಚು, ಕುಟುಂಬದ ಕಾರ್ಯಕ್ರಮ ಅಥವಾ ಭವಿಷ್ಯದ ನಿರ್ದಿಷ್ಟ ಅಗತ್ಯಕ್ಕಾಗಿ ಹಣವನ್ನು ಉಳಿಸಬೇಕೆಂದುಕೊಳ್ಳುವವರು ಈ ಅವಧಿಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಆದರೆ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಹಣ ಯಾವಾಗ ಬೇಕಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ಲೆಕ್ಕ ಹಾಕಬೇಕು. 555 ದಿನಗಳಿಗಿಂತ ಮುಂಚೆಯೇ ಹಣದ ಅಗತ್ಯ ಉಂಟಾಗುವ ಸಾಧ್ಯತೆ ಇದ್ದರೆ ಮುಂಗಡ ಹಿಂಪಡೆಯುವಿಕೆಯ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅತ್ಯಗತ್ಯ.
Callable ಮತ್ತು Non-Callable FD ನಡುವಿನ ವ್ಯತ್ಯಾಸವೇನು?
FD ತೆರೆಯುವಾಗ ಗ್ರಾಹಕರು callable ಮತ್ತು non-callable ಠೇವಣಿಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
Callable FD ಎಂದರೆ ಬ್ಯಾಂಕಿನ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟು ಅವಧಿ ಮುಗಿಯುವ ಮೊದಲು ಠೇವಣಿಯನ್ನು ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿರುವ ಠೇವಣಿ. ಆದರೆ ಮುಂಗಡವಾಗಿ ಹಣ ಹಿಂಪಡೆಯುವಾಗ ಬ್ಯಾಂಕ್ ನಿಗದಿಪಡಿಸಿರುವ ದಂಡ ಅಥವಾ ಕಡಿಮೆ ಬಡ್ಡಿದರ ಅನ್ವಯವಾಗಬಹುದು.
Non-callable FD ಎಂದರೆ ಸಾಮಾನ್ಯವಾಗಿ ನಿಗದಿತ ಅವಧಿಗೂ ಮುನ್ನ ಹಣ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿಲ್ಲದ ಅಥವಾ ಬಹಳ ಸೀಮಿತ ಸಂದರ್ಭಗಳಲ್ಲಿ ಮಾತ್ರ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿರುವ ಠೇವಣಿ. ಈ ರೀತಿಯ ಠೇವಣಿಗಳಿಗೆ ಬ್ಯಾಂಕ್ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ನೀಡುವ ಸಾಧ್ಯತೆ ಇದೆ. ಆದರೆ ಹಣದ ತುರ್ತು ಅಗತ್ಯ ಬಂದರೆ ತೊಂದರೆಯಾಗಬಹುದು.
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದ Golden Goal ಯೋಜನೆಯಲ್ಲಿಯೂ non-callable ಠೇವಣಿಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ದರ ಮತ್ತು ಷರತ್ತುಗಳಿರಬಹುದು. ಬ್ಯಾಂಕಿನ ಪ್ರಕಟಿತ ಮಾಹಿತಿಯ ಪ್ರಕಾರ bob Advantage non-callable ಠೇವಣಿಗಳಿಗೆ ₹1 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಿನ ಮತ್ತು ₹3 ಕೋಟಿಗಿಂತ ಕಡಿಮೆ ಮೊತ್ತದ ನಿರ್ದಿಷ್ಟ ಠೇವಣಿ ಮಿತಿಯಿದೆ. ಆದ್ದರಿಂದ ಸಾಮಾನ್ಯವಾಗಿ ಸಣ್ಣ ಮೊತ್ತದ FD ತೆರೆಯುವ ಗ್ರಾಹಕರು ಈ ಹೆಚ್ಚುವರಿ ದರವನ್ನು ತಮಗೂ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಭಾವಿಸಬಾರದು.
FD ತೆರೆಯುವ ಮೊದಲು ಯಾವ ವಿಷಯಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು?
ಬ್ಯಾಂಕ್ನಲ್ಲಿ FD ತೆರೆಯುವ ಮೊದಲು ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಗಮನಿಸುವುದು ಮುಖ್ಯ.
ಮೊದಲನೆಯದಾಗಿ, ಠೇವಣಿಯ ಅವಧಿ 555 ದಿನಗಳೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ. ಬೇರೆ ಅವಧಿಯ FDಗೆ ಬೇರೆ ಬಡ್ಡಿದರ ಅನ್ವಯವಾಗಬಹುದು.
ಎರಡನೆಯದಾಗಿ, ನೀವು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಾ, ಹಿರಿಯ ನಾಗರಿಕರಾ ಅಥವಾ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಾ ಎಂಬುದರ ಆಧಾರದ ಮೇಲೆ ಬಡ್ಡಿದರ ಬದಲಾಗುತ್ತದೆ. ವಯಸ್ಸಿನ ದಾಖಲೆಗಳನ್ನು ಸರಿಯಾಗಿ ಸಲ್ಲಿಸಿ.
ಮೂರನೆಯದಾಗಿ, callable ಅಥವಾ non-callable FDಯಲ್ಲಿ ಯಾವುದು ನಿಮಗೆ ಸೂಕ್ತ ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಿ. ಹಣವನ್ನು ಅವಧಿಗೂ ಮುನ್ನ ಬೇಕಾಗುವ ಸಾಧ್ಯತೆ ಇದ್ದರೆ ಹಿಂಪಡೆಯುವಿಕೆಯ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ.
ನಾಲ್ಕನೆಯದಾಗಿ, ಬಡ್ಡಿಯನ್ನು ಯಾವ ರೀತಿಯಲ್ಲಿ ಪಡೆಯಲು ಬಯಸುತ್ತೀರಿ ಎಂಬುದನ್ನು ಆಯ್ಕೆಮಾಡಿ. ಅವಧಿ ಮುಗಿದಾಗ ಬಡ್ಡಿ ಪಡೆಯುವ ಆಯ್ಕೆ ಮತ್ತು ಮಧ್ಯಂತರ ಬಡ್ಡಿ ಪಾವತಿ ಆಯ್ಕೆಗಳ ಲೆಕ್ಕಾಚಾರ ಒಂದೇ ಆಗಿರುವುದಿಲ್ಲ.
ಐದನೆಯದಾಗಿ, ಬಡ್ಡಿ ಆದಾಯದ ಮೇಲಿನ ತೆರಿಗೆ ಪರಿಣಾಮವನ್ನು ಪರಿಶೀಲಿಸಿ. FDಯಿಂದ ಬರುವ ಬಡ್ಡಿ ಆದಾಯವು ತೆರಿಗೆ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ. ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯ ಮತ್ತು ತೆರಿಗೆ ಸ್ಲ್ಯಾಬ್ಗೆ ಅನುಗುಣವಾಗಿ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಬದಲಾಗಬಹುದು.
FD ಬಡ್ಡಿಗೆ ತೆರಿಗೆ ಮತ್ತು TDS ಅನ್ವಯವಾಗುತ್ತದೆಯೇ?
ಹೌದು. ಬ್ಯಾಂಕ್ FDಯಿಂದ ಗಳಿಸುವ ಬಡ್ಡಿ ಆದಾಯವು ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ. ಗ್ರಾಹಕರ ಒಟ್ಟು ಬಡ್ಡಿ ಆದಾಯ ಮತ್ತು ಅನ್ವಯವಾಗುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬ್ಯಾಂಕ್ TDS ಕಡಿತಗೊಳಿಸಬಹುದು.
ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ ಪ್ರಸ್ತುತ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಬ್ಯಾಂಕ್ ಠೇವಣಿಗಳ ಬಡ್ಡಿಗೆ TDS ಕಡಿತದ ಮಿತಿಯು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಒಂದು ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ₹50,000 ಮತ್ತು ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ₹1,00,000 ಆಗಿದೆ. ಈ ಮಿತಿಯನ್ನು ಮೀರಿದಾಗ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ TDS ಕಡಿತವಾಗಬಹುದು.
ಆದರೆ TDS ಕಡಿತವಾಗದಿದ್ದರೂ ಬಡ್ಡಿ ಆದಾಯ ತೆರಿಗೆಗೆ ಒಳಪಡುವುದಿಲ್ಲ ಎಂದರ್ಥವಲ್ಲ. ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯದ ಆಧಾರದ ಮೇಲೆ ತೆರಿಗೆ ಪಾವತಿಸುವ ಹೊಣೆಗಾರಿಕೆ ಇರಬಹುದು. ಆದ್ದರಿಂದ ತೆರಿಗೆ ಸಲ್ಲಿಸುವಾಗ FD ಬಡ್ಡಿಯನ್ನೂ ಸರಿಯಾಗಿ ತೋರಿಸಬೇಕು.
ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಸೆಕ್ಷನ್ 80TTB ಅಡಿಯಲ್ಲಿ ಅರ್ಹ ಠೇವಣಿ ಬಡ್ಡಿಗೆ ನಿರ್ದಿಷ್ಟ ತೆರಿಗೆ ಕಡಿತದ ಅವಕಾಶವಿದೆ. ಆದರೆ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಅರ್ಹತೆ ಬದಲಾಗಬಹುದು. ವೈಯಕ್ತಿಕ ತೆರಿಗೆ ಸಲಹೆಗಾಗಿ ತೆರಿಗೆ ತಜ್ಞರನ್ನು ಸಂಪರ್ಕಿಸುವುದು ಸೂಕ್ತ.
ಬ್ಯಾಂಕ್ ಠೇವಣಿಗೆ ಎಷ್ಟು ವಿಮೆ ಸಿಗುತ್ತದೆ?
FD ತೆರೆಯುವಾಗ ಠೇವಣಿ ವಿಮೆಯ ಬಗ್ಗೆಯೂ ತಿಳಿದುಕೊಳ್ಳುವುದು ಅಗತ್ಯ. ಭಾರತದಲ್ಲಿ DICGC ಅಡಿಯಲ್ಲಿ ಅರ್ಹ ಬ್ಯಾಂಕ್ ಠೇವಣಿಗಳಿಗೆ ಪ್ರತಿ ಠೇವಣಿದಾರರಿಗೆ ಪ್ರತಿ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಗರಿಷ್ಠ ₹5 ಲಕ್ಷದವರೆಗೆ ವಿಮಾ ರಕ್ಷಣೆ ಇದೆ. ಈ ಮೊತ್ತದಲ್ಲಿ ಮೂಲ ಠೇವಣಿ ಮತ್ತು ಬಡ್ಡಿ ಎರಡೂ ಸೇರಿರುತ್ತವೆ.
ಒಬ್ಬ ವ್ಯಕ್ತಿ ಒಂದೇ ಬ್ಯಾಂಕಿನ ವಿವಿಧ ಶಾಖೆಗಳಲ್ಲಿ ಉಳಿತಾಯ ಖಾತೆ, FD ಮತ್ತು RD ಹೊಂದಿದ್ದರೆ, ಒಂದೇ ಹಕ್ಕು ಮತ್ತು ಒಂದೇ ಸಾಮರ್ಥ್ಯದಲ್ಲಿ ಇರುವ ಠೇವಣಿಗಳನ್ನು ಒಟ್ಟುಗೂಡಿಸಿ ವಿಮಾ ಮಿತಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ ಒಂದೇ ಬ್ಯಾಂಕಿನ ಹಲವು ಶಾಖೆಗಳಲ್ಲಿ ಹಣ ಇಟ್ಟಿದ್ದರೂ ಪ್ರತ್ಯೇಕವಾಗಿ ₹5 ಲಕ್ಷ ವಿಮೆ ದೊರೆಯುವುದಿಲ್ಲ.
ಹೆಚ್ಚಿನ ಮೊತ್ತದ ಉಳಿತಾಯ ಹೊಂದಿರುವವರು ತಮ್ಮ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವಾಗ ಈ ಮಿತಿಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು. ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ DICGC ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಪರಿಶೀಲಿಸಬಹುದು.
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದಲ್ಲಿ FD ತೆರೆಯುವುದು ಹೇಗೆ?
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದಲ್ಲಿ ಅರ್ಹ ಗ್ರಾಹಕರು ವಿವಿಧ ಮಾರ್ಗಗಳ ಮೂಲಕ FD ತೆರೆಯಬಹುದು.
1. ಬ್ಯಾಂಕ್ ಶಾಖೆಗೆ ಭೇಟಿ ನೀಡಿ
ಗ್ರಾಹಕರು ಸಮೀಪದ ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ ಶಾಖೆಗೆ ಭೇಟಿ ನೀಡಿ FD ತೆರೆಯುವ ಕುರಿತು ಮಾಹಿತಿ ಪಡೆಯಬಹುದು. ಅಗತ್ಯ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಿ, ಠೇವಣಿ ಮೊತ್ತ, ಅವಧಿ ಮತ್ತು ಬಡ್ಡಿ ಪಾವತಿ ಆಯ್ಕೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು.
2. ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಮೂಲಕ
ಬ್ಯಾಂಕಿನ bob World ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಪ್ಲಿಕೇಶನ್ ಮೂಲಕ ಲಭ್ಯವಿರುವ ಸೇವೆಗಳ ಆಧಾರದ ಮೇಲೆ FD ತೆರೆಯುವ ಸೌಲಭ್ಯವನ್ನು ಬಳಸಬಹುದು. ಗ್ರಾಹಕರು ತಮ್ಮ ಖಾತೆಗೆ ಲಾಗಿನ್ ಆಗಿ ಠೇವಣಿ ವಿಭಾಗದಲ್ಲಿ ಲಭ್ಯವಿರುವ ಆಯ್ಕೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
3. ಇಂಟರ್ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಮೂಲಕ
ಬ್ಯಾಂಕಿನ ಅಧಿಕೃತ ಇಂಟರ್ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆಯಲ್ಲಿಯೂ FD ತೆರೆಯುವ ಆಯ್ಕೆ ಲಭ್ಯವಿರಬಹುದು. ಗ್ರಾಹಕರು ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಮೂಲಕವೇ ಲಾಗಿನ್ ಆಗಬೇಕು. ಅಪರಿಚಿತ ಲಿಂಕ್ಗಳು ಅಥವಾ ವ್ಯಕ್ತಿಗಳಿಗೆ OTP, PIN ಮತ್ತು ಪಾಸ್ವರ್ಡ್ ಹಂಚಿಕೊಳ್ಳಬಾರದು.
FD ತೆರೆಯಲು ಸಾಮಾನ್ಯವಾಗಿ ಬೇಕಾಗುವ ದಾಖಲೆಗಳು
ಬ್ಯಾಂಕಿನ ನಿಯಮಗಳು ಮತ್ತು ಗ್ರಾಹಕರ KYC ಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ದಾಖಲೆಗಳು ಬದಲಾಗಬಹುದು. ಸಾಮಾನ್ಯವಾಗಿ ಕೆಳಗಿನ ದಾಖಲೆಗಳನ್ನು ಕೇಳಬಹುದು.
ಆಧಾರ್ ಕಾರ್ಡ್ ಅಥವಾ ಇತರ ಮಾನ್ಯ ಗುರುತಿನ ದಾಖಲೆ
PAN ಕಾರ್ಡ್ ಅಥವಾ ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ದಾಖಲೆ
ವಿಳಾಸದ ಪುರಾವೆ
ಪಾಸ್ಪೋರ್ಟ್ ಗಾತ್ರದ ಫೋಟೋ, ಅಗತ್ಯವಿದ್ದಲ್ಲಿ
ಬ್ಯಾಂಕ್ ಖಾತೆಯ ವಿವರಗಳು
ಹಿರಿಯ ನಾಗರಿಕರ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿಗೆ ವಯಸ್ಸಿನ ಪುರಾವೆ
ಈ ದಾಖಲೆಗಳ ಪಟ್ಟಿಯು ಸಾಮಾನ್ಯ ಮಾಹಿತಿಗಾಗಿ ಮಾತ್ರ. FD ತೆರೆಯುವ ಮೊದಲು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಶಾಖೆಯಲ್ಲಿ ನಿಖರವಾದ ದಾಖಲೆಗಳ ಪಟ್ಟಿಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದ ಇತರ FD ಬಡ್ಡಿದರಗಳ ಬಗ್ಗೆ ಮಾಹಿತಿ
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದಲ್ಲಿ 555 ದಿನಗಳ Golden Goal ಯೋಜನೆಯ ಹೊರತಾಗಿಯೂ ವಿವಿಧ ಅವಧಿಗಳ ಠೇವಣಿ ಯೋಜನೆಗಳು ಲಭ್ಯವಿವೆ. ಏಳು ದಿನಗಳಿಂದ ಹತ್ತು ವರ್ಷಗಳವರೆಗೆ ವಿವಿಧ ಅವಧಿಗಳಿಗೆ FD ತೆರೆಯುವ ಅವಕಾಶವಿದೆ.
ಬ್ಯಾಂಕಿನ ಸಾಮಾನ್ಯ FD ದರಗಳು ಅವಧಿಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗುತ್ತವೆ. 444 ದಿನಗಳ bob Square Drive Deposit Scheme ಕೂಡ ವಿಶೇಷ ಅವಧಿಯ ಠೇವಣಿ ಯೋಜನೆಯಾಗಿದೆ. ಈ ಯೋಜನೆಗೆ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರವು 555 ದಿನಗಳ Golden Goal ಯೋಜನೆಯ ದರಕ್ಕಿಂತ ಭಿನ್ನವಾಗಿರಬಹುದು.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ 555 ದಿನಗಳ ಯೋಜನೆಗೆ ಬಡ್ಡಿದರ ಹೆಚ್ಚಾಗಿದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಅದೇ ದರ ಎಲ್ಲ FD ಅವಧಿಗಳಿಗೂ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ಬ್ಯಾಂಕ್ ಕಾಲಕಾಲಕ್ಕೆ ಬಡ್ಡಿದರಗಳನ್ನು ಬದಲಾಯಿಸಬಹುದು. ಆದ್ದರಿಂದ ಠೇವಣಿ ತೆರೆಯುವ ದಿನದಂದು ಬ್ಯಾಂಕಿನ ಅಧಿಕೃತ ಬಡ್ಡಿದರ ಪಟ್ಟಿಯನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
ಈ FD ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಎಚ್ಚರಿಕೆ
ಹೆಚ್ಚಿನ ಬಡ್ಡಿದರ ಕಂಡುಬಂದ ತಕ್ಷಣ ಸಂಪೂರ್ಣ ಉಳಿತಾಯವನ್ನು FDಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಸೂಕ್ತವಲ್ಲ. ಮೊದಲು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು.
ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳಿಗೆ ಬೇಕಾಗುವ ಹಣವನ್ನು ಸುಲಭವಾಗಿ ಹಿಂಪಡೆಯಬಹುದಾದ ಖಾತೆಯಲ್ಲಿ ಅಥವಾ ಸೂಕ್ತವಾದ ಅಲ್ಪಾವಧಿ ಆಯ್ಕೆಯಲ್ಲಿ ಇರಿಸಿಕೊಳ್ಳಿ. ಉಳಿದ ಹಣವನ್ನು ನಿಮ್ಮ ಗುರಿ ಮತ್ತು ಅವಧಿಗೆ ಅನುಗುಣವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು.
555 ದಿನಗಳ ಅವಧಿಯಲ್ಲಿ ಹಣದ ಅಗತ್ಯ ಉಂಟಾಗುವ ಸಾಧ್ಯತೆ ಇದ್ದರೆ ಮುಂಗಡ ಹಿಂಪಡೆಯುವಿಕೆಯ ದಂಡವನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ. ಬಡ್ಡಿ ಆದಾಯದ ಮೇಲೆ ತೆರಿಗೆ ಪರಿಣಾಮವನ್ನೂ ಲೆಕ್ಕ ಹಾಕಿ. ನಿಮ್ಮ ಹೂಡಿಕೆ ಮೊತ್ತವು ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿದ್ದರೆ DICGC ವಿಮಾ ಮಿತಿಯನ್ನೂ ಗಮನಿಸಿ.
ಯಾವುದೇ ಬ್ಯಾಂಕ್ FDಯನ್ನು ತೆರೆಯುವಾಗ ಬಡ್ಡಿದರ ಮಾತ್ರವಲ್ಲದೆ ಠೇವಣಿಯ ನಿಯಮಗಳು, ನಾಮಿನಿ ವಿವರಗಳು, ಮೆಚ್ಯೂರಿಟಿ ಸೂಚನೆ ಮತ್ತು ಬಡ್ಡಿ ಪಾವತಿ ವಿಧಾನಗಳನ್ನು ಸರಿಯಾಗಿ ಪರಿಶೀಲಿಸಬೇಕು.
ಪದೇಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು
1. ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ 555 ದಿನಗಳ FD ಬಡ್ಡಿದರವನ್ನು ಎಷ್ಟು ಹೆಚ್ಚಿಸಿದೆ?
ಬ್ಯಾಂಕ್ ತನ್ನ ವಿಶೇಷ 555 ದಿನಗಳ FD ಯೋಜನೆಯ ಬಡ್ಡಿದರವನ್ನು 10 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಅಂದರೆ ಶೇ. 0.10ರಷ್ಟು ಹೆಚ್ಚಿಸಿದೆ.
2. ಹೊಸ ಬಡ್ಡಿದರ ಯಾವ ದಿನದಿಂದ ಜಾರಿಗೆ ಬಂದಿದೆ?
ಪರಿಷ್ಕೃತ ಬಡ್ಡಿದರಗಳು ನವೆಂಬರ್ 11, 2026ರಿಂದ ಜಾರಿಗೆ ಬಂದಿವೆ ಎಂದು ವರದಿಯಾಗಿದೆ.
3. ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಎಷ್ಟು ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ?
555 ದಿನಗಳ bob Golden Goal ಯೋಜನೆಯಲ್ಲಿ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ವಾರ್ಷಿಕ ಶೇ. 6.85 ಬಡ್ಡಿ ದೊರೆಯುತ್ತದೆ.
4. ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಎಷ್ಟು ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ?
ಅರ್ಹ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ 555 ದಿನಗಳ ಠೇವಣಿಯ ಮೇಲೆ ವಾರ್ಷಿಕ ಶೇ. 7.35 ಬಡ್ಡಿ ದೊರೆಯುತ್ತದೆ.
5. 80 ವರ್ಷ ಮೇಲ್ಪಟ್ಟವರಿಗೆ ಎಷ್ಟು ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ?
ಅರ್ಹ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಿಗೆ ವಾರ್ಷಿಕ ಶೇ. 7.45 ಬಡ್ಡಿ ದೊರೆಯುತ್ತದೆ.
6. ಈ ಯೋಜನೆಗೆ ಯಾರು ಅರ್ಹರು?
ಬ್ಯಾಂಕಿನ ನಿಯಮಗಳ ಪ್ರಕಾರ ಅರ್ಹ ವ್ಯಕ್ತಿಗಳು ಮತ್ತು ಇತರ ಠೇವಣಿದಾರರು ಈ ಯೋಜನೆಯಡಿ ಠೇವಣಿ ತೆರೆಯಬಹುದು. ವಯಸ್ಸಿನ ಆಧಾರದ ಮೇಲಿನ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ರೆಸಿಡೆಂಟ್ ಹಿರಿಯ ಮತ್ತು ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ.
7. 555 ದಿನಗಳ FDಯಲ್ಲಿ ಅವಧಿಗೂ ಮುನ್ನ ಹಣ ಹಿಂಪಡೆಯಬಹುದೇ?
ಇದು ನೀವು ಆಯ್ಕೆ ಮಾಡುವ callable ಅಥವಾ non-callable ಠೇವಣಿಯ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. Callable FDಯಲ್ಲಿಯೂ ಮುಂಗಡ ಹಿಂಪಡೆಯುವಿಕೆಗೆ ದಂಡ ಅಥವಾ ಕಡಿಮೆ ಬಡ್ಡಿ ಅನ್ವಯವಾಗಬಹುದು. Non-callable FDಯಲ್ಲಿ ಹಿಂಪಡೆಯುವಿಕೆಗೆ ಹೆಚ್ಚಿನ ನಿರ್ಬಂಧಗಳಿರುತ್ತವೆ.
8. FD ಬಡ್ಡಿಗೆ ತೆರಿಗೆ ಅನ್ವಯವಾಗುತ್ತದೆಯೇ?
ಹೌದು. FDಯಿಂದ ಬರುವ ಬಡ್ಡಿ ಆದಾಯವು ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ. TDS ಕಡಿತದ ಮಿತಿ ಮತ್ತು ಅಂತಿಮ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಗ್ರಾಹಕರ ವರ್ಗ ಹಾಗೂ ಆದಾಯದ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
9. ಈ ಯೋಜನೆಯು ₹3 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಿನ ಠೇವಣಿಗೆ ಅನ್ವಯವಾಗುತ್ತದೆಯೇ?
ಈ ವಿಶೇಷ ರಿಟೇಲ್ ಠೇವಣಿ ದರಗಳು ₹3 ಕೋಟಿಗಿಂತ ಕಡಿಮೆ ಮೊತ್ತದ ಠೇವಣಿಗಳಿಗೆ ಸಂಬಂಧಿಸಿವೆ. ಹೆಚ್ಚಿನ ಮೊತ್ತದ ಠೇವಣಿಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ದರ ಮತ್ತು ನಿಯಮಗಳು ಅನ್ವಯಿಸಬಹುದು.
ಕೊನೆಯ ಮಾತು:
ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ ತನ್ನ 555 ದಿನಗಳ bob Golden Goal Deposit Scheme ಬಡ್ಡಿದರವನ್ನು 10 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಹೆಚ್ಚಿಸಿರುವುದು ಠೇವಣಿದಾರರಿಗೆ ಗಮನಾರ್ಹ ಬೆಳವಣಿಗೆಯಾಗಿದೆ. ಹೊಸ ದರದ ಪ್ರಕಾರ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಶೇ. 6.85, ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಶೇ. 7.35 ಮತ್ತು 80 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಸೂಪರ್ ಸೀನಿಯರ್ ನಾಗರಿಕರಿಗೆ ಶೇ. 7.45 ಬಡ್ಡಿ ದೊರೆಯಲಿದೆ.
ನಿಶ್ಚಿತ ಅವಧಿಗೆ ಹಣವನ್ನು ಠೇವಣಿ ಇಟ್ಟು ಬಡ್ಡಿ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುವವರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು. ಆದರೆ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಬ್ಯಾಂಕಿನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಅಥವಾ ಶಾಖೆಯಲ್ಲಿ ಅನ್ವಯಿಸುವ ದರ, ಠೇವಣಿ ಮೊತ್ತದ ಮಿತಿ, callable ಮತ್ತು non-callable ನಿಯಮಗಳು ಹಾಗೂ ತೆರಿಗೆ ವಿವರಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಲೇಖನದಲ್ಲಿ ನೀಡಿರುವುದು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ಮಾತ್ರ. ಇದು ಯಾವುದೇ ನಿರ್ದಿಷ್ಟ ವ್ಯಕ್ತಿಗೆ ನೀಡುವ ಹೂಡಿಕೆ ಅಥವಾ ತೆರಿಗೆ ಸಲಹೆಯಲ್ಲ.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಮತ್ತು ಹೆಚ್ಚಿನ ವಿವರಗಳಿಗಾಗಿ ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾದ ವೆಬ್ಸೈಟ್ https://bankofbaroda.bank.in/ಗೆ ಭೇಟಿ ನೀಡಿ.
| Apply Link |
ಲೇಖಕರ ವಿವರಗಳು:
ಚರಿತಾ (Charitha Lekaru)
ಕನ್ನಡ ಸುದ್ದಿ ಲೇಖಕಿ | Content Writer
ಚರಿತಾ ಅವರು ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಉದ್ಯೋಗ ಮಾಹಿತಿ, ಶಿಕ್ಷಣ, ವಿದ್ಯಾರ್ಥಿವೇತನ, ಕೃಷಿ ಯೋಜನೆಗಳು, ಹಣಕಾಸು ಮತ್ತು ಸಾರ್ವಜನಿಕರಿಗೆ ಉಪಯುಕ್ತವಾದ ಮಾಹಿತಿಗಳನ್ನು ಸರಳ ಕನ್ನಡದಲ್ಲಿ ಓದುಗರಿಗೆ ತಲುಪಿಸುವ ಉದ್ದೇಶದಿಂದ ಬರೆಯುತ್ತಾರೆ. ಅಧಿಕೃತ ಮೂಲಗಳಿಂದ ಮಾಹಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಸಾಮಾನ್ಯ ಜನರಿಗೆ ಅರ್ಥವಾಗುವ ರೀತಿಯಲ್ಲಿ ಲೇಖನಗಳನ್ನು ಸಿದ್ಧಪಡಿಸುವುದು ಅವರ ಬರವಣಿಗೆಯ ಉದ್ದೇಶವಾಗಿದೆ.
ವೆಬ್ಸೈಟ್: https://kannadasuddi.com/
1 thought on “ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ FD ಬಡ್ಡಿದರ ಏರಿಕೆ: 555 ದಿನಗಳ ಠೇವಣಿಗೆ ಸಾಮಾನ್ಯರಿಗೆ 6.85%, ಹಿರಿಯರಿಗೆ 7.35%, ಸೂಪರ್ ಸೀನಿಯರ್ಗಳಿಗೆ 7.45%”