

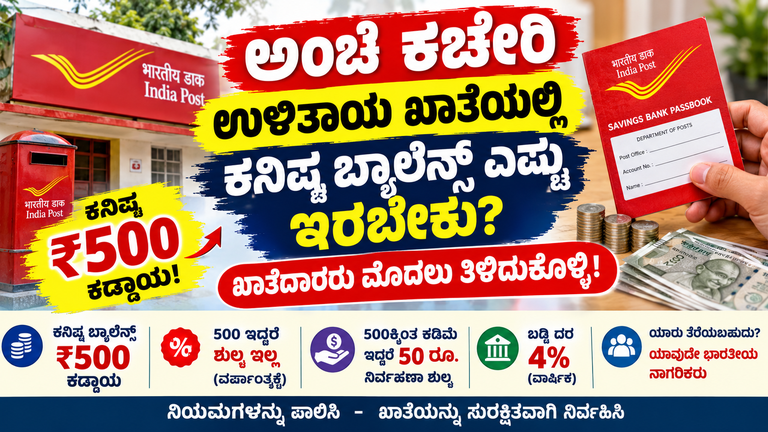
ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಉಳಿತಾಯ ಖಾತೆ ಹೊಂದಿರುವವರು ತಮ್ಮ ಖಾತೆಯಲ್ಲಿರುವ ಹಣದ ಬಗ್ಗೆ ನಿಯಮಿತವಾಗಿ ಗಮನ ಹರಿಸುವುದು ಬಹಳ ಮುಖ್ಯ. ವಿಶೇಷವಾಗಿ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಎಷ್ಟು ಹಣ ಇರಬೇಕು, ಬ್ಯಾಲೆನ್ಸ್ ಕಡಿಮೆಯಾದರೆ ಯಾವ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಯಾವ ಸಂದರ್ಭದಲ್ಲಿ ಖಾತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಚ್ಚಬಹುದು ಎಂಬುದನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ಸಣ್ಣ ಮೊತ್ತದ ಉಳಿತಾಯವನ್ನೂ ಸುರಕ್ಷಿತವಾಗಿ ಇಡಲು ಅಂಚೆ ಕಚೇರಿಯ ಉಳಿತಾಯ ಖಾತೆ ಜನಪ್ರಿಯ ಆಯ್ಕೆಯಾಗಿದೆ. ಆದರೆ ಖಾತೆ ನಿರ್ವಹಣೆಗೆ ಸಂಬಂಧಿಸಿದ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸದಿದ್ದರೆ ಅನಿರೀಕ್ಷಿತವಾಗಿ ಹಣ ಕಡಿತವಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಇಂಡಿಯಾ ಪೋಸ್ಟ್ನ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆ (Post Office Savings Account – POSA) ತೆರೆಯಲು ಕನಿಷ್ಠ ₹500 ಠೇವಣಿ ಅಗತ್ಯವಿದೆ. ಖಾತೆ ತೆರೆದ ನಂತರವೂ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳುವ ನಿಯಮ ಅನ್ವಯಿಸುತ್ತದೆ. ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ಖಾತೆಯ ಬ್ಯಾಲೆನ್ಸ್ ₹500ಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೆ, ನಿಯಮದ ಪ್ರಕಾರ ₹50 ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಡಿತಗೊಳಿಸಬಹುದು. ಈ ಶುಲ್ಕ ಕಡಿತದ ನಂತರ ಖಾತೆಯಲ್ಲಿನ ಹಣ ಶೂನ್ಯವಾದರೆ ಖಾತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಚ್ಚಲ್ಪಡಬಹುದು.
ಆದರೆ ಇಲ್ಲಿ ಒಂದು ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸವಿದೆ. ಸಾಮಾನ್ಯ ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆ ಮತ್ತು ಶೂನ್ಯ ಬ್ಯಾಲೆನ್ಸ್ ಸೌಲಭ್ಯವಿರುವ Basic Savings Account ಒಂದೇ ಅಲ್ಲ. ಕೆಲವು ಸರ್ಕಾರಿ ಕಲ್ಯಾಣ ಯೋಜನೆಗಳ ಫಲಾನುಭವಿಗಳಿಗೆ ಲಭ್ಯವಿರುವ Basic Savings Accountನಲ್ಲಿ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳುವ ಕಡ್ಡಾಯವಿಲ್ಲ. ಆದ್ದರಿಂದ ನಿಮ್ಮ ಖಾತೆಯ ವಿಧ ಯಾವುದು ಎಂಬುದನ್ನು ಮೊದಲು ತಿಳಿದುಕೊಳ್ಳುವುದು ಅಗತ್ಯ.
ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಯ ಪ್ರಮುಖ ನಿಯಮಗಳು:
ಖಾತೆ ತೆರೆಯಲು ಕನಿಷ್ಠ ಠೇವಣಿ: ₹500
ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಕಾಯ್ದುಕೊಳ್ಳಬೇಕಾದ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್: ₹500
ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮ ಪಾಲಿಸದಿದ್ದರೆ ನಿರ್ವಹಣಾ ಶುಲ್ಕ: ₹50
ಶುಲ್ಕ ಕಡಿತದ ನಂತರ ಬ್ಯಾಲೆನ್ಸ್ ಶೂನ್ಯವಾದರೆ: ಖಾತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಚ್ಚಬಹುದು
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 4
ನಂತರದ ಠೇವಣಿಗೆ ಕನಿಷ್ಠ ಮೊತ್ತ: ₹10
ಸಾಮಾನ್ಯವಾಗಿ ಕನಿಷ್ಠ ಹಿಂಪಡೆಯುವ ಮೊತ್ತ: ₹50; ಆದರೆ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮವೂ ಅನ್ವಯಿಸುತ್ತದೆ
ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ: ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಗೆ ನಿಗದಿತ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ
ಈ ವಿವರಗಳು ಸಾಮಾನ್ಯ Post Office Savings Accountಗೆ ಸಂಬಂಧಿಸಿದವು. ನಿಮ್ಮ ಖಾತೆ Basic Savings Account ಆಗಿದ್ದರೆ ಕೆಲವು ನಿಯಮಗಳು ಬೇರೆಯಾಗಿರುತ್ತವೆ.
ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆ ತೆರೆಯಲು ಕನಿಷ್ಠ ಎಷ್ಟು ಹಣ ಬೇಕು?
ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆ ತೆರೆಯಲು ಕನಿಷ್ಠ ₹500 ಠೇವಣಿ ಮಾಡಬೇಕು. ಖಾತೆ ತೆರೆದ ನಂತರವೂ ಅದರಲ್ಲಿ ಕನಿಷ್ಠ ₹500 ಉಳಿಯುವಂತೆ ನೋಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ. ಅಂದರೆ ಖಾತೆಯಲ್ಲಿ ₹500 ಇದ್ದರೆ, ಆ ಮೊತ್ತವನ್ನೆಲ್ಲ ಹಿಂಪಡೆದು ಬ್ಯಾಲೆನ್ಸ್ ಶೂನ್ಯಗೊಳಿಸುವ ಅವಕಾಶ ಸಾಮಾನ್ಯ ಖಾತೆಯ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಇರುವುದಿಲ್ಲ.
ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ ₹1,000 ಇದ್ದರೆ, ಸಾಮಾನ್ಯವಾಗಿ ₹500 ಉಳಿಯುವಂತೆ ಗರಿಷ್ಠ ₹500 ಮಾತ್ರ ಹಿಂಪಡೆಯಬಹುದು. ಆದರೆ ಖಾತೆಯಲ್ಲಿರುವ ಮೊತ್ತವು ₹500ಕ್ಕಿಂತ ಕಡಿಮೆ ಇದ್ದರೆ, ಅದನ್ನು ಇನ್ನಷ್ಟು ಕಡಿಮೆ ಮಾಡುವ ಹಿಂಪಡೆಯುವಿಕೆಗೆ ನಿರ್ಬಂಧವಿರುತ್ತದೆ. ಖಾತೆಯಲ್ಲಿ ಹೆಚ್ಚುವರಿ ಹಣ ಜಮೆ ಮಾಡಿರುವವರು ಅಗತ್ಯವಿದ್ದಾಗ ಆ ಹೆಚ್ಚುವರಿ ಮೊತ್ತವನ್ನು ನಿಯಮಾನುಸಾರ ಹಿಂಪಡೆಯಬಹುದು.
₹500 ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮದ ಉದ್ದೇಶ ಖಾತೆಯನ್ನು ನಿಗದಿತ ಕನಿಷ್ಠ ಮೊತ್ತದೊಂದಿಗೆ ನಿರ್ವಹಿಸುವುದಾಗಿದೆ. ಆದ್ದರಿಂದ ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆ ಹೊಂದಿರುವವರು ತಮ್ಮ ಹಣಕಾಸಿನ ಯೋಜನೆಯಲ್ಲಿ ಈ ಮೊತ್ತವನ್ನು ಪರಿಗಣಿಸಬೇಕು.
ಬ್ಯಾಲೆನ್ಸ್ ₹500ಕ್ಕಿಂತ ಕಡಿಮೆಯಾದರೆ ಏನಾಗುತ್ತದೆ?
ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳದಿದ್ದರೆ ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಡಿತವಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ. ಅಂದರೆ ಮಾರ್ಚ್ ತಿಂಗಳ ಅಂತ್ಯದ ವೇಳೆಗೆ ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ ಅಗತ್ಯ ಕನಿಷ್ಠ ಮೊತ್ತವಿದೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
ನಿಯಮದ ಪ್ರಕಾರ, ಖಾತೆಯ ಬ್ಯಾಲೆನ್ಸ್ ₹500ಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೆ ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯ ಕೆಲಸದ ದಿನದಂದು ₹50 ನಿರ್ವಹಣಾ ಶುಲ್ಕವನ್ನು ಕಡಿತಗೊಳಿಸಬಹುದು. ಈ ಶುಲ್ಕದಲ್ಲಿ ಜಿಎಸ್ಟಿ ಸೇರಿದೆ. ಶುಲ್ಕ ಕಡಿತದ ನಂತರ ಖಾತೆಯಲ್ಲಿರುವ ಹಣ ಶೂನ್ಯವಾದರೆ, ಖಾತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಚ್ಚಲ್ಪಡಬಹುದು. ಈ ನಿಯಮ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಗಳಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ; Basic Savings Accountಗೆ ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. <Cite refs={[“turn483244search12″,”turn483244search14″,”turn483244search16”]}/>
ಉದಾಹರಣೆಗೆ, ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ ₹300 ಇದೆ ಎಂದು ಪರಿಗಣಿಸೋಣ. ನಿಯಮದ ಪ್ರಕಾರ ₹50 ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಡಿತವಾದರೆ ಖಾತೆಯಲ್ಲಿ ₹250 ಉಳಿಯಬಹುದು. ಆದರೆ ಖಾತೆಯಲ್ಲಿ ₹50 ಮಾತ್ರ ಇದ್ದು ₹50 ಶುಲ್ಕ ಕಡಿತವಾದರೆ ಬ್ಯಾಲೆನ್ಸ್ ಶೂನ್ಯವಾಗುತ್ತದೆ. ಅಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ಖಾತೆ ಮುಚ್ಚುವ ನಿಯಮ ಅನ್ವಯಿಸಬಹುದು.
ಆದ್ದರಿಂದ ಬ್ಯಾಲೆನ್ಸ್ ಕಡಿಮೆಯಾಗಿದೆ ಎಂದು ತಿಳಿದ ಕೂಡಲೇ ಖಾತೆಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಸಾಧ್ಯವಾದರೆ ಕನಿಷ್ಠ ಮೊತ್ತವನ್ನು ಕಾಯ್ದುಕೊಳ್ಳಬೇಕು. ಆದರೆ ಈಗಾಗಲೇ ಶುಲ್ಕ ಕಡಿತವಾಗಿದ್ದರೆ ಅಥವಾ ಖಾತೆ ಮುಚ್ಚಲ್ಪಟ್ಟಿದ್ದರೆ, ಮುಂದಿನ ಕ್ರಮಕ್ಕಾಗಿ ಸಂಬಂಧಪಟ್ಟ ಅಂಚೆ ಕಚೇರಿಯನ್ನು ಸಂಪರ್ಕಿಸುವುದು ಉತ್ತಮ.
₹50 ಶುಲ್ಕವನ್ನು ತಪ್ಪಿಸುವುದು ಹೇಗೆ?
ನಿರ್ವಹಣಾ ಶುಲ್ಕವನ್ನು ತಪ್ಪಿಸಲು ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಉಳಿಯುವಂತೆ ನೋಡಿಕೊಳ್ಳಬೇಕು. ಖಾತೆದಾರರು ವರ್ಷಕ್ಕೆ ಒಮ್ಮೆ ಮಾತ್ರವಲ್ಲದೆ ನಿಯಮಿತವಾಗಿ ಬ್ಯಾಲೆನ್ಸ್ ಪರಿಶೀಲಿಸುವ ಅಭ್ಯಾಸ ಬೆಳೆಸಿಕೊಳ್ಳಬೇಕು.
ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ ₹600 ಇದ್ದರೆ ₹200 ಹಿಂಪಡೆಯುವ ಮೊದಲು ಖಾತೆಯ ನಿಯಮಗಳನ್ನು ಗಮನಿಸಿ. ಸಾಮಾನ್ಯ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮ ಅನ್ವಯಿಸುವುದರಿಂದ ₹500ಕ್ಕಿಂತ ಕಡಿಮೆ ಉಳಿಯುವಂತೆ ಹಣ ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ನಿಮ್ಮ ಖಾತೆಯ ವಿಧ ಮತ್ತು ವಹಿವಾಟಿನ ಸೌಲಭ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಲಭ್ಯವಿರುವ ಮೊತ್ತವನ್ನು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ದೃಢಪಡಿಸಿಕೊಳ್ಳಬಹುದು.
ಇನ್ನು, ಖಾತೆಯ ಬ್ಯಾಲೆನ್ಸ್ ಕಡಿಮೆಯಾದರೆ ಹಣಕಾಸು ವರ್ಷದ ಅಂತ್ಯದ ಮೊದಲು ಅಗತ್ಯ ಮೊತ್ತವನ್ನು ಜಮೆ ಮಾಡುವುದು ಒಂದು ಮಾರ್ಗ. ಆದಾಗ್ಯೂ, ನಿಮ್ಮ ಖಾತೆ Basic Savings Account ಆಗಿದ್ದರೆ ₹500 ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮ ಅನ್ವಯಿಸದಿರಬಹುದು. ಹೀಗಾಗಿ ನಿಮ್ಮ ಖಾತೆಯ ವಿಧವನ್ನು ತಿಳಿದುಕೊಂಡ ನಂತರವೇ ಹಣ ಜಮೆ ಮಾಡುವ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳಿ.
ಹಣ ಠೇವಣಿ ಮಾಡುವ ಮತ್ತು ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳು
ಅಂಚೆ ಕಚೇರಿಯ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಆರಂಭಿಕ ಠೇವಣಿ ಕನಿಷ್ಠ ₹500 ಆಗಿರುತ್ತದೆ. ಖಾತೆ ತೆರೆದ ನಂತರದ ಠೇವಣಿಗಳನ್ನು ಕನಿಷ್ಠ ₹10ರಿಂದ ಮಾಡಬಹುದು. ಸಾಮಾನ್ಯ ಖಾತೆಗೆ ಠೇವಣಿಯ ಗರಿಷ್ಠ ಮಿತಿ ನಿಗದಿಪಡಿಸಲಾಗಿಲ್ಲ. ಆದರೂ ದೊಡ್ಡ ಮೊತ್ತದ ವ್ಯವಹಾರ ಮಾಡುವಾಗ ಅನ್ವಯಿಸುವ ಗುರುತಿನ ಪರಿಶೀಲನೆ ಮತ್ತು ಇತರ ಬ್ಯಾಂಕಿಂಗ್ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸಬೇಕು.
ಹಣ ಹಿಂಪಡೆಯುವಾಗ ಕನಿಷ್ಠ ₹50 ಮೊತ್ತದ ನಿಯಮ ಅನ್ವಯಿಸಬಹುದು. ಆದರೆ ₹50 ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿದೆ ಎಂದರೆ ಖಾತೆಯಲ್ಲಿ ₹500ಕ್ಕಿಂತ ಕಡಿಮೆ ಉಳಿಸಬಹುದು ಎಂದಲ್ಲ. ಹಿಂಪಡೆಯುವಿಕೆ ಸಾಮಾನ್ಯ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮಕ್ಕೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ. ಚೆಕ್ ಅಥವಾ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ವ್ಯವಹಾರಗಳಲ್ಲಿಯೂ ನಿಗದಿತ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಮಿತಿಯನ್ನು ಕಡಿಮೆ ಮಾಡುವ ರೀತಿಯಲ್ಲಿ ಹಣ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿರುವುದಿಲ್ಲ.
ಖಾತೆಯಲ್ಲಿ ಹೆಚ್ಚು ಹಣ ಇಟ್ಟರೆ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ ಸಿಗುತ್ತದೆಯೇ?
ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಗೆ ಪ್ರಸ್ತುತ ಅಧಿಕೃತವಾಗಿ ಪ್ರಕಟಿಸಿರುವ ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ ಶೇ. 4 ಆಗಿದೆ. ಬಡ್ಡಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕುವಾಗ ತಿಂಗಳ 10ನೇ ದಿನದ ಅಂತ್ಯದಿಂದ ತಿಂಗಳ ಕೊನೆಯ ದಿನದವರೆಗೆ ಖಾತೆಯಲ್ಲಿರುವ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ಬಡ್ಡಿಯನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಪ್ರತಿ ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ಖಾತೆಗೆ ಜಮೆ ಮಾಡಲಾಗುತ್ತದೆ.
ಒಂದು ತಿಂಗಳಲ್ಲಿ 10ನೇ ದಿನದಿಂದ ತಿಂಗಳ ಕೊನೆಯ ದಿನದವರೆಗೆ ಖಾತೆಯ ಬ್ಯಾಲೆನ್ಸ್ ಯಾವುದೇ ಸಂದರ್ಭದಲ್ಲಿ ₹500ಕ್ಕಿಂತ ಕಡಿಮೆಯಾದರೆ, ಆ ತಿಂಗಳಿಗೆ ಬಡ್ಡಿ ಲಭ್ಯವಾಗದಿರಬಹುದು. ಆದ್ದರಿಂದ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮವನ್ನು ಪಾಲಿಸುವುದು ನಿರ್ವಹಣಾ ಶುಲ್ಕ ತಪ್ಪಿಸಲು ಮಾತ್ರವಲ್ಲ, ಬಡ್ಡಿ ಪಡೆಯುವ ಅರ್ಹತೆಯ ದೃಷ್ಟಿಯಿಂದಲೂ ಮುಖ್ಯವಾಗಿದೆ.
ಉದಾಹರಣೆಗೆ, ಖಾತೆಯಲ್ಲಿ ₹5,000 ಇಟ್ಟುಕೊಂಡಿರುವವರು ಮತ್ತು ₹50,000 ಇಟ್ಟುಕೊಂಡಿರುವವರು ಒಂದೇ ಶೇಕಡಾವಾರು ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ಬಡ್ಡಿ ಪಡೆಯುತ್ತಾರೆ. ಆದರೆ ಬಡ್ಡಿ ಮೊತ್ತವು ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಪರಿಗಣಿಸುವ ಬ್ಯಾಲೆನ್ಸ್ಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಬಡ್ಡಿದರ ಸರ್ಕಾರದ ಅಧಿಸೂಚನೆಗಳ ಪ್ರಕಾರ ಬದಲಾಗಬಹುದಾದ್ದರಿಂದ ಖಾತೆ ತೆರೆಯುವ ಅಥವಾ ದೊಡ್ಡ ಮೊತ್ತ ಜಮೆ ಮಾಡುವ ಮೊದಲು ಅಧಿಕೃತ ದರವನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
ಯಾರು ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆ ತೆರೆಯಬಹುದು?
ಅಂಚೆ ಕಚೇರಿಯ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯನ್ನು ಭಾರತದಲ್ಲಿ ವಾಸಿಸುವ ಅರ್ಹ ನಾಗರಿಕರು ತೆರೆಯಬಹುದು. ಒಬ್ಬ ವಯಸ್ಕರು ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ವೈಯಕ್ತಿಕ ಖಾತೆ ತೆರೆಯಬಹುದು. ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಜಂಟಿ ಖಾತೆ ಸೌಲಭ್ಯವೂ ಲಭ್ಯವಿದೆ. ಅಪ್ರಾಪ್ತ ವಯಸ್ಕರ ಪರವಾಗಿ ಪೋಷಕರು ಅಥವಾ ಕಾನೂನುಬದ್ಧ ಪಾಲಕರು ಖಾತೆ ತೆರೆಯಬಹುದು. 10 ವರ್ಷ ಮತ್ತು ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಯಸ್ಸಿನ ಅಪ್ರಾಪ್ತರು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆಯಲು ಅರ್ಹರಾಗಿರಬಹುದು.
ಖಾತೆ ತೆರೆಯುವಾಗ ಗುರುತಿನ ಪುರಾವೆ, ವಿಳಾಸದ ಪುರಾವೆ, ಅನ್ವಯಿಸಿದಲ್ಲಿ ಪ್ಯಾನ್ ಮತ್ತು ಆಧಾರ್ ಸೇರಿದಂತೆ ಅಗತ್ಯ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗಬಹುದು. ಜಂಟಿ ಖಾತೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಎಲ್ಲ ಖಾತೆದಾರರ KYC ದಾಖಲೆಗಳು ಬೇಕಾಗಬಹುದು. ಅಪ್ರಾಪ್ತರ ಖಾತೆಗೆ ಪಾಲಕರ ದಾಖಲೆಗಳು ಮತ್ತು ಜನ್ಮ ದಿನಾಂಕದ ಪುರಾವೆ ಅಗತ್ಯವಾಗಬಹುದು.
ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಹೆಸರಿನಲ್ಲಿ ಎಷ್ಟು ಖಾತೆ ತೆರೆಯಬಹುದು ಎಂಬುದು ಖಾತೆಯ ಪ್ರಕಾರ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ. ಆದ್ದರಿಂದ ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅಂಚೆ ಕಚೇರಿಯಿಂದ ಸ್ಪಷ್ಟನೆ ಪಡೆಯುವುದು ಸೂಕ್ತ.
Basic Savings Account ಎಂದರೇನು? ಇದರಲ್ಲಿ ₹500 ಬೇಕೇ?
ಅಂಚೆ ಕಚೇರಿಯ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆ ಮತ್ತು Basic Savings Account ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಬಹಳ ಮುಖ್ಯ. ಸರ್ಕಾರದ ಕಲ್ಯಾಣ ಯೋಜನೆಯ ನೋಂದಾಯಿತ ಫಲಾನುಭವಿಗಳಿಗೆ ಶೂನ್ಯ ಬ್ಯಾಲೆನ್ಸ್ನ Basic Savings Account ತೆರೆಯುವ ವ್ಯವಸ್ಥೆ ಇದೆ. ಈ ಖಾತೆಗೆ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳುವ ಕಡ್ಡಾಯವಿಲ್ಲ ಮತ್ತು ಸಾಮಾನ್ಯ ಖಾತೆಗೆ ಅನ್ವಯಿಸುವ ₹50 ನಿರ್ವಹಣಾ ಶುಲ್ಕವೂ ಅನ್ವಯಿಸುವುದಿಲ್ಲ.
ಆದರೆ ಎಲ್ಲರೂ ತಮ್ಮ ಸಾಮಾನ್ಯ ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಯನ್ನು Basic Savings Account ಎಂದು ಭಾವಿಸಬಾರದು. ನಿಮ್ಮ ಖಾತೆಯ ಪಾಸ್ಬುಕ್, ಖಾತೆ ತೆರೆಯುವ ದಾಖಲೆ ಅಥವಾ ಅಂಚೆ ಕಚೇರಿಯ ಅಧಿಕಾರಿಯಿಂದ ಖಾತೆಯ ವಿಧವನ್ನು ದೃಢಪಡಿಸಿಕೊಳ್ಳಿ. ನೀವು ಸರ್ಕಾರಿ ಯೋಜನೆಯ ಫಲಾನುಭವಿಯಾಗಿದ್ದರೂ ನಿಮ್ಮ ಖಾತೆಯು ಯಾವ ವರ್ಗಕ್ಕೆ ಸೇರಿದೆ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅಗತ್ಯ.
ಮೂರು ವರ್ಷ ವ್ಯವಹಾರ ಮಾಡದಿದ್ದರೆ ಖಾತೆ ಮುಚ್ಚುತ್ತದೆಯೇ?
ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮದ ಜೊತೆಗೆ, ಖಾತೆ ಸಕ್ರಿಯವಾಗಿರುವುದಕ್ಕೂ ಪ್ರತ್ಯೇಕ ನಿಯಮಗಳಿವೆ. ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಸತತ ಮೂರು ಹಣಕಾಸು ವರ್ಷಗಳ ಕಾಲ ಠೇವಣಿ ಅಥವಾ ಹಣ ಹಿಂಪಡೆಯುವಂತಹ ವಹಿವಾಟು ನಡೆಯದಿದ್ದರೆ, ಖಾತೆಯನ್ನು ನಿಷ್ಕ್ರಿಯ ಅಥವಾ Silent Account ಎಂದು ಪರಿಗಣಿಸಬಹುದು. ಇಂತಹ ಖಾತೆಯನ್ನು ಮತ್ತೆ ಸಕ್ರಿಯಗೊಳಿಸಲು ಸಂಬಂಧಪಟ್ಟ ಅಂಚೆ ಕಚೇರಿಗೆ ಅರ್ಜಿ, ಪಾಸ್ಬುಕ್ ಮತ್ತು ಅಗತ್ಯವಿರುವ ನವೀಕರಿಸಿದ KYC ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗಬಹುದು.
ಇಲ್ಲಿ ಎರಡು ನಿಯಮಗಳನ್ನು ಗೊಂದಲಪಡಿಸಬಾರದು. ಒಂದು, ಖಾತೆಯಲ್ಲಿ ₹500 ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳದಿದ್ದರೆ ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಡಿತವಾಗುವ ಸಾಧ್ಯತೆ. ಇನ್ನೊಂದು, ಸತತ ಮೂರು ಹಣಕಾಸು ವರ್ಷಗಳ ಕಾಲ ವಹಿವಾಟು ನಡೆಯದಿದ್ದರೆ ಖಾತೆಯನ್ನು Silent Account ಎಂದು ವರ್ಗೀಕರಿಸುವ ನಿಯಮ. ಇವೆರಡೂ ವಿಭಿನ್ನ ವಿಷಯಗಳಾಗಿವೆ.
ಖಾತೆ ಮುಚ್ಚಲ್ಪಟ್ಟರೆ ಮತ್ತೆ ತೆರೆಯಬಹುದೇ?
ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಡಿತದ ನಂತರ ಬ್ಯಾಲೆನ್ಸ್ ಶೂನ್ಯವಾದ ಕಾರಣ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಚ್ಚಲ್ಪಟ್ಟರೆ, ಅದನ್ನು ಹಳೆಯ ಖಾತೆಯಂತೆಯೇ ಪುನಃ ಸಕ್ರಿಯಗೊಳಿಸುವ ಅವಕಾಶ ಇರುವುದಿಲ್ಲ ಎಂದು ಅಧಿಕೃತ ಸಂಸದೀಯ ಸಮಿತಿಯ ದಾಖಲೆಯಲ್ಲೂ ಉಲ್ಲೇಖಿಸಲಾಗಿದೆ.
ಹೀಗಾಗಿ ಖಾತೆದಾರರು ಮುಂಚಿತವಾಗಿ ಬ್ಯಾಲೆನ್ಸ್ ಪರಿಶೀಲಿಸುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ. ಖಾತೆ ಮುಚ್ಚಿರುವುದು ತಿಳಿದರೆ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಯನ್ನು ಸಂಪರ್ಕಿಸಿ ದಾಖಲೆಗಳಲ್ಲಿ ಖಾತೆಯ ಸ್ಥಿತಿಯನ್ನು ದೃಢಪಡಿಸಿಕೊಳ್ಳಿ. ಹೊಸ ಖಾತೆ ತೆರೆಯಬೇಕಾದರೆ ಪ್ರಸ್ತುತ ಅನ್ವಯಿಸುವ KYC ಮತ್ತು ಖಾತೆ ತೆರೆಯುವ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸಬೇಕು. ಖಾತೆ ಮುಚ್ಚಿದ ನಂತರ ಹಳೆಯ ಖಾತೆಯ ಹಣ ಅಥವಾ ಬಡ್ಡಿ ಕುರಿತು ಸಂದೇಹವಿದ್ದರೆ ಸಂಬಂಧಪಟ್ಟ ಕಚೇರಿಯಿಂದ ಲಿಖಿತ ವಿವರ ಪಡೆಯುವುದು ಉತ್ತಮ.
ನಿಮ್ಮ ಅಂಚೆ ಕಚೇರಿ ಖಾತೆಯನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ನಿರ್ವಹಿಸಲು ಐದು ಸಲಹೆಗಳು
1. ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಉಳಿಯುವಂತೆ ನೋಡಿಕೊಳ್ಳಿ.
2. ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ, ವಿಶೇಷವಾಗಿ ಮಾರ್ಚ್ ತಿಂಗಳಲ್ಲಿ, ನಿಮ್ಮ ಖಾತೆಯ ಬ್ಯಾಲೆನ್ಸ್ ಪರಿಶೀಲಿಸಿ.
3. ನಿಮ್ಮ ಖಾತೆಯು ಸಾಮಾನ್ಯ POSA ಅಥವಾ Basic Savings Account ಆಗಿದೆಯೇ ಎಂಬುದನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ.
4. ಮೂರು ಹಣಕಾಸು ವರ್ಷಗಳ ಕಾಲ ಯಾವುದೇ ವಹಿವಾಟು ಮಾಡದೆ ಖಾತೆಯನ್ನು ಬಿಟ್ಟುಬಿಡಬೇಡಿ; ಖಾತೆ ಸಕ್ರಿಯವಾಗಿದೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ.
5. ಬಡ್ಡಿದರ, ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಅಥವಾ ಖಾತೆಯ ನಿಯಮಗಳ ಬಗ್ಗೆ ಸಂಶಯವಿದ್ದರೆ India Postನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಅಥವಾ ನಿಮ್ಮ ಅಂಚೆ ಕಚೇರಿಯಿಂದ ಮಾಹಿತಿ ಪಡೆಯಿರಿ.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಎಲ್ಲಿ ನೋಡಬಹುದು?
ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಯ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್, ಬಡ್ಡಿದರ ಮತ್ತು ಇತರ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಲು India Postನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಪರಿಶೀಲಿಸಬಹುದು.
India Post ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್: https://www.indiapost.gov.in/
ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ವಿವರ: https://www.indiapost.gov.in/Financial/Pages/Content/Post-Office-Saving-Schemes.aspx
ಸರ್ಕಾರದ ಯೋಜನೆಗಳ ಮಾಹಿತಿ: https://www.myscheme.gov.in/schemes/posa
ಕೊನೆಯ ಮಾತು
ಅಂಚೆ ಕಚೇರಿಯ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ₹500 ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ. ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ಈ ಮಿತಿಯನ್ನು ಪಾಲಿಸದಿದ್ದರೆ ₹50 ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಡಿತವಾಗಬಹುದು. ಆ ಶುಲ್ಕದ ನಂತರ ಬ್ಯಾಲೆನ್ಸ್ ಶೂನ್ಯವಾದರೆ ಖಾತೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮುಚ್ಚಲ್ಪಡಬಹುದು. ಜೊತೆಗೆ, ತಿಂಗಳ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರಕ್ಕೂ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಆದರೆ Basic Savings Accountಗೆ ಶೂನ್ಯ ಬ್ಯಾಲೆನ್ಸ್ ಸೌಲಭ್ಯವಿದ್ದು, ಸಾಮಾನ್ಯ ಖಾತೆಯ ನಿರ್ವಹಣಾ ಶುಲ್ಕ ನಿಯಮ ಅದಕ್ಕೆ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ನಿಮ್ಮ ಖಾತೆಯ ವಿಧವನ್ನು ಮೊದಲು ಖಚಿತಪಡಿಸಿಕೊಂಡು, ಬ್ಯಾಲೆನ್ಸ್ ಮತ್ತು ವಹಿವಾಟುಗಳನ್ನು ನಿಯಮಿತವಾಗಿ ಪರಿಶೀಲಿಸಿ. ಈ ಸಣ್ಣ ಮುನ್ನೆಚ್ಚರಿಕೆ ಅನಗತ್ಯ ಶುಲ್ಕವನ್ನು ತಪ್ಪಿಸಲು ಮತ್ತು ಖಾತೆಯನ್ನು ಸರಿಯಾಗಿ ನಿರ್ವಹಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಯೋಜನೆಗಳು, ಸರ್ಕಾರಿ ಸೌಲಭ್ಯಗಳು, ಉದ್ಯೋಗ ಮಾಹಿತಿ ಮತ್ತು ಜನರಿಗೆ ಉಪಯುಕ್ತವಾದ ಹಣಕಾಸು ಸುದ್ದಿಗಳಿಗಾಗಿ ನಮ್ಮ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ: https://kannadasuddi.com/
India Post ಅಧಿಕೃತ https://www.indiapost.gov.in/ವೆಬ್ಸೈಟ್.
Reed more…ಅಂಚೆ ಇಲಾಖೆ ನೌಕರರಿಗೆ 60 ದಿನಗಳ ಬೋನಸ್ ಘೋಷಣೆ; GDS ಸೇರಿ ಯಾರಿಗೆ ಎಷ್ಟು ಹಣ ಸಿಗಲಿದೆ?
| Apply Link |
1 thought on “Post Office Account: ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಎಷ್ಟು ಇರಬೇಕು? ₹50 ಶುಲ್ಕದ ನಿಯಮ ತಿಳಿದುಕೊಳ್ಳಿ!”