

ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ಹಣ ಸಂಪಾದಿಸುವುದರ ಜೊತೆಗೆ ಅದನ್ನು ಸರಿಯಾಗಿ ಉಳಿಸುವುದೂ ಬಹಳ ಮುಖ್ಯವಾಗಿದೆ. ತಿಂಗಳ ಸಂಬಳ ಬಂದಾಗ ಮನೆಯ ಖರ್ಚು, ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಬಾಡಿಗೆ, ದಿನಸಿ, ವಿದ್ಯುತ್ ಬಿಲ್ ಸೇರಿದಂತೆ ಹಲವು ಅಗತ್ಯಗಳಿಗೆ ಹಣ ಖರ್ಚಾಗುತ್ತದೆ. ಹೀಗಾಗಿ ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಉಳಿತಾಯ ಮಾಡಲು ಸಾಕಷ್ಟು ಜನರಿಗೆ ಕಷ್ಟವಾಗುತ್ತದೆ. ಆದರೆ ಪ್ರತಿದಿನ ಸ್ವಲ್ಪ ಹಣವನ್ನು ಬದಿಗಿಡುವ ಅಭ್ಯಾಸ ಮಾಡಿಕೊಂಡರೆ ಭವಿಷ್ಯದ ಅಗತ್ಯಗಳಿಗಾಗಿ ನಿಧಾನವಾಗಿ ಹಣ ಸಂಗ್ರಹಿಸಬಹುದು.
ಸಣ್ಣ ಮೊತ್ತದಿಂದ ಉಳಿತಾಯ ಆರಂಭಿಸಲು ಬಯಸುವವರಿಗೆ ಅಂಚೆ ಕಚೇರಿಯ ಮರುಕಳಿಸುವ ಠೇವಣಿ ಯೋಜನೆ ಅಂದರೆ ಪೋಸ್ಟ್ ಆಫೀಸ್ ರಿಕರಿಂಗ್ ಡೆಪಾಸಿಟ್ (Post Office Recurring Deposit – RD) ಒಂದು ಆಯ್ಕೆಯಾಗಿದೆ. ಈ ಯೋಜನೆಯಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಇಡಬಹುದು. ಐದು ವರ್ಷಗಳ ಅವಧಿ ಪೂರ್ಣಗೊಂಡಾಗ ಠೇವಣಿ ಮಾಡಿದ ಹಣದ ಜೊತೆಗೆ ಅನ್ವಯವಾಗುವ ಬಡ್ಡಿಯನ್ನೂ ಪಡೆಯಬಹುದು.
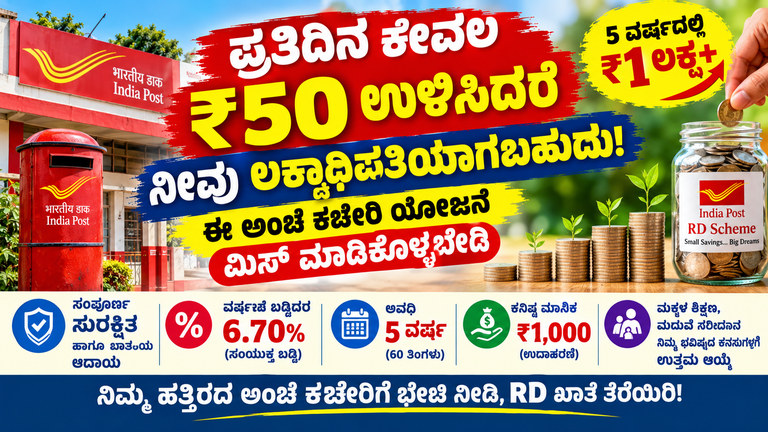
ಪ್ರಸ್ತುತ ಅಂಚೆ ಕಚೇರಿಯ ಐದು ವರ್ಷದ RD ಯೋಜನೆಗೆ ವಾರ್ಷಿಕ ಶೇ.6.7 ಬಡ್ಡಿದರ ಅನ್ವಯಿಸುತ್ತಿದೆ. ಈ ಬಡ್ಡಿದರವನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಸಂಯೋಜಿಸಲಾಗುತ್ತದೆ. ಅಂದರೆ, ಬಡ್ಡಿಯ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಸಂಯುಕ್ತ ಬಡ್ಡಿಯ ವಿಧಾನವನ್ನು ಬಳಸಲಾಗುತ್ತದೆ. ಆದರೆ ಸರ್ಕಾರ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರವನ್ನು ಕಾಲಕಾಲಕ್ಕೆ ಪರಿಶೀಲಿಸಬಹುದಾದ್ದರಿಂದ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಪ್ರಸ್ತುತ ದರವನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಅಂಚೆ ಕಚೇರಿಯ RD ಯೋಜನೆ ಎಂದರೇನು?
ಪೋಸ್ಟ್ ಆಫೀಸ್ RD ಎನ್ನುವುದು ನಿಯಮಿತವಾಗಿ ಹಣ ಉಳಿಸಲು ರೂಪಿಸಿರುವ ಠೇವಣಿ ಯೋಜನೆಯಾಗಿದೆ. ಇದರಲ್ಲಿ ಒಮ್ಮೆ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವ ಬದಲು ಪ್ರತಿ ತಿಂಗಳು ಒಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡಲಾಗುತ್ತದೆ. ಹೀಗಾಗಿ ಸಂಬಳ ಪಡೆಯುವವರು, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು ಹಾಗೂ ಕುಟುಂಬದ ಖರ್ಚುಗಳ ನಡುವೆ ಉಳಿತಾಯ ಮಾಡಲು ಬಯಸುವವರಿಗೆ ಇದು ಅನುಕೂಲಕರವಾಗಬಹುದು.
ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿ ಪ್ರತಿದಿನ ₹50 ಉಳಿಸುವ ನಿರ್ಧಾರ ಕೈಗೊಂಡರೆ, 30 ದಿನಗಳ ಲೆಕ್ಕದಲ್ಲಿ ಸುಮಾರು ₹1,500 ಉಳಿತಾಯ ಮಾಡಬಹುದು. ಈ ಹಣವನ್ನು ಪ್ರತಿ ತಿಂಗಳು RD ಖಾತೆಗೆ ಠೇವಣಿ ಮಾಡಬಹುದು. ಐದು ವರ್ಷಗಳ ಕಾಲ ಇದೇ ರೀತಿ ಮುಂದುವರಿಸಿದರೆ ಒಟ್ಟು ₹90,000 ಅಸಲು ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಿದಂತಾಗುತ್ತದೆ. ಅದರ ಮೇಲೆ ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬಡ್ಡಿ ದೊರೆಯುತ್ತದೆ.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ವಿಷಯವೆಂದರೆ RD ಖಾತೆಗೆ ಪ್ರತಿದಿನ ಹಣ ಹಾಕುವ ಅಗತ್ಯವಿಲ್ಲ. ಖಾತೆಯಲ್ಲಿ ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿರುವ ಮಾಸಿಕ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ನಿಗದಿತ ದಿನಾಂಕದೊಳಗೆ ಪಾವತಿಸಬೇಕು. ದಿನನಿತ್ಯದ ₹50 ಉಳಿತಾಯವು ಆ ಮಾಸಿಕ ಠೇವಣಿಗೆ ಹಣ ಸಂಗ್ರಹಿಸಿಕೊಳ್ಳಲು ಬಳಸಬಹುದಾದ ಒಂದು ಸರಳ ವಿಧಾನವಾಗಿದೆ.
ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಎಷ್ಟು?
ಅಂಚೆ ಕಚೇರಿಯ ಐದು ವರ್ಷದ RD ಯೋಜನೆಗೆ ಪ್ರಸ್ತುತ ವಾರ್ಷಿಕ ಶೇ.6.7 ಬಡ್ಡಿದರ ಅನ್ವಯಿಸುತ್ತಿದೆ. ಈ ದರವು 2026ರ ಅಕ್ಟೋಬರ್ನಿಂದ ಡಿಸೆಂಬರ್ವರೆಗಿನ ಅವಧಿಯಲ್ಲಿಯೂ ಮುಂದುವರಿದಿದೆ ಎಂದು ರಾಷ್ಟ್ರೀಯ ಉಳಿತಾಯ ಸಂಸ್ಥೆಯ ಬಡ್ಡಿದರ ಮಾಹಿತಿಯಲ್ಲಿ ತಿಳಿಸಲಾಗಿದೆ.
ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ಅಂಶಗಳು ಹೀಗಿವೆ:
ಯೋಜನೆಯ ಹೆಸರು: National Savings Recurring Deposit Account
ಅವಧಿ: 5 ವರ್ಷಗಳು
ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ: ವಾರ್ಷಿಕ ಶೇ.6.7
ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ: ತ್ರೈಮಾಸಿಕ ಸಂಯೋಜಿತ ಬಡ್ಡಿ
ಕನಿಷ್ಠ ಮಾಸಿಕ ಠೇವಣಿ: ₹100
ಠೇವಣಿ ಹೆಚ್ಚಿಸುವ ವಿಧಾನ: ₹10ರ ಗುಣಕಗಳಲ್ಲಿ
ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ: ನಿಗದಿತ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ
ಹಣ ಪಡೆಯುವ ಸಮಯ: ಸಾಮಾನ್ಯವಾಗಿ ಐದು ವರ್ಷದ ಮೆಚ್ಯೂರಿಟಿ ಪೂರ್ಣಗೊಂಡ ನಂತರ
ಈ ವಿವರಗಳು ಸಾಮಾನ್ಯ ಯೋಜನಾ ನಿಯಮಗಳನ್ನು ಆಧರಿಸಿವೆ. ಖಾತೆ ತೆರೆಯುವ ಸಮಯದಲ್ಲಿ ಅಂಚೆ ಕಚೇರಿಯಿಂದ ಇತ್ತೀಚಿನ ನಿಯಮಗಳು, ಬಡ್ಡಿದರ ಮತ್ತು ಅನ್ವಯವಾಗುವ ಷರತ್ತುಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
ಪ್ರತಿದಿನ ₹50 ಉಳಿಸಿದರೆ ಐದು ವರ್ಷಗಳಲ್ಲಿ ಎಷ್ಟು ಹಣ ಸಿಗಬಹುದು?
ಈ ಯೋಜನೆಯಲ್ಲಿ ಹೆಚ್ಚು ಆಸಕ್ತಿ ಮೂಡಿಸುವ ವಿಷಯವೆಂದರೆ ಸಣ್ಣ ಮೊತ್ತದ ನಿಯಮಿತ ಉಳಿತಾಯದಿಂದ ಐದು ವರ್ಷಗಳಲ್ಲಿ ಎಷ್ಟು ಹಣ ಸಂಗ್ರಹಿಸಬಹುದು ಎಂಬುದು. ದಿನಕ್ಕೆ ₹50 ಉಳಿಸುವುದನ್ನು ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡು ಲೆಕ್ಕಾಚಾರ ನೋಡೋಣ.
ಪ್ರತಿದಿನ ₹50 ಉಳಿಸಿದರೆ 30 ದಿನಗಳ ಸರಳ ಲೆಕ್ಕದಲ್ಲಿ ₹1,500 ಆಗುತ್ತದೆ. ಇದೇ ಮೊತ್ತವನ್ನು ಪ್ರತಿ ತಿಂಗಳು RD ಖಾತೆಯಲ್ಲಿ ಠೇವಣಿ ಮಾಡಬಹುದು.
ಪ್ರತಿ ತಿಂಗಳ ಠೇವಣಿ: ₹1,500
ಐದು ವರ್ಷಗಳ ಅವಧಿ: 60 ತಿಂಗಳು
ಒಟ್ಟು ಅಸಲು ಹೂಡಿಕೆ: ₹1,500 × 60 = ₹90,000
ವಾರ್ಷಿಕ ಶೇ.6.7 ಬಡ್ಡಿದರದಲ್ಲಿ ಐದು ವರ್ಷಗಳ ಕೊನೆಯಲ್ಲಿ ಸಿಗಬಹುದಾದ ಮೊತ್ತ: ಸುಮಾರು ₹1.06 ಲಕ್ಷದಿಂದ ₹1.07 ಲಕ್ಷದವರೆಗೆ.
ಹೀಗಾಗಿ ದಿನಕ್ಕೆ ₹50 ಉಳಿಸಿ, ಅದನ್ನು ಪ್ರತಿ ತಿಂಗಳು ₹1,500ರ RD ಠೇವಣಿಯಾಗಿ ಮುಂದುವರಿಸಿದರೆ ಐದು ವರ್ಷಗಳ ನಂತರ ಸುಮಾರು ₹1.06 ಲಕ್ಷದಷ್ಟು ಮೊತ್ತ ಸಂಗ್ರಹವಾಗಬಹುದು. ನಿಖರವಾದ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತವು ಠೇವಣಿ ದಿನಾಂಕಗಳು, ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರ ಮತ್ತು ಅಧಿಕೃತ ಲೆಕ್ಕಾಚಾರದ ವಿಧಾನವನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಇದು ಐದು ವರ್ಷಗಳಲ್ಲಿ ಕೋಟ್ಯಾಧಿಪತಿಯಾಗುವ ಯೋಜನೆಯಲ್ಲ. ಆದರೆ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ನಿಯಮಿತವಾಗಿ ಉಳಿಸುವ ಮೂಲಕ ₹90,000 ಅಸಲು ಹೂಡಿಕೆಯನ್ನು ಒಂದು ಲಕ್ಷ ರೂಪಾಯಿಗೂ ಅಧಿಕ ಮೊತ್ತವಾಗಿ ಬೆಳೆಸುವ ಅವಕಾಶವಿದೆ.
ತಿಂಗಳಿಗೆ ₹1,000 ಉಳಿಸಿದರೆ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ?
ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ತಿಂಗಳಿಗೆ ₹1,500 ಉಳಿಸಲು ಸಾಧ್ಯವಾಗದೇ ಇರಬಹುದು. ಅಂತಹವರು ತಮ್ಮ ಆದಾಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಕಡಿಮೆ ಮೊತ್ತದಿಂದಲೂ ಉಳಿತಾಯ ಆರಂಭಿಸಬಹುದು. ಉದಾಹರಣೆಗೆ, ಪ್ರತಿ ತಿಂಗಳು ₹1,000 ಠೇವಣಿ ಮಾಡಿದರೆ ಲೆಕ್ಕಾಚಾರ ಹೀಗಿರುತ್ತದೆ.
ಮಾಸಿಕ ಠೇವಣಿ: ₹1,000
ಐದು ವರ್ಷಗಳಲ್ಲಿ ಒಟ್ಟು ಠೇವಣಿ: ₹60,000
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ.6.7
ಐದು ವರ್ಷದ ನಂತರ ಅಂದಾಜು ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ: ಸುಮಾರು ₹71,000
ಅಂದರೆ ಐದು ವರ್ಷಗಳಲ್ಲಿ ₹60,000 ಅಸಲು ಹಣ ಠೇವಣಿ ಮಾಡಿದರೆ, ಅನ್ವಯಿಸುವ ಬಡ್ಡಿಯೊಂದಿಗೆ ಸುಮಾರು ₹71,000 ಸಿಗಬಹುದು. ಇದು ಅಂದಾಜು ಮೊತ್ತವಾಗಿದ್ದು, ಅಧಿಕೃತ ಮೆಚ್ಯೂರಿಟಿ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಅಂಚೆ ಕಚೇರಿಯ ಮಾಹಿತಿ ಅಂತಿಮವಾಗಿರುತ್ತದೆ.
ತಿಂಗಳಿಗೆ ₹500 ಉಳಿಸುವವರಿಗೂ ಈ ಯೋಜನೆ ಒಂದು ಆರಂಭಿಕ ಆಯ್ಕೆಯಾಗಬಹುದು. ₹500ರಂತೆ 60 ತಿಂಗಳು ಠೇವಣಿ ಮಾಡಿದರೆ ಒಟ್ಟು ಅಸಲು ₹30,000 ಆಗುತ್ತದೆ. ಇದರ ಮೇಲಿನ ಬಡ್ಡಿಯನ್ನು ಸೇರಿಸಿ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
ಈ ರೀತಿಯಾಗಿ ಪ್ರತಿಯೊಬ್ಬರೂ ತಮ್ಮ ಆದಾಯ ಮತ್ತು ಖರ್ಚುಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಉಳಿತಾಯದ ಗುರಿಯನ್ನು ರೂಪಿಸಿಕೊಳ್ಳಬಹುದು.
ಕನಿಷ್ಠ ಎಷ್ಟು ಹಣದಿಂದ RD ಖಾತೆ ತೆರೆಯಬಹುದು?
ಅಂಚೆ ಕಚೇರಿಯ ಐದು ವರ್ಷದ RD ಯೋಜನೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಮಾಸಿಕ ಠೇವಣಿ ₹100 ಆಗಿದೆ. ಇದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು ₹10ರ ಗುಣಕಗಳಲ್ಲಿ ಆಯ್ಕೆ ಮಾಡಬಹುದು. ಯೋಜನೆಯಲ್ಲಿ ನಿಗದಿತ ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ ಇಲ್ಲ.
ಉದಾಹರಣೆಗೆ, ₹100, ₹500, ₹1,000, ₹1,500 ಅಥವಾ ₹2,000 ಹೀಗೆ ಪ್ರತಿ ತಿಂಗಳು ನಿಮ್ಮ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ತಕ್ಕಂತೆ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು. ಆದರೆ ಖಾತೆ ತೆರೆದ ನಂತರ ಮಾಸಿಕ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಬದಲಾಯಿಸಲು ಸಾಧ್ಯವಿದೆಯೇ ಎಂಬುದನ್ನು ಮುಂಚಿತವಾಗಿ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ವಿಚಾರಿಸಬೇಕು. ಸಾಮಾನ್ಯ ನಿಯಮದಂತೆ ಖಾತೆ ಆರಂಭಿಸುವಾಗ ಆಯ್ಕೆ ಮಾಡಿದ ಠೇವಣಿ ಮೊತ್ತವೇ ಖಾತೆಯ ಅವಧಿಯಲ್ಲಿ ಮುಂದುವರಿಯುತ್ತದೆ.
ಆದ್ದರಿಂದ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯ, ಮನೆಯ ಖರ್ಚು, ಸಾಲದ ಕಂತುಗಳು ಮತ್ತು ತುರ್ತು ಅಗತ್ಯಗಳನ್ನು ಪರಿಗಣಿಸಿ ಸೂಕ್ತ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಉತ್ತಮ.
RD ಯೋಜನೆಯಲ್ಲಿ ಖಾತೆ ತೆರೆಯುವುದು ಹೇಗೆ?
ಅಂಚೆ ಕಚೇರಿಯ RD ಖಾತೆ ತೆರೆಯಲು ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಬಹುದು. ಅಲ್ಲಿ National Savings Recurring Deposit Account ತೆರೆಯಲು ಅರ್ಜಿ ಮತ್ತು ಅಗತ್ಯ ಮಾಹಿತಿ ಪಡೆಯಬಹುದು.
ಖಾತೆ ತೆರೆಯುವ ಸಾಮಾನ್ಯ ಪ್ರಕ್ರಿಯೆ ಹೀಗಿದೆ:
1. ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಿ.
2. ಐದು ವರ್ಷದ RD ಖಾತೆ ತೆರೆಯಲು ಅರ್ಜಿ ನಮೂನೆಯನ್ನು ಪಡೆಯಿರಿ.
3. ಅರ್ಜಿಯಲ್ಲಿ ಹೆಸರು, ವಿಳಾಸ, ಜನ್ಮ ದಿನಾಂಕ ಮತ್ತು ಇತರ ಅಗತ್ಯ ವಿವರಗಳನ್ನು ಭರ್ತಿ ಮಾಡಿ.
4. ಅಂಚೆ ಕಚೇರಿ ಕೇಳುವ ಗುರುತಿನ ದಾಖಲೆ, ವಿಳಾಸದ ದಾಖಲೆ, PAN ಅಥವಾ ಅನ್ವಯಿಸುವ ಇತರ KYC ದಾಖಲೆಗಳನ್ನು ಒದಗಿಸಿ.
5. ಮಾಸಿಕ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
6. ಪ್ರಾರಂಭಿಕ ಠೇವಣಿಯನ್ನು ಪಾವತಿಸಿ ಖಾತೆ ತೆರೆಯುವ ಪ್ರಕ್ರಿಯೆ ಪೂರ್ಣಗೊಳಿಸಿ.
7. ಪಾಸ್ಬುಕ್ ಅಥವಾ ಖಾತೆಗೆ ಸಂಬಂಧಿಸಿದ ದಾಖಲೆಗಳನ್ನು ಪಡೆದು, ಮುಂದಿನ ಠೇವಣಿಗಳನ್ನು ಯಾವ ದಿನಾಂಕದೊಳಗೆ ಮಾಡಬೇಕು ಎಂಬುದನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ.
ದಾಖಲೆಗಳ ಅವಶ್ಯಕತೆಗಳು ವ್ಯಕ್ತಿಯ ಪರಿಸ್ಥಿತಿ ಮತ್ತು ಅಂಚೆ ಕಚೇರಿಯ ಪ್ರಸ್ತುತ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬದಲಾಗಬಹುದು. ಆದ್ದರಿಂದ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಸಂಬಂಧಪಟ್ಟ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಅಗತ್ಯ ದಾಖಲೆಗಳ ಪಟ್ಟಿಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಯಾರು RD ಖಾತೆ ತೆರೆಯಬಹುದು?
ಸಾಮಾನ್ಯವಾಗಿ ಒಬ್ಬ ವಯಸ್ಕ ವ್ಯಕ್ತಿ ತನ್ನ ಹೆಸರಿನಲ್ಲಿ RD ಖಾತೆ ತೆರೆಯಬಹುದು. ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟು ಗರಿಷ್ಠ ಮೂವರು ವಯಸ್ಕರು ಜಂಟಿ ಖಾತೆಯನ್ನು ತೆರೆಯುವ ಅವಕಾಶವೂ ಇದೆ. ಅಪ್ರಾಪ್ತ ವಯಸ್ಕರ ಪರವಾಗಿ ಪೋಷಕರು ಅಥವಾ ಕಾನೂನುಬದ್ಧ ಪಾಲಕರು ಖಾತೆ ತೆರೆಯಬಹುದು. ಹತ್ತು ವರ್ಷಕ್ಕಿಂತ ಮೇಲ್ಪಟ್ಟ ಅಪ್ರಾಪ್ತರು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆಯಲು ಅರ್ಹರಾಗಿರಬಹುದು.
ಮಕ್ಕಳ ಭವಿಷ್ಯದ ಶಿಕ್ಷಣ, ಕುಟುಂಬದ ಸಣ್ಣ ಗುರಿಗಳು ಅಥವಾ ನಿರ್ದಿಷ್ಟ ಅವಧಿಯ ಉಳಿತಾಯಕ್ಕಾಗಿ RD ಖಾತೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಆದಾಗ್ಯೂ, ಖಾತೆ ತೆರೆಯುವ ಅರ್ಹತೆ ಮತ್ತು ಕಾರ್ಯಾಚರಣೆಯ ನಿಯಮಗಳನ್ನು ಅಂಚೆ ಕಚೇರಿಯಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಮಧ್ಯದಲ್ಲಿ ಹಣದ ಅಗತ್ಯ ಬಂದರೆ ಏನು ಮಾಡಬಹುದು?
ಐದು ವರ್ಷಗಳ RD ಯೋಜನೆಯಲ್ಲಿ ಹಣವನ್ನು ನಿಯಮಿತವಾಗಿ ಠೇವಣಿ ಮಾಡುವುದು ಮುಖ್ಯ. ಆದರೆ ತುರ್ತು ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಹಣದ ಅಗತ್ಯ ಬಂದರೆ ಏನು ಮಾಡಬಹುದು ಎಂಬುದನ್ನೂ ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
ಅಧಿಕೃತ ಯೋಜನಾ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಖಾತೆ ತೆರೆದ ಒಂದು ವರ್ಷದ ನಂತರ ಕೆಲವು ಷರತ್ತುಗಳಿಗೆ ಒಳಪಟ್ಟು ಖಾತೆಯಲ್ಲಿರುವ ಬಾಕಿ ಮೊತ್ತದ ಶೇ.50ರವರೆಗೆ ಭಾಗಶಃ ಹಣ ಹಿಂಪಡೆಯುವ ಅವಕಾಶವಿದೆ. ಈ ಸೌಲಭ್ಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನಿಖರವಾದ ಅರ್ಹತೆ, ಮಿತಿ ಮತ್ತು ಮರುಪಾವತಿ ಷರತ್ತುಗಳನ್ನು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಪರಿಶೀಲಿಸಬೇಕು.
ಇದಲ್ಲದೆ, ಸಾಮಾನ್ಯವಾಗಿ ಮೂರು ವರ್ಷಗಳ ನಂತರ ಖಾತೆಯನ್ನು ಅವಧಿಗೂ ಮುನ್ನ ಮುಚ್ಚುವ ಅವಕಾಶವಿರಬಹುದು. ಆದರೆ ಇಂತಹ ಮುಂಗಡ ಮುಚ್ಚುವಿಕೆಗೆ ವಿಶೇಷ ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ. ಅವಧಿಗೂ ಮುನ್ನ ಖಾತೆ ಮುಚ್ಚಿದರೆ ಸಾಮಾನ್ಯ RD ಬಡ್ಡಿದರದ ಬದಲಿಗೆ ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಯ ಬಡ್ಡಿದರದ ಆಧಾರದಲ್ಲಿ ಲೆಕ್ಕ ಹಾಕುವ ಸಾಧ್ಯತೆಯಿದೆ. ಇದರಿಂದ ನಿರೀಕ್ಷಿಸಿದ್ದಕ್ಕಿಂತ ಕಡಿಮೆ ಮೊತ್ತ ಸಿಗಬಹುದು.
ಹೀಗಾಗಿ ಐದು ವರ್ಷಗಳವರೆಗೆ ಅಗತ್ಯವಿಲ್ಲದ ಹಣವನ್ನು ಮಾತ್ರ RD ಯೋಜನೆಗೆ ಮೀಸಲಿಡುವುದು ಉತ್ತಮ. ತುರ್ತು ವೈದ್ಯಕೀಯ ಖರ್ಚು ಅಥವಾ ಇತರ ಅನಿರೀಕ್ಷಿತ ಅಗತ್ಯಗಳಿಗಾಗಿ ಪ್ರತ್ಯೇಕ ತುರ್ತು ನಿಧಿಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳುವುದೂ ಮುಖ್ಯ.
ತಿಂಗಳ ಠೇವಣಿ ತಪ್ಪಿದರೆ ಏನಾಗುತ್ತದೆ?
RD ಯೋಜನೆಯಲ್ಲಿ ನಿಗದಿತ ಮಾಸಿಕ ಠೇವಣಿಯನ್ನು ಸಮಯಕ್ಕೆ ಪಾವತಿಸುವುದು ಮುಖ್ಯ. ಒಂದು ತಿಂಗಳ ಠೇವಣಿ ಪಾವತಿಸದಿದ್ದರೆ ಖಾತೆಗೆ ಬಾಕಿ ಅಥವಾ ಡೀಫಾಲ್ಟ್ ಶುಲ್ಕ ಅನ್ವಯಿಸಬಹುದು. ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ತಿಂಗಳು ಠೇವಣಿ ತಪ್ಪಿದರೆ ಬಾಕಿ ಠೇವಣಿಗಳನ್ನು ಪಾವತಿಸುವುದು ಮತ್ತು ಖಾತೆಯನ್ನು ನಿಯಮಿತ ಸ್ಥಿತಿಗೆ ತರುವುದು ಅಗತ್ಯವಾಗಬಹುದು.
ಸಾಮಾನ್ಯ ಯೋಜನಾ ನಿಯಮಗಳ ಪ್ರಕಾರ, ₹100ರ ಠೇವಣಿ ಘಟಕಕ್ಕೆ ಪ್ರತಿ ತಪ್ಪಿದ ಮಾಸಿಕ ಠೇವಣಿಗೆ ₹1ರ ಡೀಫಾಲ್ಟ್ ಶುಲ್ಕ ಅನ್ವಯಿಸಬಹುದು. ಇತರ ಠೇವಣಿ ಮೊತ್ತಗಳಿಗೆ ಅದಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಶುಲ್ಕ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ನಿಖರವಾದ ಶುಲ್ಕ ಮತ್ತು ಬಾಕಿ ಪಾವತಿ ವಿಧಾನವನ್ನು ಖಾತೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಪರಿಶೀಲಿಸಬೇಕು.
ಈ ಸಮಸ್ಯೆ ತಪ್ಪಿಸಲು ನಿಮ್ಮ ಸಂಬಳ ಬಂದ ತಕ್ಷಣ RD ಠೇವಣಿಗೆ ಬೇಕಾದ ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಬಹುದು. ಸಾಧ್ಯವಾದರೆ ಪ್ರತಿ ತಿಂಗಳು ಒಂದೇ ದಿನಾಂಕದಂದು ಠೇವಣಿ ಮಾಡುವ ಅಭ್ಯಾಸ ಬೆಳೆಸಿಕೊಳ್ಳಿ. ಇದರಿಂದ ಉಳಿತಾಯ ನಿರಂತರವಾಗಿರುತ್ತದೆ.
RD ಯೋಜನೆ ನಿಜವಾಗಿಯೂ ಸುರಕ್ಷಿತವೇ?
ಅಂಚೆ ಕಚೇರಿಯ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳು ಕೇಂದ್ರ ಸರ್ಕಾರದ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತವೆ. ಷೇರು ಮಾರುಕಟ್ಟೆಯ ದಿನನಿತ್ಯದ ಏರಿಳಿತಕ್ಕೆ ನೇರವಾಗಿ ಸಂಬಂಧಿಸಿದ ಹೂಡಿಕೆಗಳನ್ನು ಬಯಸದವರಿಗೆ ಇಂತಹ ಠೇವಣಿ ಯೋಜನೆಗಳು ಒಂದು ಆಯ್ಕೆಯಾಗಬಹುದು.
ಆದರೆ “ಸುರಕ್ಷಿತ” ಎಂದರೆ ಪ್ರತಿಯೊಂದು ಪರಿಸ್ಥಿತಿಯಲ್ಲೂ ಯಾವುದೇ ನಿಯಮ ಅಥವಾ ಅಪಾಯವೇ ಇಲ್ಲ ಎಂಬ ಅರ್ಥವಲ್ಲ. ಖಾತೆಯ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸುವುದು, ಸರಿಯಾದ ದಾಖಲೆಗಳನ್ನು ನೀಡುವುದು, ಬಡ್ಡಿದರದ ಬದಲಾವಣೆಗಳನ್ನು ಗಮನಿಸುವುದು ಮತ್ತು ಹಣವನ್ನು ಸಮಯಕ್ಕೆ ಠೇವಣಿ ಮಾಡುವುದು ಮುಖ್ಯ. ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿರುವ ಮೊತ್ತ, ಮೆಚ್ಯೂರಿಟಿ ದಿನಾಂಕ ಮತ್ತು ಪಾವತಿ ವಿವರಗಳನ್ನು ಸರಿಯಾಗಿ ಸಂರಕ್ಷಿಸಿಕೊಳ್ಳಬೇಕು.
RD ಯೋಜನೆಯ ಬಡ್ಡಿದರವನ್ನು ಸರ್ಕಾರ ಕಾಲಕಾಲಕ್ಕೆ ಪರಿಶೀಲಿಸಬಹುದು. ಈಗಿನ ಬಡ್ಡಿದರವನ್ನು ಆಧರಿಸಿ ಮಾಡುವ ಅಂದಾಜು ಲೆಕ್ಕಾಚಾರವನ್ನು ಭವಿಷ್ಯದ ಎಲ್ಲಾ ಖಾತೆಗಳಿಗೂ ಶಾಶ್ವತವಾಗಿ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಪರಿಗಣಿಸಬಾರದು. ಖಾತೆ ತೆರೆಯುವ ಸಮಯದಲ್ಲಿ ಅನ್ವಯಿಸುವ ಅಧಿಕೃತ ನಿಯಮಗಳೇ ಮುಖ್ಯ.
ಈ ಯೋಜನೆ ಯಾರಿಗೆ ಸೂಕ್ತ?
ಅಂಚೆ ಕಚೇರಿಯ RD ಯೋಜನೆಯು ಮುಖ್ಯವಾಗಿ ನಿಯಮಿತವಾಗಿ ಉಳಿತಾಯ ಮಾಡಲು ಬಯಸುವವರಿಗೆ ಸೂಕ್ತವಾಗಬಹುದು.
ಸಂಬಳ ಪಡೆಯುವ ಉದ್ಯೋಗಿಗಳು: ಪ್ರತಿ ತಿಂಗಳು ಸಂಬಳದಿಂದ ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಉಳಿಸಲು ಬಯಸುವವರು RD ಮೂಲಕ ಉಳಿತಾಯದ ಅಭ್ಯಾಸ ಬೆಳೆಸಬಹುದು.
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು: ಆದಾಯದಲ್ಲಿ ನಿಯಮಿತತೆ ಇರುವ ತಿಂಗಳುಗಳಲ್ಲಿ ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡುವ ಮೂಲಕ ನಿಧಿ ನಿರ್ಮಿಸಬಹುದು.
ಮಧ್ಯಮ ವರ್ಗದ ಕುಟುಂಬಗಳು: ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಮನೆಯ ಉಪಕರಣಗಳ ಖರೀದಿ ಅಥವಾ ಇತರ ಮಧ್ಯಮಾವಧಿ ಗುರಿಗಳಿಗಾಗಿ ಐದು ವರ್ಷದ ಉಳಿತಾಯ ಯೋಜನೆ ರೂಪಿಸಬಹುದು.
ಹೊಸ ಉಳಿತಾಯಗಾರರು: ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿ ಹೂಡಿಕೆ ಮಾಡಲು ಸಾಧ್ಯವಿಲ್ಲದವರು ₹100ರಿಂದ ಆರಂಭಿಸಿ ತಮ್ಮ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಠೇವಣಿ ಮಾಡಬಹುದು.
ಅಪಾಯ ಕಡಿಮೆ ಇರುವ ಆಯ್ಕೆ ಬಯಸುವವರು: ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳಿಗೆ ನೇರವಾಗಿ ಒಳಪಡದ, ನಿಯಮಿತ ಠೇವಣಿ ಆಧಾರಿತ ಆಯ್ಕೆಯನ್ನು ಹುಡುಕುವವರಿಗೆ ಈ ಯೋಜನೆ ಪರಿಶೀಲಿಸಬಹುದಾದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಆದರೆ ಎಲ್ಲರಿಗೂ ಒಂದೇ ಯೋಜನೆ ಸೂಕ್ತವಾಗುವುದಿಲ್ಲ. ನಿಮ್ಮ ಹಣ ಯಾವಾಗ ಬೇಕಾಗುತ್ತದೆ, ಎಷ್ಟು ಉಳಿತಾಯ ಮಾಡಬಹುದು ಮತ್ತು ಇತರ ಹಣಕಾಸಿನ ಗುರಿಗಳೇನು ಎಂಬುದನ್ನು ಆಧರಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಕು.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಎಲ್ಲಿ ಪಡೆಯಬಹುದು?
ಅಂಚೆ ಕಚೇರಿಯ RD ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದ ಬಡ್ಡಿದರ, ಅರ್ಹತೆ, ಠೇವಣಿ ನಿಯಮಗಳು ಮತ್ತು ಮುಂಗಡ ಹಣ ಹಿಂಪಡೆಯುವಿಕೆ ಕುರಿತು ಮಾಹಿತಿ ಪಡೆಯಲು ರಾಷ್ಟ್ರೀಯ ಉಳಿತಾಯ ಸಂಸ್ಥೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಹಾಗೂ India Post ವೆಬ್ಸೈಟ್ ಪರಿಶೀಲಿಸಬಹುದು.
ರಾಷ್ಟ್ರೀಯ ಉಳಿತಾಯ ಸಂಸ್ಥೆ: https://www.nsiindia.gov.in/
India Post ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್: https://www.indiapost.gov.in/India Post ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್: https://www.indiapost.gov.in/
ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೂ ಭೇಟಿ ನೀಡಿ. ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಮತ್ತು ಅನ್ವಯಿಸುವ ಷರತ್ತುಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಕೊನೆಯ ಮಾತು
ಪ್ರತಿದಿನ ₹50 ಉಳಿಸುವುದು ಸಣ್ಣ ಅಭ್ಯಾಸದಂತೆ ಕಂಡರೂ, ಅದನ್ನು ನಿರಂತರವಾಗಿ ಮುಂದುವರಿಸಿದರೆ ಉತ್ತಮ ಉಳಿತಾಯದ ಮೊತ್ತವನ್ನು ನಿರ್ಮಿಸಬಹುದು. ದಿನಕ್ಕೆ ₹50 ಎಂದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು ₹1,500. ಈ ಮೊತ್ತವನ್ನು ಅಂಚೆ ಕಚೇರಿಯ ಐದು ವರ್ಷದ RD ಖಾತೆಯಲ್ಲಿ ನಿಯಮಿತವಾಗಿ ಠೇವಣಿ ಮಾಡಿದರೆ ಐದು ವರ್ಷಗಳಲ್ಲಿ ₹90,000 ಅಸಲು ಹಣ ಸಂಗ್ರಹವಾಗುತ್ತದೆ. ಪ್ರಸ್ತುತ ಶೇ.6.7 ಬಡ್ಡಿದರವನ್ನು ಆಧರಿಸಿ ಅಂದಾಜು ಮಾಡಿದರೆ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಸುಮಾರು ₹1.06 ಲಕ್ಷದಿಂದ ₹1.07 ಲಕ್ಷದವರೆಗೆ ಇರಬಹುದು.
ಆದರೆ ಈ ಯೋಜನೆಯಿಂದ ಕೇವಲ ಐದು ವರ್ಷಗಳಲ್ಲಿ ಕೋಟ್ಯಾಧಿಪತಿಯಾಗಬಹುದು ಎಂಬ ಹೇಳಿಕೆ ಸರಿಯಲ್ಲ. ಇದರ ನಿಜವಾದ ಪ್ರಯೋಜನವೆಂದರೆ ಶಿಸ್ತುಬದ್ಧ ಉಳಿತಾಯ, ಸಣ್ಣ ಮೊತ್ತದಿಂದ ಆರಂಭಿಸುವ ಅವಕಾಶ ಮತ್ತು ನಿರ್ದಿಷ್ಟ ಅವಧಿಯ ನಂತರ ಅಸಲು ಹಣದ ಜೊತೆಗೆ ಬಡ್ಡಿ ಪಡೆಯುವ ಸಾಧ್ಯತೆ.
ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ತಕ್ಕ ಮಾಸಿಕ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಿ, ಅಗತ್ಯ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಂಡು ಉಳಿತಾಯ ಆರಂಭಿಸಿ. ನಿಮ್ಮ ಭವಿಷ್ಯದ ಹಣಕಾಸಿನ ಗುರಿಗಳಿಗೆ ಇದು ಸಹಾಯಕವಾಗಬಹುದು.
ಇದೇ ರೀತಿಯ ಅಂಚೆ ಕಚೇರಿ ಯೋಜನೆಗಳು, ಸರ್ಕಾರಿ ಸೌಲಭ್ಯಗಳು, ಉದ್ಯೋಗ ಮತ್ತು ಶಿಕ್ಷಣದ ಸುದ್ದಿಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಲು Kannada Suddi ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ: https://kannadasuddi.com/
India Post ಅಧಿಕೃತ https://www.indiapost.gov.in/ವೆಬ್ಸೈಟ್.
| Apply Link |
1 thought on “Post Office RD Scheme 2026: ಪ್ರತಿದಿನ ಕೇವಲ ₹50 ಉಳಿಸಿದರೆ ದೊಡ್ಡ ಮೊತ್ತ ಸಂಗ್ರಹಿಸಬಹುದು! ಅಂಚೆ ಕಚೇರಿಯ ಈ ಯೋಜನೆಯ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ ಇಲ್ಲಿದೆ”