

ಉದ್ಯೋಗಿಗಳ ಭವಿಷ್ಯ ನಿಧಿ ಸಂಸ್ಥೆ (EPFO) ಅಡಿಯಲ್ಲಿ ಪಿಎಫ್ ಖಾತೆ ಹೊಂದಿರುವ ಖಾಸಗಿ ವಲಯದ ಉದ್ಯೋಗಿಗಳಿಗೆ ಪಿಂಚಣಿ ಮತ್ತು ವೇತನ ಮಿತಿಗೆ ಸಂಬಂಧಿಸಿದ ಮಹತ್ವದ ಮಾಹಿತಿ ಹೊರಬಿದ್ದಿದೆ. ಕೇಂದ್ರ ಸರ್ಕಾರವು EPFO ಅಡಿಯಲ್ಲಿ ಕಡ್ಡಾಯ ಸಾಮಾಜಿಕ ಭದ್ರತಾ ಸೌಲಭ್ಯ ಪಡೆಯಲು ಅನ್ವಯಿಸುವ ವೇತನ ಮಿತಿಯನ್ನು ತಿಂಗಳಿಗೆ ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸುವ ನಿರ್ಧಾರವನ್ನು ಪ್ರಕಟಿಸಿದ್ದು, ಈ ಬದಲಾವಣೆ 2026ರ ಸೆಪ್ಟೆಂಬರ್ 17ರಿಂದ ಜಾರಿಗೆ ಬಂದಿದೆ ಎಂದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪತ್ರಿಕಾ ಪ್ರಕಟಣೆಯಲ್ಲಿ ತಿಳಿಸಲಾಗಿದೆ. ಈ ಕ್ರಮದಿಂದ ಹೆಚ್ಚುವರಿ ಉದ್ಯೋಗಿಗಳಿಗೆ ಪಿಎಫ್, ಪಿಂಚಣಿ ಮತ್ತು ವಿಮಾ ಸೌಲಭ್ಯಗಳ ವ್ಯಾಪ್ತಿ ವಿಸ್ತರಿಸುವ ನಿರೀಕ್ಷೆಯಿದೆ.
ಈ ಬೆಳವಣಿಗೆಯ ನಡುವೆ, ತಿಂಗಳಿಗೆ ₹28,000 ವೇತನ ಪಡೆಯುವ ಮತ್ತು 10 ವರ್ಷಗಳ ಸೇವೆ ಸಲ್ಲಿಸಿರುವ ಉದ್ಯೋಗಿಗೆ ನಿವೃತ್ತಿಯ ನಂತರ ಎಷ್ಟು ಮಾಸಿಕ ಪಿಂಚಣಿ ಸಿಗಬಹುದು ಎಂಬ ಪ್ರಶ್ನೆ ಮೂಡಿದೆ. ಉದ್ಯೋಗಿಗಳ ಪಿಂಚಣಿ ಯೋಜನೆ EPS-95 ಅಡಿಯಲ್ಲಿ ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರವು ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನ ಮತ್ತು ಅರ್ಹ ಸೇವಾ ಅವಧಿಯನ್ನು ಆಧರಿಸಿರುತ್ತದೆ.
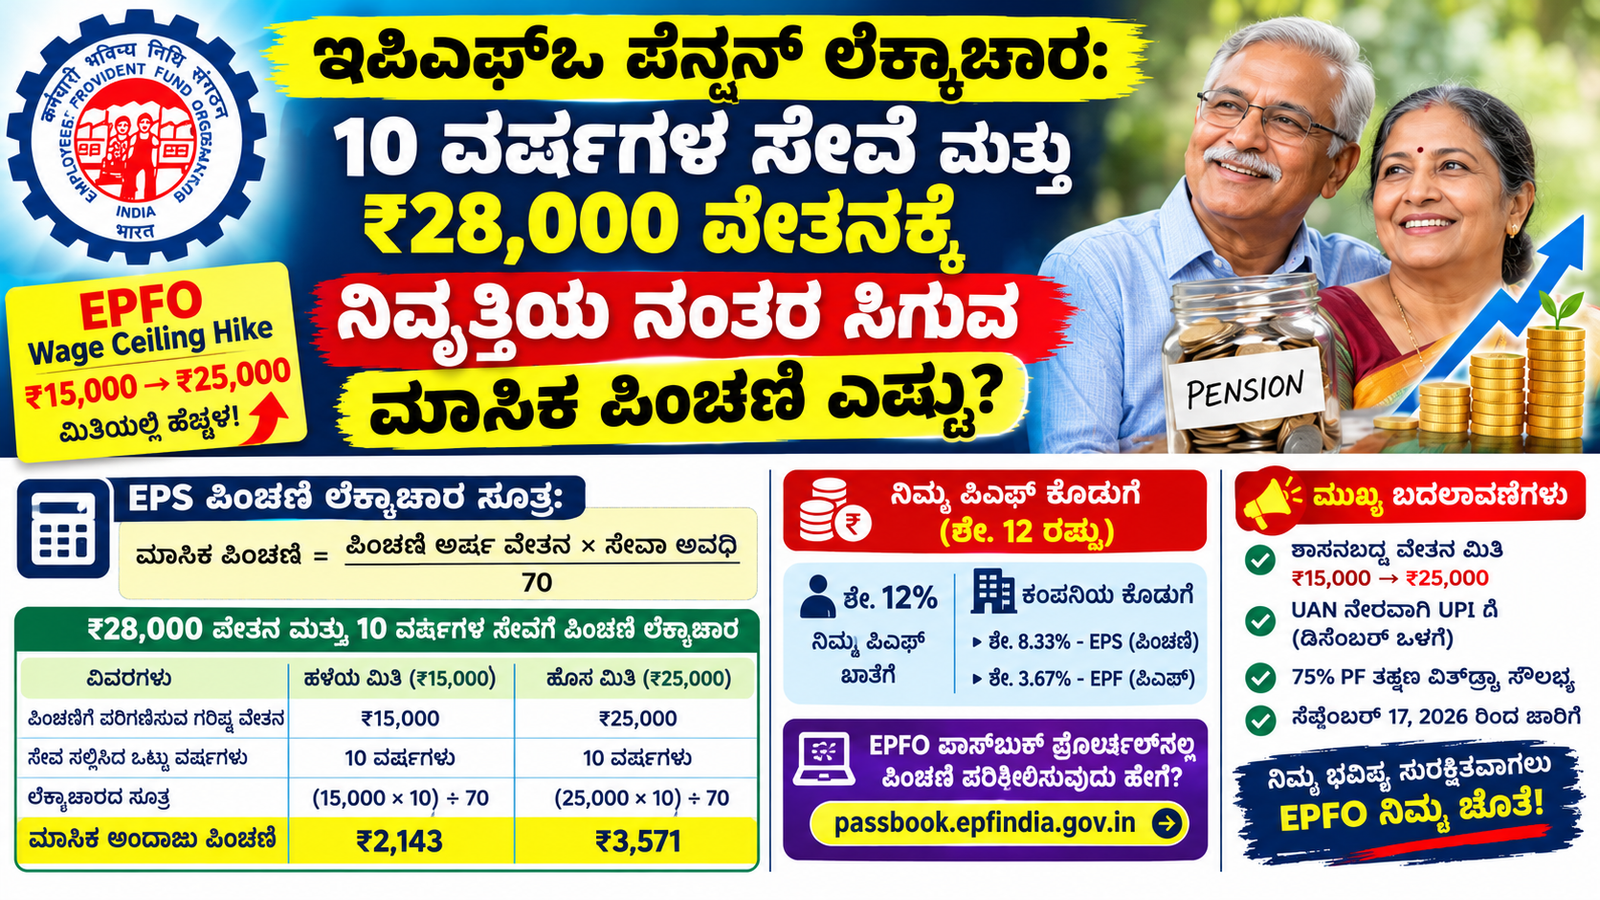
₹15,000 ವೇತನ ಮಿತಿಯನ್ನು ಆಧರಿಸಿದ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ 10 ವರ್ಷಗಳ ಸೇವೆಗೆ ಅಂದಾಜು ಮಾಸಿಕ ಪಿಂಚಣಿ ₹2,143 ಆಗುತ್ತದೆ. ₹25,000 ವೇತನವನ್ನು ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ಅರ್ಹ ವೇತನವಾಗಿ ಅನ್ವಯಿಸಿದರೆ ಇದೇ ಸೇವಾ ಅವಧಿಗೆ ಅಂದಾಜು ಪಿಂಚಣಿ ₹3,571 ಆಗಬಹುದು. ಆದರೆ ಈ ಮೊತ್ತಗಳು ಸೂತ್ರದ ಆಧಾರದ ಮೇಲಿನ ಉದಾಹರಣೆಗಳಾಗಿವೆ. ಹೊಸ ವೇತನ ಮಿತಿ ಜಾರಿಗೆ ಬಂದಿರುವುದರಿಂದ ಪ್ರತಿಯೊಬ್ಬ ಉದ್ಯೋಗಿಗೂ ಇದೇ ಪ್ರಮಾಣದ ಪಿಂಚಣಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸಿಗುತ್ತದೆ ಎಂದು ಅರ್ಥವಲ್ಲ. ಉದ್ಯೋಗಿಯ EPS ಸದಸ್ಯತ್ವ, ಅರ್ಹ ಸೇವೆ, ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ನಿಜವಾದ ವೇತನ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಈ ಲೇಖನದಲ್ಲಿ EPFO ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರದ ಸೂತ್ರ, ₹28,000 ವೇತನದ ಉದಾಹರಣೆ, 10 ವರ್ಷಗಳ ಸೇವೆಯ ಮಹತ್ವ, ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ, UPI ಮೂಲಕ PF ಹಿಂಪಡೆಯುವ ಕುರಿತು ವರದಿಯಾದ ಮಾಹಿತಿ ಮತ್ತು ಪಿಂಚಣಿ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸುವ ವಿಧಾನವನ್ನು ತಿಳಿದುಕೊಳ್ಳೋಣ.
EPFO ವೇತನ ಮಿತಿ ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಳ:
ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪತ್ರಿಕಾ ಮಾಹಿತಿ ಬ್ಯೂರೋ (PIB) ಪ್ರಕಟಣೆಯ ಪ್ರಕಾರ, EPFO ಅಡಿಯಲ್ಲಿ ಕಡ್ಡಾಯ ಸದಸ್ಯತ್ವಕ್ಕೆ ಅನ್ವಯಿಸುವ ಶಾಸನಬದ್ಧ ವೇತನ ಮಿತಿಯನ್ನು ತಿಂಗಳಿಗೆ ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸುವ ನಿರ್ಧಾರವನ್ನು ಕೇಂದ್ರ ಸಚಿವ ಸಂಪುಟ ಅನುಮೋದಿಸಿದೆ. ಈ ಬದಲಾವಣೆ 2026ರ ಸೆಪ್ಟೆಂಬರ್ 17ರಿಂದ ಜಾರಿಗೆ ಬಂದಿದೆ ಎಂದು ಸರ್ಕಾರ ತಿಳಿಸಿದೆ. ಈ ಕ್ರಮದಿಂದ ₹15,000ಕ್ಕಿಂತ ಹೆಚ್ಚು ಮತ್ತು ₹25,000ವರೆಗಿನ ವೇತನ ಪಡೆಯುವ ಅರ್ಹ ಉದ್ಯೋಗಿಗಳು EPFO ಸಾಮಾಜಿಕ ಭದ್ರತಾ ವ್ಯವಸ್ಥೆಯ ವ್ಯಾಪ್ತಿಗೆ ಬರಲು ಅವಕಾಶ ವಿಸ್ತರಿಸುತ್ತದೆ.
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು. EPFO ಅಡಿಯಲ್ಲಿ ಕಡ್ಡಾಯ ಸದಸ್ಯತ್ವ ಪಡೆಯಲು ಅನ್ವಯಿಸುವ ವೇತನ ಮಿತಿ ಮತ್ತು ಪ್ರತಿಯೊಬ್ಬ ಸದಸ್ಯರ ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಅನ್ವಯಿಸುವ ನಿಖರ ವೇತನ ಎರಡೂ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಎಲ್ಲರಿಗೂ ಅನ್ವಯಿಸುತ್ತವೆ ಎಂದು ಊಹಿಸಬಾರದು. ಉದ್ಯೋಗಿಯ ಸದಸ್ಯತ್ವದ ಸ್ಥಿತಿ, ಹಿಂದೆ EPS ಯೋಜನೆಯಲ್ಲಿ ಇದ್ದರೇ ಇಲ್ಲವೇ, ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ಯೋಜನಾ ನಿಯಮಗಳು ಮುಖ್ಯವಾಗುತ್ತವೆ.
ಹೊಸ ವೇತನ ಮಿತಿಯಿಂದ ಸಾಮಾಜಿಕ ಭದ್ರತಾ ವ್ಯಾಪ್ತಿ ವಿಸ್ತರಿಸುವ ನಿರೀಕ್ಷೆಯಿದ್ದರೂ, ಉದ್ಯೋಗಿಯ ಪಿಂಚಣಿ ಎಷ್ಟು ಹೆಚ್ಚಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಲು ಅವರ ವೈಯಕ್ತಿಕ ಸೇವಾ ದಾಖಲೆ ಮತ್ತು ಕೊಡುಗೆ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
EPS-95 ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರದ ಅಧಿಕೃತ ಸೂತ್ರ
ಉದ್ಯೋಗಿಗಳ ಪಿಂಚಣಿ ಯೋಜನೆ EPS-95 ಅಡಿಯಲ್ಲಿ ಸಾಮಾನ್ಯ ಮಾಸಿಕ ಪಿಂಚಣಿಯನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡಲು ಬಳಸುವ ಮೂಲ ಸೂತ್ರ ಹೀಗಿದೆ:
ಮಾಸಿಕ ಪಿಂಚಣಿ = ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನ × ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ಸೇವಾ ಅವಧಿ ÷ 70
ಈ ಸೂತ್ರದಲ್ಲಿ ಎರಡು ಪ್ರಮುಖ ಅಂಶಗಳಿವೆ.
ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನ: ಸಾಮಾನ್ಯವಾಗಿ ನಿವೃತ್ತಿಗೆ ಮುಂಚಿನ ಕೊನೆಯ 60 ತಿಂಗಳ ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸಬಹುದಾದ ವೇತನದ ಸರಾಸರಿಯನ್ನು ಆಧರಿಸಿ ಲೆಕ್ಕಾಚಾರ ಮಾಡಲಾಗುತ್ತದೆ. ಅನ್ವಯಿಸುವ ವೇತನ ಮಿತಿ ಮತ್ತು ಯೋಜನಾ ನಿಯಮಗಳು ಈ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಪರಿಣಾಮ ಬೀರುತ್ತವೆ.
ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ಸೇವಾ ಅವಧಿ: ಉದ್ಯೋಗಿ EPS ಯೋಜನೆಯ ಅಡಿಯಲ್ಲಿ ಎಷ್ಟು ಅರ್ಹ ಸೇವೆ ಸಲ್ಲಿಸಿದ್ದಾರೆ ಎಂಬುದನ್ನು ಆಧರಿಸಿ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ಕೇವಲ ಕಂಪನಿಯಲ್ಲಿ ಕೆಲಸ ಮಾಡಿದ ಒಟ್ಟು ವರ್ಷಗಳು ಮತ್ತು EPS ಅಡಿಯಲ್ಲಿ ಲೆಕ್ಕಕ್ಕೆ ಬರುವ ಸೇವಾ ವರ್ಷಗಳು ಯಾವಾಗಲೂ ಒಂದೇ ಆಗಿರುತ್ತವೆ ಎಂದು ಊಹಿಸಬಾರದು.
ಈ ಎರಡು ಅಂಶಗಳು ಸ್ಪಷ್ಟವಾದ ನಂತರವೇ ಉದ್ಯೋಗಿಯ ಅಂದಾಜು ಪಿಂಚಣಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕಬಹುದು. ಅಧಿಕೃತ ಯೋಜನಾ ನಿಯಮಗಳು ಮತ್ತು EPFO ದಾಖಲೆಯೇ ಅಂತಿಮ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಆಧಾರವಾಗಿರುತ್ತವೆ.
₹28,000 ವೇತನ ಮತ್ತು 10 ವರ್ಷಗಳ ಸೇವೆಗೆ ಪಿಂಚಣಿ ಎಷ್ಟು?
ಒಬ್ಬ ಉದ್ಯೋಗಿಯ ಮಾಸಿಕ ವೇತನ ₹28,000 ಇದೆ ಎಂದು ಪರಿಗಣಿಸೋಣ. ಅವರು 10 ವರ್ಷಗಳ ಅರ್ಹ EPS ಸೇವೆ ಸಲ್ಲಿಸಿದ್ದಾರೆ ಎಂದೂ ಉದಾಹರಣೆಗೆ ತೆಗೆದುಕೊಳ್ಳೋಣ. ಕೆಳಗಿನ ಲೆಕ್ಕಾಚಾರವು ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನವು ಸಂಬಂಧಪಟ್ಟ ಮಿತಿಗೆ ಸಮನಾಗಿದೆ ಎಂಬ ಊಹೆಯ ಆಧಾರದ ಮೇಲೆ ನೀಡಲಾಗಿದೆ.
ಹಳೆಯ ₹15,000 ವೇತನ ಮಿತಿಯನ್ನು ಆಧರಿಸಿದ ಲೆಕ್ಕಾಚಾರ:
₹15,000 × 10 ÷ 70 = ₹2,142.86
ಅಂದರೆ, ಸೂತ್ರದ ಪ್ರಕಾರ ಅಂದಾಜು ಮಾಸಿಕ ಪಿಂಚಣಿ ₹2,143.
₹25,000 ವೇತನವನ್ನು ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನವಾಗಿ ಅನ್ವಯಿಸಿದರೆ:
₹25,000 × 10 ÷ 70 = ₹3,571.43
ಅಂದರೆ, ಸೂತ್ರದ ಪ್ರಕಾರ ಅಂದಾಜು ಮಾಸಿಕ ಪಿಂಚಣಿ ₹3,571.
ಈ ಎರಡು ಉದಾಹರಣೆಗಳನ್ನು ಹೋಲಿಸಿದರೆ, ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಬಳಸುವ ವೇತನವು ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಏರಿದಾಗ ಅಂದಾಜು ಮಾಸಿಕ ಪಿಂಚಣಿಯಲ್ಲಿಯೂ ವ್ಯತ್ಯಾಸ ಕಂಡುಬರುತ್ತದೆ.
ಆದರೆ ₹28,000 ವೇತನ ಪಡೆಯುವ ಪ್ರತಿಯೊಬ್ಬ ಉದ್ಯೋಗಿಗೂ ₹25,000 ಆಧಾರದ ಮೇಲೆ ಪಿಂಚಣಿ ಲೆಕ್ಕವಾಗುತ್ತದೆ ಎಂದು ಖಚಿತವಾಗಿ ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ. ಉದ್ಯೋಗಿಯ ನಿಜವಾದ ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನ, EPS ಸದಸ್ಯತ್ವದ ಸ್ಥಿತಿ, ಕೊಡುಗೆ ದಾಖಲೆ ಮತ್ತು ಜಾರಿಯಲ್ಲಿರುವ ನಿಯಮಗಳ ಆಧಾರದ ಮೇಲೆ ಮೊತ್ತ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
ಹಾಗೆಯೇ, ₹28,000 ಸಂಪೂರ್ಣ ವೇತನದ ಮೇಲೆ EPS ಕೊಡುಗೆ ಸಲ್ಲಿಸಲಾಗಿದೆ ಎಂದು ಖಚಿತಪಡಿಸದೆ ₹28,000 × 10 ÷ 70 = ₹4,000 ಎಂಬ ಮೊತ್ತವನ್ನು ಎಲ್ಲರಿಗೂ ಅನ್ವಯಿಸುವ ಪಿಂಚಣಿ ಎಂದು ಪರಿಗಣಿಸಬಾರದು.
ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ 10 ವರ್ಷಗಳ ಸೇವೆಯ ಮಹತ್ವವೇನು?
EPS ಅಡಿಯಲ್ಲಿ ಮಾಸಿಕ ಪಿಂಚಣಿ ಪಡೆಯಲು ಅರ್ಹ ಸೇವೆಯ ಅವಧಿ ಮುಖ್ಯವಾಗಿದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಕನಿಷ್ಠ 10 ವರ್ಷಗಳ ಅರ್ಹ ಪಿಂಚಣಿ ಸೇವೆ ಅಗತ್ಯವಾಗಿದ್ದು, ನಿಯಮಾನುಸಾರ 58 ವರ್ಷ ವಯಸ್ಸಿನಲ್ಲಿ ಸಾಮಾನ್ಯ ಪಿಂಚಣಿಗೆ ಅರ್ಹತೆ ಪಡೆಯಬಹುದು.
ಇಲ್ಲಿ 10 ವರ್ಷಗಳ ಸೇವೆ ಪೂರ್ಣಗೊಳಿಸಿರುವುದಷ್ಟೇ ಸಾಕಾಗುವುದಿಲ್ಲ. ಆ ಸೇವೆಯು EPS ಅಡಿಯಲ್ಲಿ ಅರ್ಹ ಸೇವೆಯಾಗಿ ದಾಖಲಾಗಿದೆಯೇ ಎಂಬುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು. ವಿವಿಧ ಉದ್ಯೋಗಗಳಲ್ಲಿ ಕೆಲಸ ಮಾಡಿರುವವರು ತಮ್ಮ UAN ಅಡಿಯಲ್ಲಿ ಸೇವಾ ದಾಖಲೆಗಳು ಸರಿಯಾಗಿ ಸೇರಿಕೊಂಡಿವೆಯೇ ಎಂಬುದನ್ನೂ ಪರಿಶೀಲಿಸಬೇಕು.
10 ವರ್ಷಗಳ ಅರ್ಹ ಸೇವೆ ಪೂರ್ಣಗೊಳಿಸಿದ ಉದ್ಯೋಗಿ ನಿವೃತ್ತಿ ವಯಸ್ಸಿಗೆ ಬಂದಾಗ ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಪಿಂಚಣಿಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು. 58 ವರ್ಷಕ್ಕಿಂತ ಮೊದಲು ಪಿಂಚಣಿ ಪಡೆಯುವ ಅವಕಾಶಗಳು ಕೆಲವು ಷರತ್ತುಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ ಮತ್ತು ಪಿಂಚಣಿ ಮೊತ್ತದಲ್ಲಿ ಕಡಿತ ಅನ್ವಯಿಸಬಹುದು. ಆದ್ದರಿಂದ ವಯಸ್ಸು ಮತ್ತು ಅರ್ಹತೆಯ ಬಗ್ಗೆ ಅಧಿಕೃತ EPFO ಮಾರ್ಗಸೂಚಿ ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
20 ವರ್ಷಗಳ ಸೇವೆಗೆ ಹೆಚ್ಚುವರಿ ಲಾಭ ಸಿಗುತ್ತದೆಯೇ?
EPS ನಿಯಮಗಳಲ್ಲಿ 20 ವರ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಅರ್ಹ ಪಿಂಚಣಿ ಸೇವೆ ಹೊಂದಿರುವ ಸದಸ್ಯರಿಗೆ ನಿರ್ದಿಷ್ಟ ಷರತ್ತುಗಳಡಿ ಹೆಚ್ಚುವರಿ ಸೇವಾ ತೂಕವನ್ನು ಪರಿಗಣಿಸುವ ವ್ಯವಸ್ಥೆ ಇದೆ. ಇದನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಎರಡು ವರ್ಷಗಳ ಹೆಚ್ಚುವರಿ ಸೇವಾ ತೂಕ ಎಂದು ವಿವರಿಸಲಾಗುತ್ತದೆ.
ಆದರೆ ಈ ಸೌಲಭ್ಯವು 10 ವರ್ಷಗಳ ಸೇವೆ ಹೊಂದಿರುವ ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. 20 ವರ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಅರ್ಹ ಸೇವೆ, ನಿವೃತ್ತಿ ಸಮಯ ಮತ್ತು ಅನ್ವಯಿಸುವ ಯೋಜನಾ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಹೀಗಾಗಿ 10 ವರ್ಷಗಳ ಸೇವೆಯ ಉದಾಹರಣೆಯಲ್ಲಿ ಹೆಚ್ಚುವರಿ ಎರಡು ವರ್ಷಗಳನ್ನು ಸೇರಿಸಿ ಪಿಂಚಣಿ ಲೆಕ್ಕ ಹಾಕುವುದು ಸೂಕ್ತವಲ್ಲ. ನಿಖರವಾದ ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರಕ್ಕಾಗಿ ಉದ್ಯೋಗಿಯ ಅರ್ಹ ಸೇವಾ ದಾಖಲೆ ಮತ್ತು ನಿವೃತ್ತಿ ವಿವರಗಳನ್ನು ಆಧರಿಸಬೇಕು.
ಉದ್ಯೋಗಿಯ 12% ಮತ್ತು ಉದ್ಯೋಗದಾತರ 12% ಕೊಡುಗೆ ಹೇಗೆ ಹಂಚಿಕೆಯಾಗುತ್ತದೆ?
EPF ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಉದ್ಯೋಗಿಯ ವೇತನದಿಂದ ಸಾಮಾನ್ಯವಾಗಿ 12% ಕೊಡುಗೆ ಕಡಿತವಾಗುತ್ತದೆ. ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಉದ್ಯೋಗದಾತರೂ ಸಾಮಾನ್ಯವಾಗಿ 12% ಕೊಡುಗೆ ನೀಡುತ್ತಾರೆ. ಆದರೆ ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ ಸಂಪೂರ್ಣವಾಗಿ ಉದ್ಯೋಗಿಯ EPF ಉಳಿತಾಯ ಖಾತೆಗೆ ಹೋಗುವುದಿಲ್ಲ.
ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆಯ ಒಂದು ಭಾಗವನ್ನು EPS ಪಿಂಚಣಿ ನಿಧಿಗೆ ವರ್ಗಾಯಿಸಲಾಗುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ EPS ಕೊಡುಗೆ ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನದ 8.33% ಆಧಾರದ ಮೇಲೆ ಲೆಕ್ಕವಾಗುತ್ತದೆ. ಉಳಿದ ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆಯ ಭಾಗ EPF ಖಾತೆಗೆ ಹೋಗುತ್ತದೆ. ಅನ್ವಯಿಸುವ ವೇತನ ಮಿತಿ ಮತ್ತು ಯೋಜನಾ ನಿಯಮಗಳು ಕೊಡುಗೆ ಮೊತ್ತದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತವೆ.
₹15,000 ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನದ ಮಿತಿಯನ್ನು ಆಧರಿಸಿದ ಉದಾಹರಣೆಯಲ್ಲಿ 8.33% ಕೊಡುಗೆ ಸುಮಾರು ₹1,250 ಆಗುತ್ತದೆ. ₹25,000 ವೇತನದ ಮೇಲೆ ಈ ಶೇಕಡಾವಾರು ಅನ್ವಯಿಸಿದರೆ ಕೊಡುಗೆ ಸುಮಾರು ₹2,083 ಆಗುತ್ತದೆ. EPFO ಪ್ರಕಟಣೆಯಲ್ಲಿಯೂ ಹೊಸ ವೇತನ ಮಿತಿಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಗರಿಷ್ಠ EPS ಕೊಡುಗೆಯ ಈ ವ್ಯತ್ಯಾಸವನ್ನು ವಿವರಿಸಲಾಗಿದೆ.
ಆದರೆ ಈ ಮೊತ್ತವು ಉದ್ಯೋಗಿಗೆ ನೇರವಾಗಿ ಸಿಗುವ ಮಾಸಿಕ ಪಿಂಚಣಿ ಅಲ್ಲ. ಇದು ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆಯಿಂದ EPS ನಿಧಿಗೆ ಹೋಗುವ ಮೊತ್ತದ ಲೆಕ್ಕಾಚಾರ. ಪಿಂಚಣಿಯ ಅಂತಿಮ ಮೊತ್ತವನ್ನು EPS ಸೂತ್ರ ಮತ್ತು ಅರ್ಹತಾ ನಿಯಮಗಳ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧರಿಸಲಾಗುತ್ತದೆ.
₹28,000 ವೇತನ ಹೊಂದಿರುವ ಉದ್ಯೋಗಿಗೆ ಹೊಸ ಮಿತಿಯ ಪ್ರಯೋಜನ ಸಿಗುತ್ತದೆಯೇ?
₹28,000 ಮಾಸಿಕ ವೇತನ ಹೊಂದಿರುವ ಉದ್ಯೋಗಿ ಹೊಸ ₹25,000 ವೇತನ ಮಿತಿಯ ಲಾಭವನ್ನು ಹೇಗೆ ಪಡೆಯುತ್ತಾರೆ ಎಂಬುದು ಅವರ ಉದ್ಯೋಗ ಮತ್ತು EPFO ಸದಸ್ಯತ್ವದ ಸ್ಥಿತಿಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ವೇತನ ಮಿತಿ ಹೆಚ್ಚಳವು ಮುಖ್ಯವಾಗಿ ಕಡ್ಡಾಯ EPFO ವ್ಯಾಪ್ತಿಗೆ ಅರ್ಹರಾಗುವ ಉದ್ಯೋಗಿಗಳ ಸಂಖ್ಯೆಯನ್ನು ವಿಸ್ತರಿಸುವ ಉದ್ದೇಶ ಹೊಂದಿದೆ. ಹೊಸದಾಗಿ ಉದ್ಯೋಗಕ್ಕೆ ಸೇರುವವರು, ಈಗಾಗಲೇ EPF/EPS ಸದಸ್ಯರಾಗಿರುವವರು ಮತ್ತು ಹಿಂದೆ ಬೇರೆ ವೇತನ ಮಿತಿಯ ಆಧಾರದ ಮೇಲೆ ಕೊಡುಗೆ ಸಲ್ಲಿಸುತ್ತಿದ್ದವರು ಒಂದೇ ರೀತಿಯ ಸ್ಥಿತಿಯಲ್ಲಿ ಇರಬೇಕೆಂದಿಲ್ಲ.
₹28,000 ವೇತನ ಪಡೆಯುವ ಉದ್ಯೋಗಿಯು ತನ್ನ ವೇತನದ ಯಾವ ಭಾಗದ ಮೇಲೆ EPF ಮತ್ತು EPS ಕೊಡುಗೆ ಸಲ್ಲಿಸಲಾಗುತ್ತಿದೆ ಎಂಬುದನ್ನು ಪಾಸ್ಬುಕ್ ಹಾಗೂ ಉದ್ಯೋಗದಾತರ ವೇತನ ವಿವರಗಳ ಮೂಲಕ ಪರಿಶೀಲಿಸಬೇಕು. ಹೊಸ ವೇತನ ಮಿತಿಯಿಂದಲೇ ಸಂಪೂರ್ಣ ₹28,000 ಮೇಲೆ EPS ಕೊಡುಗೆ ಜಮೆಯಾಗುತ್ತದೆ ಎಂದು ಊಹಿಸಬಾರದು.
ಅದೇ ರೀತಿ, ₹25,000ಕ್ಕಿಂತ ಹೆಚ್ಚು ವೇತನ ಪಡೆಯುವ ಎಲ್ಲ ಉದ್ಯೋಗಿಗಳೂ ಹೊಸದಾಗಿ ಕಡ್ಡಾಯ EPS ಸದಸ್ಯರಾಗುತ್ತಾರೆ ಎಂಬುದೂ ಸರಿಯಾದ ನಿರ್ಧಾರವಲ್ಲ. ಸದಸ್ಯತ್ವ ಮತ್ತು ಕೊಡುಗೆ ಅನ್ವಯಿಸುವಿಕೆ ಸಂಬಂಧಿತ ನಿಯಮಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
UPI ಮೂಲಕ PF ಹಣ ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯ: ಏನು ತಿಳಿದಿರಬೇಕು?
PF ಹಣ ಹಿಂಪಡೆಯುವ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸುವ ಕುರಿತು UAN ಅನ್ನು UPI ವ್ಯವಸ್ಥೆಯೊಂದಿಗೆ ಸಂಪರ್ಕಿಸುವ ಸೌಲಭ್ಯವನ್ನು ಪರಿಚಯಿಸುವ ಬಗ್ಗೆ ವರದಿಗಳು ಪ್ರಕಟವಾಗಿವೆ. ಈ ವ್ಯವಸ್ಥೆಯಡಿ ಅರ್ಹ ಸದಸ್ಯರು ತಮ್ಮ PF ಮೊತ್ತದ ಒಂದು ಭಾಗವನ್ನು ಸುಲಭವಾಗಿ ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಾಗುವ ನಿರೀಕ್ಷೆಯಿದೆ ಎಂದು ವರದಿಯಾಗಿದೆ.
ಆದರೆ UPI ಮೂಲಕ ಹಣ ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯ ಯಾವ ದಿನದಿಂದ ಎಲ್ಲ ಸದಸ್ಯರಿಗೆ ಲಭ್ಯವಾಗುತ್ತದೆ, ಯಾವ ವರ್ಗದ ಕ್ಲೇಮ್ಗಳಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ ಮತ್ತು ಯಾವ ಮಿತಿಗಳು ಇರುತ್ತವೆ ಎಂಬುದನ್ನು ಅಧಿಕೃತ EPFO ಪ್ರಕಟಣೆಯ ಮೂಲಕ ದೃಢಪಡಿಸಬೇಕು. ಡಿಸೆಂಬರ್ ವೇಳೆಗೆ ಸೌಲಭ್ಯ ಆರಂಭವಾಗಲಿದೆ ಎಂಬ ವರದಿಯನ್ನು ಎಲ್ಲ ಸದಸ್ಯರಿಗೂ ಈಗಾಗಲೇ ಲಭ್ಯವಿರುವ ಸೌಲಭ್ಯವೆಂದು ಪರಿಗಣಿಸಬಾರದು.
PF ಖಾತೆಯಿಂದ ಹಣ ಹಿಂಪಡೆಯುವುದು ಮತ್ತು EPS ಪಿಂಚಣಿ ಪಡೆಯುವುದು ಎರಡು ವಿಭಿನ್ನ ವಿಷಯಗಳು. EPF ಖಾತೆಯಲ್ಲಿರುವ ಉಳಿತಾಯವನ್ನು ನಿಯಮಾನುಸಾರ ಹಿಂಪಡೆಯುವ ಪ್ರಕ್ರಿಯೆ ಒಂದು; EPS ಅಡಿಯಲ್ಲಿ ಮಾಸಿಕ ಪಿಂಚಣಿ ಪಡೆಯುವುದು ಇನ್ನೊಂದು. PF ಹಣ ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯದಿಂದ ಮಾಸಿಕ ಪಿಂಚಣಿ ಮೊತ್ತ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಹೆಚ್ಚಾಗುವುದಿಲ್ಲ.
EPFO ಪಾಸ್ಬುಕ್ನಲ್ಲಿ ನಿಮ್ಮ ಕೊಡುಗೆಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಹೇಗೆ?
ಉದ್ಯೋಗಿಗಳು ತಮ್ಮ EPF ಖಾತೆಗೆ ಎಷ್ಟು ಹಣ ಜಮೆಯಾಗಿದೆ ಮತ್ತು ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ ಹೇಗೆ ದಾಖಲಾಗಿದೆ ಎಂಬುದನ್ನು ಅಧಿಕೃತ ಪಾಸ್ಬುಕ್ ಪೋರ್ಟಲ್ ಮೂಲಕ ಪರಿಶೀಲಿಸಬಹುದು.
ಮೊದಲಿಗೆ EPFO ಪಾಸ್ಬುಕ್ನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ: https://passbook.epfindia.gov.in/
ನಿಮ್ಮ UAN ಮತ್ತು ಸಂಬಂಧಪಟ್ಟ ಲಾಗಿನ್ ವಿವರಗಳನ್ನು ಬಳಸಿ ಪ್ರವೇಶಿಸಿ. ಅಗತ್ಯವಿದ್ದರೆ OTP ಅಥವಾ ಪೋರ್ಟಲ್ ಸೂಚಿಸುವ ಪರಿಶೀಲನಾ ಕ್ರಮಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸಿ. ನಂತರ ನಿಮ್ಮ ಸದಸ್ಯತ್ವಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಪಾಸ್ಬುಕ್ ಆಯ್ಕೆ ಮಾಡಿ ಕೊಡುಗೆಗಳ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
ಪಾಸ್ಬುಕ್ನಲ್ಲಿ ಉದ್ಯೋಗಿಯ ಕೊಡುಗೆ, ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ ಮತ್ತು ಲಭ್ಯವಿರುವ EPS ಸಂಬಂಧಿತ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು. ಆದರೆ ಪಾಸ್ಬುಕ್ನಲ್ಲಿ ಎಲ್ಲರಿಗೂ ಪ್ರತ್ಯೇಕ “EPS Calculator” ಆಯ್ಕೆ ಕಡ್ಡಾಯವಾಗಿ ಇರುತ್ತದೆ ಎಂದು ಊಹಿಸಬಾರದು. ಪೋರ್ಟಲ್ನಲ್ಲಿರುವ ಆಯ್ಕೆಗಳು ಬದಲಾಗಬಹುದು; ಭವಿಷ್ಯದ ಪಿಂಚಣಿಯ ನಿಖರ ಮೊತ್ತವನ್ನು ತಿಳಿಯಲು EPFO ನೀಡುವ ಸಂಬಂಧಿತ ಸೇವೆ ಅಥವಾ ಪಿಂಚಣಿ ಕ್ಲೇಮ್ ಪ್ರಕ್ರಿಯೆಯ ಮಾರ್ಗಸೂಚಿಯನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ನಿಮ್ಮ UAN, ಪಾಸ್ವರ್ಡ್ ಅಥವಾ OTPಯನ್ನು ಇತರರೊಂದಿಗೆ ಹಂಚಿಕೊಳ್ಳಬೇಡಿ. ಅಧಿಕೃತ EPFO ವೆಬ್ಸೈಟ್ ಅಥವಾ ದೃಢೀಕೃತ ಸೇವೆಗಳನ್ನೇ ಬಳಸಿ.
ನಿಮ್ಮ ಪಿಂಚಣಿ ಮೊತ್ತವನ್ನು ತಿಳಿಯಲು ಯಾವ ವಿವರಗಳು ಬೇಕು?
ನಿಮ್ಮ ಪಿಂಚಣಿ ಮೊತ್ತವನ್ನು ಅಂದಾಜಿಸಲು ಈ ವಿವರಗಳು ಮುಖ್ಯವಾಗುತ್ತವೆ:
1. ಜನ್ಮ ದಿನಾಂಕ ಮತ್ತು ಪ್ರಸ್ತುತ ವಯಸ್ಸು.
2. EPS ಅಡಿಯಲ್ಲಿ ಸೇರಿದ ದಿನಾಂಕ.
3. EPS ಅಡಿಯಲ್ಲಿ ದಾಖಲಾಗಿರುವ ಒಟ್ಟು ಅರ್ಹ ಸೇವಾ ಅವಧಿ.
4. ನಿವೃತ್ತಿಗೆ ಮುಂಚಿನ 60 ತಿಂಗಳ ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನದ ವಿವರ.
5. EPF/EPS ಕೊಡುಗೆಗಳು ಯಾವ ವೇತನ ಮಿತಿಯ ಮೇಲೆ ಜಮೆಯಾಗಿವೆ ಎಂಬ ಮಾಹಿತಿ.
6. ಈಗಾಗಲೇ ಪಿಂಚಣಿ ಕ್ಲೇಮ್ ಸಲ್ಲಿಸಿದ್ದೀರಾ ಅಥವಾ ಇಲ್ಲವೇ ಎಂಬ ವಿವರ.
7. ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಹೆಚ್ಚುವರಿ ಸೇವಾ ತೂಕ ಅಥವಾ ಇತರ ಸೌಲಭ್ಯಗಳಿಗೆ ಅರ್ಹತೆ ಇದೆಯೇ ಎಂಬ ಮಾಹಿತಿ.
ಈ ವಿವರಗಳಿಲ್ಲದೆ ಕೇವಲ ಒಟ್ಟು ವೇತನ ಮತ್ತು ಕೆಲಸ ಮಾಡಿದ ವರ್ಷಗಳನ್ನು ಆಧರಿಸಿ ನಿಖರ ಪಿಂಚಣಿ ಮೊತ್ತವನ್ನು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ. ₹28,000 ವೇತನ ಮತ್ತು 10 ವರ್ಷಗಳ ಸೇವೆ ಎಂಬ ಮಾಹಿತಿ ಪ್ರಾಥಮಿಕ ಅಂದಾಜಿಗೆ ಸಹಾಯಕವಾಗಿದ್ದರೂ, ಅಂತಿಮ ಪಿಂಚಣಿ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಸಾಕಾಗುವುದಿಲ್ಲ.
ಮುಖ್ಯವಾಗಿ ಗಮನಿಸಿ
EPFO ವೇತನ ಮಿತಿಯನ್ನು ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸುವ ನಿರ್ಧಾರವು 2026ರ ಸೆಪ್ಟೆಂಬರ್ 17ರಿಂದ ಜಾರಿಗೆ ಬಂದಿದೆ ಎಂದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪ್ರಕಟಣೆ ತಿಳಿಸಿದೆ. ಈ ಬದಲಾವಣೆ ಕಡ್ಡಾಯ EPFO ವ್ಯಾಪ್ತಿಯನ್ನು ವಿಸ್ತರಿಸುವ ಉದ್ದೇಶ ಹೊಂದಿದೆ. ಆದರೆ ಪ್ರತಿಯೊಬ್ಬ ಉದ್ಯೋಗಿಯ ಪಿಂಚಣಿ ಮೊತ್ತವೂ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಹೆಚ್ಚಾಗುತ್ತದೆ ಎಂದು ಹೇಳಲಾಗುವುದಿಲ್ಲ.
EPS-95ರ ಮೂಲ ಸೂತ್ರದ ಪ್ರಕಾರ ₹15,000 ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ವೇತನ ಮತ್ತು 10 ವರ್ಷಗಳ ಸೇವೆಯ ಉದಾಹರಣೆಯಲ್ಲಿ ಅಂದಾಜು ಪಿಂಚಣಿ ₹2,143 ಆಗುತ್ತದೆ. ₹25,000 ವೇತನವನ್ನು ಪಿಂಚಣಿಗೆ ಪರಿಗಣಿಸುವ ಅರ್ಹ ವೇತನವಾಗಿ ಅನ್ವಯಿಸಿದರೆ ಅಂದಾಜು ಮೊತ್ತ ₹3,571 ಆಗಬಹುದು. ಇದು ಸೂತ್ರದ ಆಧಾರದ ಮೇಲಿನ ಉದಾಹರಣೆ ಮಾತ್ರ; ನಿಮ್ಮ ನಿಜವಾದ ಪಿಂಚಣಿ ಮೊತ್ತವು EPS ಸದಸ್ಯತ್ವ, ಅರ್ಹ ಸೇವೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಹೀಗಾಗಿ ಉದ್ಯೋಗಿಗಳು ತಮ್ಮ EPFO ಪಾಸ್ಬುಕ್ ಮತ್ತು ಸೇವಾ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸಿ, ಹೊಸ ವೇತನ ಮಿತಿ ತಮ್ಮ ಪ್ರಕರಣಕ್ಕೆ ಹೇಗೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ಅಧಿಕೃತ EPFO ಮಾರ್ಗಸೂಚಿಗಳ ಮೂಲಕ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್https://www.epfindia.gov.in/ ಗೆ ಭೇಟಿ ನೀಡಿ.
| Apply Link |
1 thought on “EPFO Pension Calculation: ₹28,000 ವೇತನ ಮತ್ತು 10 ವರ್ಷ ಸೇವೆಗೆ ಎಷ್ಟು ಪಿಂಚಣಿ? ಹೊಸ ₹25,000 ವೇತನ ಮಿತಿಯ ಸಂಪೂರ್ಣ ಲೆಕ್ಕಾಚಾರ”