

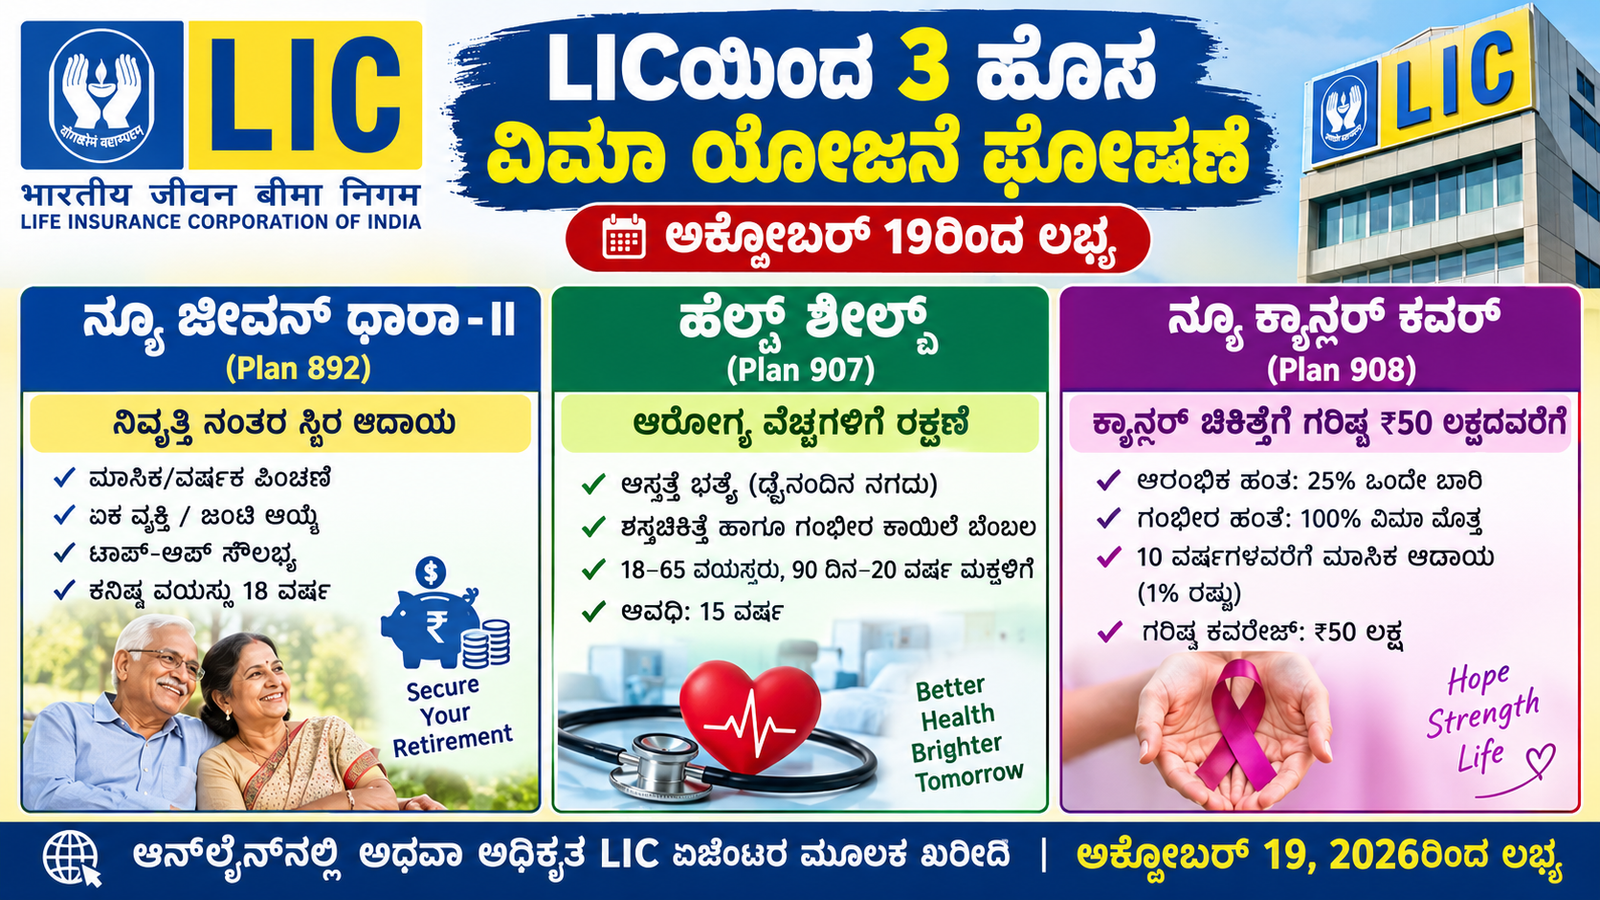
ಬೆಂಗಳೂರು: ಭಾರತೀಯ ಜೀವ ವಿಮಾ ನಿಗಮ (LIC) ಗ್ರಾಹಕರಿಗೆ ಮಹತ್ವದ ಸುದ್ದಿಯನ್ನು ನೀಡಿದೆ. ನಿವೃತ್ತಿಯ ನಂತರ ನಿಯಮಿತ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುವವರು, ಆಸ್ಪತ್ರೆ ವೆಚ್ಚಗಳಿಗಾಗಿ ಆರ್ಥಿಕ ರಕ್ಷಣೆ ಹುಡುಕುತ್ತಿರುವವರು ಹಾಗೂ ಕ್ಯಾನ್ಸರ್ನಂತಹ ಗಂಭೀರ ಕಾಯಿಲೆಯ ಚಿಕಿತ್ಸೆಗೆ ಹಣಕಾಸಿನ ಭದ್ರತೆ ಬಯಸುವವರನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ಮೂರು ಹೊಸ ವಿಮಾ ಯೋಜನೆಗಳನ್ನು ಪರಿಚಯಿಸಲು ಸಂಸ್ಥೆ ಮುಂದಾಗಿದೆ.
ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ಪ್ರಕಟಣೆಯ ಪ್ರಕಾರ, ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II (Plan 892), ಹೆಲ್ತ್ ಶೀಲ್ಡ್ (Plan 907) ಮತ್ತು ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್ (Plan 908) ಯೋಜನೆಗಳು 2026ರ ಅಕ್ಟೋಬರ್ 19ರಿಂದ ಮಾರಾಟಕ್ಕೆ ಲಭ್ಯವಾಗಲಿವೆ. ಈ ಕುರಿತು ಎಲ್ಐಸಿ ಅಕ್ಟೋಬರ್ 13ರಂದು ಪ್ರಕಟಣೆ ನೀಡಿದ್ದು, ತನ್ನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿಯೂ ಯೋಜನೆಗಳ ಮಾಹಿತಿಯನ್ನು ಪ್ರಕಟಿಸಿದೆ.
ಈ ಮೂರು ಯೋಜನೆಗಳು ಒಂದೇ ರೀತಿಯ ಪ್ರಯೋಜನಗಳನ್ನು ನೀಡುವುದಿಲ್ಲ. ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II ನಿವೃತ್ತಿ ನಂತರದ ಆದಾಯದ ಯೋಜನೆಯಾಗಿದ್ದು, ಹೆಲ್ತ್ ಶೀಲ್ಡ್ ಮತ್ತು ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್ ಆರೋಗ್ಯ ವಿಮಾ ವಿಭಾಗಕ್ಕೆ ಸೇರಿವೆ. ಹೀಗಾಗಿ ಪಾಲಿಸಿ ಖರೀದಿಸುವ ಮೊದಲು ಪ್ರತಿಯೊಂದು ಯೋಜನೆಯ ಉದ್ದೇಶ, ಅರ್ಹತೆ, ಪ್ರೀಮಿಯಂ, ಪಾವತಿ ವಿಧಾನ ಮತ್ತು ಷರತ್ತುಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯವಾಗಿದೆ.
ಅಧಿಕೃತ ಮಾಹಿತಿ: https://licindia.in/en/web/guest/press-release
ಎಲ್ಐಸಿಯ ಹೊಸ ಮೂರು ಯೋಜನೆಗಳು ಯಾವುವು?
ಎಲ್ಐಸಿ ಪ್ರಕಟಿಸಿರುವ ಮೂರು ಹೊಸ ಯೋಜನೆಗಳ ವಿವರ ಹೀಗಿದೆ.
1. LIC New Jeevan Dhara-II – Plan 892: ನಿವೃತ್ತಿಯ ನಂತರ ನಿಯಮಿತ ಪಿಂಚಣಿ ಅಥವಾ ಆದಾಯದ ವ್ಯವಸ್ಥೆ ಮಾಡಿಕೊಳ್ಳಲು ಬಯಸುವವರಿಗಾಗಿ ರೂಪಿಸಿರುವ ಮುಂದೂಡಲ್ಪಟ್ಟ ವರ್ಷಾಶನ ಯೋಜನೆ.
2. LIC Health Shield – Plan 907: ಆಸ್ಪತ್ರೆ ದಾಖಲಾತಿ ಮತ್ತು ಪಾಲಿಸಿಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ವೈದ್ಯಕೀಯ ಪರಿಸ್ಥಿತಿಗಳಲ್ಲಿ ಹಣಕಾಸಿನ ನೆರವು ಪಡೆಯಲು ಉದ್ದೇಶಿಸಿರುವ ವೈಯಕ್ತಿಕ ಆರೋಗ್ಯ ವಿಮಾ ಯೋಜನೆ.
3. LIC New Cancer Cover – Plan 908: ಪಾಲಿಸಿಯ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಒಳಪಡುವ ಕ್ಯಾನ್ಸರ್ ರೋಗನಿರ್ಣಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಹಣಕಾಸಿನ ರಕ್ಷಣೆಯನ್ನು ಒದಗಿಸಲು ರೂಪಿಸಿರುವ ಆರೋಗ್ಯ ವಿಮಾ ಯೋಜನೆ.
ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಈ ಮೂರು ಯೋಜನೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಮಾರಾಟದ ಮಾಹಿತಿ ಪತ್ರಿಕೆ, ಪಾಲಿಸಿ ದಾಖಲೆ ಮತ್ತು ಗ್ರಾಹಕರ ಮಾಹಿತಿ ಸಾರಾಂಶದ ಲಿಂಕ್ಗಳನ್ನು ನೀಡಲಾಗಿದೆ. ಗ್ರಾಹಕರು ಪಾಲಿಸಿ ಖರೀದಿಸುವ ಮೊದಲು ಅವುಗಳನ್ನು ಓದಬೇಕು.
ಯೋಜನೆಗಳು ನಾನ್-ಲಿಂಕ್ಡ್ ಮತ್ತು ನಾನ್-ಪಾರ್ಟಿಸಿಪೇಟಿಂಗ್ ಎಂದರೇನು?
ಈ ಮೂರು ಯೋಜನೆಗಳು ನಾನ್-ಲಿಂಕ್ಡ್ ಮತ್ತು ನಾನ್-ಪಾರ್ಟಿಸಿಪೇಟಿಂಗ್ ವಿಭಾಗಕ್ಕೆ ಸೇರಿವೆ ಎಂದು ಎಲ್ಐಸಿ ಪ್ರಕಟಿಸಿದೆ.
ನಾನ್-ಲಿಂಕ್ಡ್ ಎಂದರೆ ಪಾಲಿಸಿಯ ಪ್ರಯೋಜನಗಳು ನೇರವಾಗಿ ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಸೂಚ್ಯಂಕ ಅಥವಾ ಯೂನಿಟ್ ಲಿಂಕ್ಡ್ ಫಂಡ್ನ ಮೌಲ್ಯಕ್ಕೆ ಸಂಬಂಧಿಸಿರುವುದಿಲ್ಲ. ಅಂದರೆ ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತದ ಆಧಾರದ ಮೇಲೆ ನೇರವಾಗಿ ಪಾಲಿಸಿಯ ಮೌಲ್ಯ ಬದಲಾಗುವ ಮಾದರಿಯಲ್ಲ ಇದು.
ನಾನ್-ಪಾರ್ಟಿಸಿಪೇಟಿಂಗ್ ಎಂದರೆ ಪಾಲಿಸಿಯು ವಿಮಾ ಸಂಸ್ಥೆಯ ಲಾಭದಲ್ಲಿ ಪಾಲ್ಗೊಂಡು ಬೋನಸ್ ಪಡೆಯುವ ಯೋಜನೆಯಲ್ಲ. ಹೀಗಾಗಿ ಇಂತಹ ಪಾಲಿಸಿಗಳಿಗೆ ಬೋನಸ್ ಸಿಗುತ್ತದೆ ಎಂದು ಗ್ರಾಹಕರು ಊಹಿಸಬಾರದು.
ಆದರೆ ಈ ವರ್ಗೀಕರಣದ ಆಧಾರದ ಮೇಲೆ ಎಲ್ಲ ಪ್ರಯೋಜನಗಳೂ ಗ್ಯಾರಂಟಿ ಎಂದು ನಿರ್ಧರಿಸುವುದು ಸರಿಯಲ್ಲ. ಯಾವ ಮೊತ್ತ ಖಚಿತವಾಗಿದೆ, ಯಾವ ಪಾವತಿ ಷರತ್ತುಗಳಿಗೆ ಒಳಪಟ್ಟಿದೆ ಮತ್ತು ಯಾವ ಪ್ರಯೋಜನಗಳಿಗೆ ಅರ್ಹತೆ ಬೇಕು ಎಂಬುದನ್ನು ಪಾಲಿಸಿ ದಾಖಲೆಗಳೇ ನಿರ್ಧರಿಸುತ್ತವೆ. ವಿಶೇಷವಾಗಿ ಪಿಂಚಣಿ ದರ, ಆರೋಗ್ಯ ವಿಮೆಯ ಪಾವತಿ ಮಿತಿ ಮತ್ತು ಕ್ಯಾನ್ಸರ್ ಕವರ್ನ ಪ್ರಯೋಜನಗಳನ್ನು ಅಧಿಕೃತ ದಾಖಲೆಗಳಲ್ಲಿ ಪರಿಶೀಲಿಸಬೇಕು.
1. LIC New Jeevan Dhara-II: ನಿವೃತ್ತಿ ನಂತರ ಆದಾಯ ಪಡೆಯಲು ಅವಕಾಶ
ನಿವೃತ್ತಿಯಾದ ನಂತರ ನಿಯಮಿತ ಆದಾಯದ ಮೂಲವಿರುವುದು ಹಲವರಿಗೆ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಉದ್ಯೋಗದಿಂದ ಬರುವ ಸಂಬಳ ನಿಂತ ಬಳಿಕ ಮನೆ ಖರ್ಚು, ಔಷಧಿ, ದಿನನಿತ್ಯದ ಅಗತ್ಯಗಳು ಮತ್ತು ಕುಟುಂಬದ ಇತರ ವೆಚ್ಚಗಳನ್ನು ನಿರ್ವಹಿಸಲು ಮುಂಚಿತ ಹಣಕಾಸಿನ ಯೋಜನೆ ಅಗತ್ಯ. ಇಂತಹ ಅಗತ್ಯವನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ಎಲ್ಐಸಿ ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II ಯೋಜನೆಯನ್ನು ಪರಿಚಯಿಸುತ್ತಿದೆ.
ಈ ಯೋಜನೆಯು ಮುಂದೂಡಲ್ಪಟ್ಟ ವರ್ಷಾಶನ (Deferred Annuity) ಮಾದರಿಗೆ ಸೇರಿದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಈ ರೀತಿಯ ಯೋಜನೆಯಲ್ಲಿ ಗ್ರಾಹಕರು ಪಾಲಿಸಿಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಹಣ ಪಾವತಿಸುತ್ತಾರೆ. ಆಯ್ಕೆಮಾಡಿದ ಅವಧಿ ಮತ್ತು ಷರತ್ತುಗಳ ಅನ್ವಯ ಭವಿಷ್ಯದಲ್ಲಿ ವರ್ಷಾಶನ ಅಥವಾ ಪಿಂಚಣಿ ಪಾವತಿ ಆರಂಭವಾಗುತ್ತದೆ.
ಯೋಜನೆಯ ಮುಖ್ಯ ಉದ್ದೇಶವೇನು?
ಕೆಲವರು ನಿವೃತ್ತಿಗೆ ಇನ್ನೂ ಹಲವು ವರ್ಷಗಳಿರುವಾಗಲೇ ಹಣಕಾಸಿನ ಯೋಜನೆ ಆರಂಭಿಸಲು ಬಯಸುತ್ತಾರೆ. ಇನ್ನು ಕೆಲವರು ನಿವೃತ್ತಿಯ ಸಮೀಪದಲ್ಲಿದ್ದು, ತಮ್ಮ ಉಳಿತಾಯವನ್ನು ಭವಿಷ್ಯದ ಆದಾಯದ ವ್ಯವಸ್ಥೆಗೆ ಬಳಸಲು ಯೋಚಿಸುತ್ತಾರೆ. ಇಂತಹ ಗ್ರಾಹಕರಿಗೆ ವರ್ಷಾಶನ ಯೋಜನೆ ಒಂದು ಆಯ್ಕೆಯಾಗಬಹುದು.
ಆದರೆ ಈ ಯೋಜನೆಯಿಂದ ಎಷ್ಟು ಪಿಂಚಣಿ ಸಿಗುತ್ತದೆ ಎಂಬುದು ಎಲ್ಲರಿಗೂ ಒಂದೇ ಆಗಿರುವುದಿಲ್ಲ. ಪಾವತಿಸುವ ಪ್ರೀಮಿಯಂ, ಆಯ್ಕೆಮಾಡಿದ ವರ್ಷಾಶನ ಆಯ್ಕೆ, ಪಾವತಿ ಆರಂಭವಾಗುವ ಸಮಯ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಆಧಾರದ ಮೇಲೆ ಲೆಕ್ಕಾಚಾರ ಬದಲಾಗಬಹುದು.
ಪ್ರೀಮಿಯಂ ಪಾವತಿಯ ಆಯ್ಕೆಗಳು
ಯೋಜನೆಯ ಅಧಿಕೃತ ನಿಯಮಗಳ ಪ್ರಕಾರ ಲಭ್ಯವಿರುವ ಪ್ರೀಮಿಯಂ ಪಾವತಿ ವಿಧಾನಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು. ಗ್ರಾಹಕರಿಗೆ ಒಂದೇ ಬಾರಿಗೆ ಹಣ ಪಾವತಿಸುವ ಆಯ್ಕೆ ಅಥವಾ ನಿರ್ದಿಷ್ಟ ಅವಧಿಯಲ್ಲಿ ಪ್ರೀಮಿಯಂ ಪಾವತಿಸುವ ಆಯ್ಕೆ ಲಭ್ಯವಿದೆಯೇ ಎಂಬುದನ್ನು ಮಾರಾಟದ ಮಾಹಿತಿ ಪತ್ರಿಕೆಯಲ್ಲಿ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಒಂದೇ ಬಾರಿಯ ಪ್ರೀಮಿಯಂ ಆಯ್ಕೆ ಮಾಡಿದರೆ ಆರಂಭದಲ್ಲೇ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಬೇಕಾಗಬಹುದು. ನಿಯಮಿತ ಪ್ರೀಮಿಯಂ ಆಯ್ಕೆಯಲ್ಲಿ ಪಾವತಿ ವೇಳಾಪಟ್ಟಿ ಮತ್ತು ಒಟ್ಟು ವೆಚ್ಚವನ್ನು ಗಮನಿಸಬೇಕು. ಯಾವ ಆಯ್ಕೆ ಸೂಕ್ತ ಎಂಬುದು ವ್ಯಕ್ತಿಯ ಆದಾಯ, ಉಳಿತಾಯ, ವಯಸ್ಸು ಮತ್ತು ನಿವೃತ್ತಿಯ ಗುರಿಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ಏಕ ವ್ಯಕ್ತಿ ಮತ್ತು ಜಂಟಿ ವರ್ಷಾಶನ
ನಿವೃತ್ತಿ ಯೋಜನೆಯಲ್ಲಿ ಒಬ್ಬ ವ್ಯಕ್ತಿಗೆ ಮಾತ್ರ ಆದಾಯ ಸಿಗಬೇಕೇ ಅಥವಾ ದಂಪತಿಗಳಿಬ್ಬರಿಗೂ ಸಂಬಂಧಿಸಿದ ಆಯ್ಕೆ ಬೇಕೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ. ಜಂಟಿ ವರ್ಷಾಶನದಂತಹ ಆಯ್ಕೆಗಳು ಲಭ್ಯವಿದ್ದರೆ, ಎರಡನೇ ವ್ಯಕ್ತಿಗೆ ಪಾವತಿ ಮುಂದುವರಿಯುವ ನಿಯಮಗಳು ಏನು ಎಂಬುದನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
ಪಿಂಚಣಿ ಎಷ್ಟು ಕಾಲ ಸಿಗುತ್ತದೆ, ಪಾಲಿಸಿದಾರರ ಮರಣದ ನಂತರ ಏನಾಗುತ್ತದೆ, ಖರೀದಿ ಮೊತ್ತದ ಮರುಪಾವತಿ ಆಯ್ಕೆ ಇದೆಯೇ ಮತ್ತು ಜಂಟಿ ಪಾಲಿಸಿಯಲ್ಲಿ ಪಾವತಿ ಹೇಗೆ ಮುಂದುವರಿಯುತ್ತದೆ ಎಂಬ ಅಂಶಗಳು ಅತ್ಯಂತ ಮುಖ್ಯ. ಇವುಗಳ ಬಗ್ಗೆ ಮೌಖಿಕ ಭರವಸೆಯ ಬದಲು ಅಧಿಕೃತ ಪಾಲಿಸಿ ದಾಖಲೆಯನ್ನು ಆಧರಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಕು.
ಯಾರಿಗೆ ಉಪಯುಕ್ತವಾಗಬಹುದು?
ನಿವೃತ್ತಿಗೆ ಮುಂಚಿತವಾಗಿ ಯೋಜನೆ ರೂಪಿಸುತ್ತಿರುವ ಉದ್ಯೋಗಿಗಳು, ಭವಿಷ್ಯದ ನಿಯಮಿತ ಆದಾಯದ ಬಗ್ಗೆ ಚಿಂತಿಸುವವರು ಮತ್ತು ತಮ್ಮ ಉಳಿತಾಯವನ್ನು ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆಗೆ ಬಳಸಲು ಬಯಸುವವರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು. ಆದರೆ ಇದು ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಸೂಕ್ತ ಎಂಬುದಿಲ್ಲ. ತುರ್ತು ಸಂದರ್ಭಗಳಿಗೆ ಬೇಕಾಗುವ ಹಣವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ದೀರ್ಘಾವಧಿಯ ಯೋಜನೆಯಲ್ಲಿ ಇರಿಸುವ ಮೊದಲು ತಮ್ಮ ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಗಣಿಸಬೇಕು.
2. LIC Health Shield: ಆಸ್ಪತ್ರೆ ವೆಚ್ಚಗಳಿಗೆ ಆರ್ಥಿಕ ರಕ್ಷಣೆ
ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾದಾಗ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ಕುಟುಂಬದ ಬಜೆಟ್ ಮೇಲೆ ದೊಡ್ಡ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ. ವೈದ್ಯರ ಶುಲ್ಕ, ಪರೀಕ್ಷೆಗಳು, ಔಷಧಿಗಳು, ಶಸ್ತ್ರಚಿಕಿತ್ಸೆ ಮತ್ತು ಆಸ್ಪತ್ರೆಯ ಇತರ ಸೇವೆಗಳಿಗೆ ಹೆಚ್ಚಿನ ಹಣ ಬೇಕಾಗಬಹುದು. ಆರೋಗ್ಯ ವಿಮೆಯ ಉದ್ದೇಶ ಇಂತಹ ನಿರ್ದಿಷ್ಟ ವೆಚ್ಚಗಳ ಸಂದರ್ಭದಲ್ಲಿ ಪಾಲಿಸಿಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಹಣಕಾಸಿನ ನೆರವು ಒದಗಿಸುವುದು.
ಎಲ್ಐಸಿಯ ಹೆಲ್ತ್ ಶೀಲ್ಡ್ (Plan 907) ವೈಯಕ್ತಿಕ ಆರೋಗ್ಯ ವಿಮಾ ಯೋಜನೆಯಾಗಿದೆ. ಇದು 2026ರ ಅಕ್ಟೋಬರ್ 19ರಿಂದ ಲಭ್ಯವಾಗಲಿದೆ ಎಂದು ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ತಿಳಿಸಿದೆ.
ಯೋಜನೆಯಡಿ ಯಾವ ರೀತಿಯ ನೆರವು ಇರಬಹುದು?
ನೀಡಿರುವ ಯೋಜನಾ ವಿವರಗಳ ಪ್ರಕಾರ, ಆಸ್ಪತ್ರೆಯಲ್ಲಿ ದಾಖಲಾದಾಗ ದಿನನಿತ್ಯದ ನಗದು ಪ್ರಯೋಜನ ಮತ್ತು ಕೆಲವು ಪ್ರಮುಖ ಶಸ್ತ್ರಚಿಕಿತ್ಸೆ ಅಥವಾ ನಿರ್ದಿಷ್ಟ ವೈದ್ಯಕೀಯ ಪರಿಸ್ಥಿತಿಗಳಿಗೆ ಹಣಕಾಸಿನ ನೆರವು ಮುಂತಾದ ಪ್ರಯೋಜನಗಳು ಯೋಜನೆಯ ಭಾಗವಾಗಿರಬಹುದು. ಆದರೆ ನಿಖರವಾದ ಪಾವತಿ ಮೊತ್ತ, ಯಾವ ಚಿಕಿತ್ಸೆಗಳು ಒಳಗೊಂಡಿವೆ ಮತ್ತು ಎಷ್ಟು ದಿನಗಳವರೆಗೆ ಪ್ರಯೋಜನ ಸಿಗುತ್ತದೆ ಎಂಬುದನ್ನು ಪಾಲಿಸಿ ನಿಯಮಗಳೇ ನಿರ್ಧರಿಸುತ್ತವೆ.
ದಿನನಿತ್ಯದ ನಗದು ಪ್ರಯೋಜನ ಎಂದರೆ ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾದ ಅರ್ಹ ದಿನಗಳಿಗೆ ಪಾಲಿಸಿಯಲ್ಲಿ ನಿರ್ಧರಿಸಿರುವ ಮೊತ್ತವನ್ನು ಪಾವತಿಸುವ ವ್ಯವಸ್ಥೆ. ಇದು ಆಸ್ಪತ್ರೆಯ ಸಂಪೂರ್ಣ ಬಿಲ್ ಅನ್ನು ಮರುಪಾವತಿಸುವುದಕ್ಕೆ ಸಮಾನವಲ್ಲ. ಆದ್ದರಿಂದ ಈ ಪ್ರಯೋಜನದ ಮೊತ್ತ ಮತ್ತು ಅರ್ಹತಾ ಷರತ್ತುಗಳನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
ಶಸ್ತ್ರಚಿಕಿತ್ಸೆ ಅಥವಾ ಗಂಭೀರ ವೈದ್ಯಕೀಯ ಪರಿಸ್ಥಿತಿಗೆ ಸಂಬಂಧಿಸಿದ ಪಾವತಿ ಇದ್ದರೆ, ಯಾವ ಶಸ್ತ್ರಚಿಕಿತ್ಸೆಗಳು ಒಳಗೊಂಡಿವೆ, ಕಾಯುವಿಕೆ ಅವಧಿ ಅನ್ವಯಿಸುತ್ತದೆಯೇ ಮತ್ತು ಪಾವತಿಯ ಗರಿಷ್ಠ ಮಿತಿ ಎಷ್ಟು ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ವಯೋಮಿತಿ ಮತ್ತು ಪಾಲಿಸಿ ಅವಧಿ
ನೀಡಿರುವ ಪ್ರಾಥಮಿಕ ಮಾಹಿತಿಯಲ್ಲಿ ವಯಸ್ಕರಿಗೆ 18ರಿಂದ 65 ವರ್ಷದವರೆಗೆ ಹಾಗೂ ಮಕ್ಕಳಿಗೆ 90 ದಿನಗಳಿಂದ 20 ವರ್ಷದವರೆಗೆ ಪ್ರವೇಶ ವಯೋಮಿತಿಯ ಉಲ್ಲೇಖವಿದೆ. ಪಾಲಿಸಿಯ ಅವಧಿ 15 ವರ್ಷಗಳು ಎಂಬ ಮಾಹಿತಿಯೂ ಇದೆ. ಆದಾಗ್ಯೂ, ಪ್ರವೇಶ ವಯಸ್ಸಿನ ಲೆಕ್ಕಾಚಾರ, ಮಕ್ಕಳಿಗೆ ಅನ್ವಯಿಸುವ ಷರತ್ತುಗಳು, ನವೀಕರಣದ ನಿಯಮಗಳು ಮತ್ತು ಪ್ರತಿ ಪ್ರಯೋಜನಕ್ಕೆ ಇರುವ ಮಿತಿಗಳನ್ನು ಅಧಿಕೃತ ಮಾರಾಟದ ಮಾಹಿತಿ ಪತ್ರಿಕೆಯಲ್ಲಿ ಪರಿಶೀಲಿಸಬೇಕು.
ವಯಸ್ಸು ಹೆಚ್ಚಾದಂತೆ ಆರೋಗ್ಯ ವಿಮೆಯ ಪ್ರೀಮಿಯಂ ಮತ್ತು ಅರ್ಹತಾ ಷರತ್ತುಗಳು ಬದಲಾಗುವ ಸಾಧ್ಯತೆ ಇರುವುದರಿಂದ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ವಯಸ್ಸು, ಆರೋಗ್ಯ ವಿವರಗಳು ಮತ್ತು ವಿಮಾ ಮೊತ್ತಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಆರೋಗ್ಯ ವಿಮೆ ಖರೀದಿಸುವಾಗ ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳು
ಆಸ್ಪತ್ರೆ ವೆಚ್ಚಗಳಿಗೆ ವಿಮೆ ಪಡೆಯುವವರು ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು:
ಮೊದಲನೆಯದಾಗಿ, ಯಾವ ರೀತಿಯ ಆಸ್ಪತ್ರೆ ದಾಖಲಾತಿಗೆ ಪ್ರಯೋಜನ ಸಿಗುತ್ತದೆ ಎಂಬುದನ್ನು ತಿಳಿಯಬೇಕು. ಎರಡನೆಯದಾಗಿ, ಕಾಯುವಿಕೆ ಅವಧಿ ಇದೆಯೇ ಮತ್ತು ಯಾವ ಕಾಯಿಲೆಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ಕಾಯುವಿಕೆ ನಿಯಮಗಳಿವೆ ಎಂಬುದನ್ನು ಓದಬೇಕು. ಮೂರನೆಯದಾಗಿ, ಮೊದಲೇ ಇದ್ದ ಕಾಯಿಲೆಗಳ ಕುರಿತು ಪಾಲಿಸಿಯ ನಿಯಮಗಳು ಏನು ಹೇಳುತ್ತವೆ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಇದರ ಜೊತೆಗೆ, ಪಾಲಿಸಿಯಲ್ಲಿ ಹೊರತುಪಡಿಸಿರುವ ಚಿಕಿತ್ಸೆಗಳು, ಕ್ಲೇಮ್ ಸಲ್ಲಿಸುವ ವಿಧಾನ, ಅಗತ್ಯ ದಾಖಲೆಗಳು, ಪಾವತಿಯ ಮಿತಿಗಳು ಮತ್ತು ಪಾಲಿಸಿ ರದ್ದುಪಡಿಸುವ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ಆರೋಗ್ಯ ವಿಮೆಯ ಹೆಸರು ಅಥವಾ ಜಾಹೀರಾತಿನಲ್ಲಿರುವ ಪ್ರಯೋಜನಗಳನ್ನು ಮಾತ್ರ ನೋಡಿ ಖರೀದಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬಾರದು.
3. LIC New Cancer Cover: ಕ್ಯಾನ್ಸರ್ ಚಿಕಿತ್ಸೆಗೆ ಆರ್ಥಿಕ ನೆರವು
ಕ್ಯಾನ್ಸರ್ ಪತ್ತೆಯಾದಾಗ ರೋಗಿಯ ಆರೋಗ್ಯದ ಜೊತೆಗೆ ಕುಟುಂಬದ ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿಯ ಮೇಲೆಯೂ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ. ಪರೀಕ್ಷೆಗಳು, ಚಿಕಿತ್ಸೆ, ಔಷಧಿಗಳು, ಪ್ರಯಾಣ ಮತ್ತು ಕೆಲಸಕ್ಕೆ ವಿರಾಮ ನೀಡಬೇಕಾದ ಸಂದರ್ಭಗಳು ಹೆಚ್ಚುವರಿ ವೆಚ್ಚಕ್ಕೆ ಕಾರಣವಾಗಬಹುದು. ಈ ಹಿನ್ನೆಲೆ ಕ್ಯಾನ್ಸರ್ಗೆ ಸಂಬಂಧಿಸಿದ ನಿರ್ದಿಷ್ಟ ಆರ್ಥಿಕ ರಕ್ಷಣೆಯ ಅಗತ್ಯವನ್ನು ಮನಗಂಡು ಎಲ್ಐಸಿ ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್ (Plan 908) ಯೋಜನೆಯನ್ನು ಪರಿಚಯಿಸುತ್ತಿದೆ.
ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಈ ಯೋಜನೆ 2026ರ ಅಕ್ಟೋಬರ್ 19ರಿಂದ ಲಭ್ಯವಾಗಲಿದೆ ಎಂದು ಪ್ರಕಟಿಸಲಾಗಿದೆ.
ಆರಂಭಿಕ ಹಂತದ ಕ್ಯಾನ್ಸರ್ ಪತ್ತೆಯಾದರೆ
ನೀಡಿರುವ ಪ್ರಾಥಮಿಕ ವಿವರಗಳ ಪ್ರಕಾರ, ಪಾಲಿಸಿಯ ನಿಯಮಗಳಿಗೆ ಒಳಪಡುವ ಆರಂಭಿಕ ಹಂತದ ಕ್ಯಾನ್ಸರ್ ಪತ್ತೆಯಾದಾಗ ವಿಮಾ ಮೊತ್ತದ ಒಂದು ಭಾಗವನ್ನು ಪಾವತಿಸುವ ವ್ಯವಸ್ಥೆ ಇರಬಹುದು. ಉದಾಹರಣೆಗೆ, ಆರಂಭಿಕ ಹಂತದಲ್ಲಿ ವಿಮಾ ಮೊತ್ತದ 25% ಪಾವತಿಯ ಉಲ್ಲೇಖವಿದೆ. ಆದರೆ ಈ ಪ್ರಯೋಜನ ಯಾವ ರೀತಿಯ ಕ್ಯಾನ್ಸರ್ಗೆ ಅನ್ವಯಿಸುತ್ತದೆ, ರೋಗನಿರ್ಣಯಕ್ಕೆ ಯಾವ ವೈದ್ಯಕೀಯ ದಾಖಲೆಗಳು ಬೇಕಾಗುತ್ತವೆ ಮತ್ತು ಕಾಯುವಿಕೆ ಅವಧಿ ಇದೆಯೇ ಎಂಬುದನ್ನು ಅಧಿಕೃತ ಪಾಲಿಸಿ ದಾಖಲೆಯಲ್ಲಿ ಪರಿಶೀಲಿಸಬೇಕು.
ಎಲ್ಲ ರೀತಿಯ ಕ್ಯಾನ್ಸರ್ಗಳು ಒಂದೇ ರೀತಿಯ ಪ್ರಯೋಜನಕ್ಕೆ ಅರ್ಹವಾಗುತ್ತವೆ ಎಂದು ಭಾವಿಸಬಾರದು. ಪಾಲಿಸಿಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟಪಡಿಸಿರುವ ವ್ಯಾಖ್ಯಾನ ಮತ್ತು ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಗಂಭೀರ ಹಂತದ ಕ್ಯಾನ್ಸರ್ಗೆ ರಕ್ಷಣೆ
ನೀಡಿರುವ ಮಾಹಿತಿಯಲ್ಲಿ ಗಂಭೀರ ಹಂತದ ಕ್ಯಾನ್ಸರ್ ಪತ್ತೆಯಾದಾಗ ಸಂಪೂರ್ಣ ವಿಮಾ ಮೊತ್ತದವರೆಗೆ ಪ್ರಯೋಜನ ಸಿಗುವ ಸಾಧ್ಯತೆಯನ್ನು ಉಲ್ಲೇಖಿಸಲಾಗಿದೆ. ಆದರೆ ಪಾವತಿ ಹೇಗೆ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ, ಹಿಂದಿನ ಪಾವತಿಯನ್ನು ಕಡಿತಗೊಳಿಸಲಾಗುತ್ತದೆಯೇ, ಯಾವ ಹಂತಗಳನ್ನು ಗಂಭೀರ ಹಂತ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಗರಿಷ್ಠ ವಿಮಾ ಮೊತ್ತ ಎಷ್ಟು ಎಂಬ ವಿವರಗಳನ್ನು ಅಧಿಕೃತ ಪಾಲಿಸಿ ದಾಖಲೆಗಳಿಂದ ದೃಢಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಈ ಯೋಜನೆಯ ಗರಿಷ್ಠ ಕವರ್ ₹50 ಲಕ್ಷದವರೆಗೆ ಇರಬಹುದು ಎಂಬ ಮಾಹಿತಿ ಪ್ರಕಟವಾಗಿದ್ದರೂ, ಪ್ರತಿಯೊಬ್ಬ ಗ್ರಾಹಕರಿಗೂ ₹50 ಲಕ್ಷದ ರಕ್ಷಣೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸಿಗುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ. ಆಯ್ಕೆಮಾಡುವ ವಿಮಾ ಮೊತ್ತ, ವಯಸ್ಸು, ಅರ್ಹತೆ, ಪ್ರೀಮಿಯಂ ಮತ್ತು ಪಾಲಿಸಿಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ನಿಜವಾದ ಕವರೇಜ್ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
ಮಾಸಿಕ ಆದಾಯದ ಸೌಲಭ್ಯ
ಪ್ರಾಥಮಿಕ ವಿವರಗಳಲ್ಲಿ ಗಂಭೀರ ಹಂತದ ಕ್ಯಾನ್ಸರ್ ಪತ್ತೆಯಾದ ನಂತರ ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೆ ಮಾಸಿಕ ಆದಾಯದ ಸೌಲಭ್ಯವಿರುವುದಾಗಿ ತಿಳಿಸಲಾಗಿದೆ. ವಿಮಾ ಮೊತ್ತದ 1% ಅನ್ನು ಪ್ರತಿ ತಿಂಗಳು ಹತ್ತು ವರ್ಷಗಳ ಕಾಲ ನೀಡುವ ಉದಾಹರಣೆಯೂ ಉಲ್ಲೇಖವಾಗಿದೆ.
ಇದನ್ನು ಖಚಿತವಾಗಿ ಎಲ್ಲರಿಗೂ ಅನ್ವಯಿಸುವ ಪಾವತಿ ಎಂದು ಪರಿಗಣಿಸಬಾರದು. ಮಾಸಿಕ ಪಾವತಿ ಯಾರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ, ಅದು ಯಾವ ಹಂತದ ರೋಗನಿರ್ಣಯದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿದೆ, ಪಾವತಿ ಆರಂಭವಾಗುವ ದಿನಾಂಕ ಯಾವುದು ಮತ್ತು ಬೇರೆ ಪ್ರಯೋಜನಗಳೊಂದಿಗೆ ಅದರ ಸಂಬಂಧ ಏನು ಎಂಬುದನ್ನು ಅಧಿಕೃತ ಪಾಲಿಸಿ ದಾಖಲೆಗಳಿಂದ ಪರಿಶೀಲಿಸಬೇಕು.
ಕ್ಯಾನ್ಸರ್ ವಿಮೆ ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ಗಮನಿಸಬೇಕಾದವು
ಕ್ಯಾನ್ಸರ್ ಕವರ್ ಖರೀದಿಸುವಾಗ ಕಾಯುವಿಕೆ ಅವಧಿ, ರೋಗನಿರ್ಣಯಕ್ಕೆ ಬೇಕಾದ ದಾಖಲೆಗಳು, ಮೊದಲೇ ಇದ್ದ ಕಾಯಿಲೆಗಳ ಕುರಿತು ನಿಯಮಗಳು, ಒಳಗೊಂಡಿರುವ ಕ್ಯಾನ್ಸರ್ಗಳ ಪಟ್ಟಿ ಮತ್ತು ಹೊರತುಪಡಿಸಿರುವ ಸಂದರ್ಭಗಳನ್ನು ಗಮನಿಸಬೇಕು. ಪ್ರೀಮಿಯಂ ಪಾವತಿಸುವ ಅವಧಿ, ಪಾಲಿಸಿಯ ಅವಧಿ, ಕ್ಲೇಮ್ ಸಲ್ಲಿಸುವ ಗಡುವು ಮತ್ತು ವಿಮಾ ಮೊತ್ತದ ಪಾವತಿಯ ಷರತ್ತುಗಳನ್ನೂ ಓದಬೇಕು.
ಕ್ಯಾನ್ಸರ್ ವಿಮೆ ಎಂದರೆ ಎಲ್ಲಾ ರೀತಿಯ ಕ್ಯಾನ್ಸರ್ ಚಿಕಿತ್ಸೆಯ ಪ್ರತಿಯೊಂದು ವೆಚ್ಚವನ್ನೂ ಮಿತಿಯಿಲ್ಲದೆ ಭರಿಸುವ ವ್ಯವಸ್ಥೆ ಎಂದರ್ಥವಲ್ಲ. ಪಾಲಿಸಿಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟಪಡಿಸಿರುವ ಪ್ರಯೋಜನಗಳು ಮತ್ತು ಮಿತಿಗಳ ಪ್ರಕಾರವೇ ಪಾವತಿ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
ಮೂರು ಯೋಜನೆಗಳ ನಡುವಿನ ಮುಖ್ಯ ವ್ಯತ್ಯಾಸ
ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II ನಿವೃತ್ತಿಯ ನಂತರ ನಿಯಮಿತ ಆದಾಯದ ವ್ಯವಸ್ಥೆ ರೂಪಿಸಲು ಉದ್ದೇಶಿಸಿದೆ. ಹೆಲ್ತ್ ಶೀಲ್ಡ್ ಆಸ್ಪತ್ರೆ ದಾಖಲಾತಿ ಮತ್ತು ನಿರ್ದಿಷ್ಟ ವೈದ್ಯಕೀಯ ಪರಿಸ್ಥಿತಿಗಳಲ್ಲಿ ಹಣಕಾಸಿನ ನೆರವಿನ ಅಗತ್ಯವನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡಿದೆ. ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್ ಕ್ಯಾನ್ಸರ್ಗೆ ಸಂಬಂಧಿಸಿದ ನಿರ್ದಿಷ್ಟ ಆರ್ಥಿಕ ಅಪಾಯವನ್ನು ಎದುರಿಸಲು ರೂಪಿಸಲಾಗಿದೆ.
ಹೀಗಾಗಿ ಈ ಮೂರು ಯೋಜನೆಗಳನ್ನು ಒಂದಕ್ಕೊಂದು ಪರ್ಯಾಯವಾಗಿ ಪರಿಗಣಿಸುವುದು ಸರಿಯಲ್ಲ. ನಿವೃತ್ತಿ ಆದಾಯಕ್ಕಾಗಿ ರೂಪಿಸಿದ ಯೋಜನೆ ಆರೋಗ್ಯ ವಿಮೆಯ ಅಗತ್ಯವನ್ನು ಪೂರೈಸುವುದಿಲ್ಲ. ಅದೇ ರೀತಿ ಕ್ಯಾನ್ಸರ್ ಕವರ್ ಮಾತ್ರ ಹೊಂದಿರುವುದರಿಂದ ಎಲ್ಲ ಆಸ್ಪತ್ರೆ ವೆಚ್ಚಗಳಿಗೂ ಸಂಪೂರ್ಣ ರಕ್ಷಣೆ ಸಿಗುತ್ತದೆ ಎಂದು ಊಹಿಸಬಾರದು.
ಅಕ್ಟೋಬರ್ 19ರಿಂದ ಹೇಗೆ ಖರೀದಿಸಬಹುದು?
ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಈ ಮೂರು ಯೋಜನೆಗಳ ಮಾಹಿತಿ ಪುಟಗಳು ಪ್ರಕಟವಾಗಿವೆ. ಯೋಜನೆಗಳು ಮಾರಾಟಕ್ಕೆ ಲಭ್ಯವಾದ ನಂತರ ಗ್ರಾಹಕರು ಅಧಿಕೃತ ಆನ್ಲೈನ್ ವ್ಯವಸ್ಥೆ ಅಥವಾ ಎಲ್ಐಸಿ ಅಧಿಕೃತ ಏಜೆಂಟ್/ಶಾಖೆಯ ಮೂಲಕ ಲಭ್ಯವಿರುವ ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ಅಧಿಕೃತ ಯೋಜನಾ ಪುಟಗಳು:
ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II: https://licindia.in/web/guest/lic-s-new-jeevan-dhara-ii
ಹೆಲ್ತ್ ಶೀಲ್ಡ್: https://licindia.in/lic-s-health-shield
ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್: https://licindia.in/hi/web/guest/lic-s-new-cancer-cover
ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಮಾರಾಟದ ಮಾಹಿತಿ ಪತ್ರಿಕೆ, ಪಾಲಿಸಿ ದಾಖಲೆ ಮತ್ತು ಗ್ರಾಹಕರ ಮಾಹಿತಿ ಸಾರಾಂಶವನ್ನು ಓದಬೇಕು. ಪ್ರೀಮಿಯಂ ಮೊತ್ತ, ವಿಮಾ ಮೊತ್ತ, ಪ್ರವೇಶ ವಯಸ್ಸು, ಪಾಲಿಸಿ ಅವಧಿ, ಕಾಯುವಿಕೆ ಅವಧಿ, ಹೊರತುಪಡಿಸಿದ ಪರಿಸ್ಥಿತಿಗಳು ಮತ್ತು ಕ್ಲೇಮ್ ವಿಧಾನಗಳನ್ನು ಹೋಲಿಸಿ ನೋಡಬೇಕು. ಯಾವುದೇ ಏಜೆಂಟ್ ಅಥವಾ ಮಧ್ಯವರ್ತಿಗೆ ಹಣ ಪಾವತಿಸುವ ಮೊದಲು ಅವರ ಅಧಿಕೃತತೆಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಯಾವ ಯೋಜನೆ ಆಯ್ಕೆ ಮಾಡಬೇಕು?
ನಿವೃತ್ತಿಯ ನಂತರ ಆದಾಯ ಬೇಕಾದವರು ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II ಯೋಜನೆಯ ವರ್ಷಾಶನ ಆಯ್ಕೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು. ಆಸ್ಪತ್ರೆ ವೆಚ್ಚಗಳಿಗೆ ನೆರವು ಬೇಕಾದವರು ಹೆಲ್ತ್ ಶೀಲ್ಡ್ನ ವೈದ್ಯಕೀಯ ಪ್ರಯೋಜನಗಳು ಮತ್ತು ಮಿತಿಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಬಹುದು. ಕ್ಯಾನ್ಸರ್ಗೆ ಸಂಬಂಧಿಸಿದ ಪ್ರತ್ಯೇಕ ಆರ್ಥಿಕ ರಕ್ಷಣೆ ಬಯಸುವವರು ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್ನ ರೋಗನಿರ್ಣಯದ ಷರತ್ತುಗಳು ಮತ್ತು ಪಾವತಿ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ಯಾವುದೇ ವಿಮಾ ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಮೊದಲು ಕುಟುಂಬದ ಈಗಿನ ವಿಮಾ ರಕ್ಷಣೆ, ಮಾಸಿಕ ಆದಾಯ, ಉಳಿತಾಯ, ಸಾಲಗಳು ಮತ್ತು ಭವಿಷ್ಯದ ಅಗತ್ಯಗಳನ್ನು ಪರಿಗಣಿಸಬೇಕು. ಪ್ರೀಮಿಯಂ ಅನ್ನು ದೀರ್ಘಾವಧಿಗೆ ನಿರಂತರವಾಗಿ ಪಾವತಿಸಲು ಸಾಧ್ಯವೇ ಎಂಬುದನ್ನೂ ಅಂದಾಜಿಸಬೇಕು.
ಮುಖ್ಯವಾಗಿ, ಪಾಲಿಸಿಯಲ್ಲಿನ ಪ್ರಯೋಜನಗಳನ್ನು ಕೇವಲ ಶೀರ್ಷಿಕೆ ಅಥವಾ ಜಾಹೀರಾತಿನ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧರಿಸಬಾರದು. ಅಧಿಕೃತ ಪಾಲಿಸಿ ದಾಖಲೆಗಳಲ್ಲಿರುವ ನಿಯಮಗಳೇ ಅಂತಿಮವಾಗಿರುತ್ತವೆ.
ಒಟ್ಟಾರೆ ಮಾಹಿತಿ
ಎಲ್ಐಸಿ 2026ರ ಅಕ್ಟೋಬರ್ 19ರಿಂದ ನ್ಯೂ ಜೀವನ್ ಧಾರಾ-II, ಹೆಲ್ತ್ ಶೀಲ್ಡ್ ಮತ್ತು ನ್ಯೂ ಕ್ಯಾನ್ಸರ್ ಕವರ್ ಎಂಬ ಮೂರು ಹೊಸ ಯೋಜನೆಗಳನ್ನು ಮಾರಾಟಕ್ಕೆ ಪರಿಚಯಿಸುತ್ತಿದೆ. ಇವು ಕ್ರಮವಾಗಿ ನಿವೃತ್ತಿ ನಂತರದ ಆದಾಯ, ಆರೋಗ್ಯ ವೆಚ್ಚಗಳ ರಕ್ಷಣೆ ಮತ್ತು ಕ್ಯಾನ್ಸರ್ಗೆ ಸಂಬಂಧಿಸಿದ ಆರ್ಥಿಕ ನೆರವಿನ ಅಗತ್ಯಗಳನ್ನು ಗುರಿಯಾಗಿಟ್ಟುಕೊಂಡಿವೆ.
₹50 ಲಕ್ಷದವರೆಗೆ ಕ್ಯಾನ್ಸರ್ ಕವರ್ ಮತ್ತು ಮಾಸಿಕ ಆದಾಯದಂತಹ ಪ್ರಯೋಜನಗಳ ಕುರಿತು ಆಸಕ್ತಿ ಇರುವವರು ಯೋಜನೆಯ ಅಧಿಕೃತ ನಿಯಮಗಳನ್ನು ಓದಿ ನಂತರವೇ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಕು. ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಒಂದೇ ರೀತಿಯ ವಿಮಾ ಮೊತ್ತ ಅಥವಾ ಪ್ರಯೋಜನ ಸಿಗುತ್ತದೆ ಎಂದು ಊಹಿಸಬಾರದು.
ಇದೇ ರೀತಿಯ ವಿಮೆ, ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಉದ್ಯೋಗ ಮತ್ತು ಹಣಕಾಸು ಸುದ್ದಿಗಳಿಗಾಗಿ ಕನ್ನಡ ಸುದ್ದಿ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ: https://kannadasuddi.com/
ಸೂಚನೆ: ಈ ಲೇಖನವು ಮಾಹಿತಿ ಉದ್ದೇಶಕ್ಕಾಗಿ ಮಾತ್ರ. ನಿಖರವಾದ ಅರ್ಹತೆ, ಪ್ರೀಮಿಯಂ, ಪ್ರಯೋಜನಗಳು, ವಿಮಾ ಮೊತ್ತ, ಕಾಯುವಿಕೆ ಅವಧಿ ಮತ್ತು ಹೊರತುಪಡಿಸುವ ಷರತ್ತುಗಳನ್ನು ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ಮಾರಾಟದ ಮಾಹಿತಿ ಪತ್ರಿಕೆ ಹಾಗೂ ಪಾಲಿಸಿ ದಾಖಲೆಗಳಲ್ಲಿ ಪರಿಶೀಲಿಸಿ. ವಿಮಾ ಉತ್ಪನ್ನ ಆಯ್ಕೆ ಮಾಡುವ ಮೊದಲು ನಿಮ್ಮ ಅಗತ್ಯಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಅರ್ಹ ಹಣಕಾಸು ಸಲಹೆಗಾರರೊಂದಿಗೆ ಚರ್ಚಿಸುವುದು ಸೂಕ್ತ.
ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ https://licindia.in/ಗೆ ಭೇಟಿ ನೀಡಿ.
| Apply Link |
| Apply Link |
1 thought on “LICಯಿಂದ 3 ಹೊಸ ವಿಮಾ ಯೋಜನೆ ಘೋಷಣೆ: ಕ್ಯಾನ್ಸರ್ನಿಂದ ರಕ್ಷಣೆಗೆ ₹50 ಲಕ್ಷದವರೆಗೆ ಆಸರೆ, ನಿವೃತ್ತಿ ನಂತರ ಆದಾಯ”