

Post Office Small Savings Schemes: ತಮ್ಮ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಉಳಿಸಿ, ನಿಗದಿತ ಅವಧಿಯ ನಂತರ ಉತ್ತಮ ಮೊತ್ತವನ್ನು ಪಡೆಯಬೇಕು ಎಂದು ಬಯಸುವವರಿಗೆ ಅಂಚೆ ಕಚೇರಿಯ ಉಳಿತಾಯ ಯೋಜನೆಗಳು ಜನಪ್ರಿಯ ಆಯ್ಕೆಯಾಗಿವೆ. ವಿಶೇಷವಾಗಿ ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳನ್ನು ಎದುರಿಸಲು ಇಷ್ಟಪಡದವರು ಮತ್ತು ತಮ್ಮ ಹಣದ ಬೆಳವಣಿಗೆಯನ್ನು ಮೊದಲೇ ಅಂದಾಜು ಮಾಡಿಕೊಳ್ಳಲು ಬಯಸುವವರು ಪೋಸ್ಟ್ ಆಫೀಸ್ನ ವಿವಿಧ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಗ್ಗೆ ಮಾಹಿತಿ ಪಡೆಯುತ್ತಾರೆ.
ಇಂತಹ ಯೋಜನೆಗಳಲ್ಲಿ ಕಿಸಾನ್ ವಿಕಾಸ್ ಪತ್ರ (Kisan Vikas Patra – KVP) ಮತ್ತು ನ್ಯಾಷನಲ್ ಸೇವಿಂಗ್ಸ್ ಸರ್ಟಿಫಿಕೇಟ್ (National Savings Certificate – NSC) ಪ್ರಮುಖವಾಗಿವೆ. ಎರಡೂ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳಾಗಿದ್ದು, ಇವುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಬಡ್ಡಿದರ, ಹೂಡಿಕೆಯ ಅವಧಿ, ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳು ಮತ್ತು ತೆರಿಗೆ ಸೌಲಭ್ಯಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಅಗತ್ಯ.
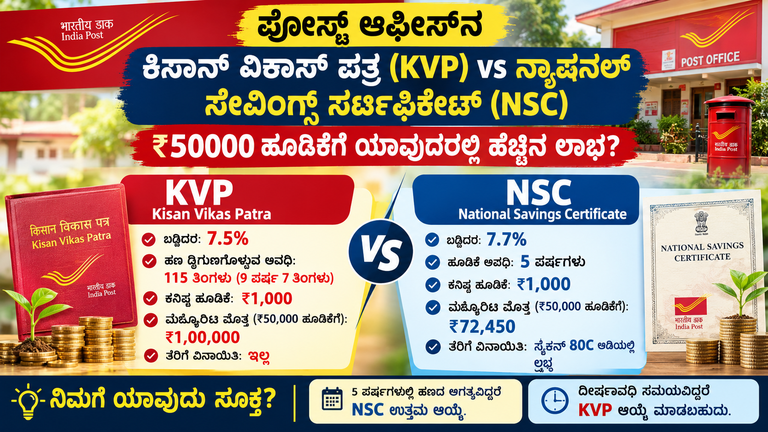
ಪ್ರಸ್ತುತ ಪ್ರಕಟಿತ ಬಡ್ಡಿದರಗಳ ಪ್ರಕಾರ, NSC ಯೋಜನೆಗೆ ವಾರ್ಷಿಕ ಶೇ. 7.7ರಷ್ಟು ಬಡ್ಡಿ ದೊರೆಯುತ್ತಿದ್ದು, ಐದು ವರ್ಷಗಳ ಅವಧಿ ಪೂರ್ಣಗೊಂಡ ನಂತರ ₹50,000 ಹೂಡಿಕೆಯು ಸುಮಾರು ₹72,450 ಆಗುತ್ತದೆ. ಮತ್ತೊಂದೆಡೆ, KVP ಯೋಜನೆಯಲ್ಲಿ ವಾರ್ಷಿಕ ಶೇ. 7.5ರ ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ಹೂಡಿಕೆ ಮಾಡಿದ ಹಣವು 115 ತಿಂಗಳುಗಳಲ್ಲಿ ಅಂದರೆ 9 ವರ್ಷ 7 ತಿಂಗಳಲ್ಲಿ ದ್ವಿಗುಣಗೊಳ್ಳುತ್ತದೆ. ಹೀಗಾಗಿ ₹50,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಮೆಚ್ಯೂರಿಟಿ ಸಮಯದಲ್ಲಿ ₹1,00,000 ಪಡೆಯಬಹುದು.
ಆದರೆ ಯಾವ ಯೋಜನೆ ಹೆಚ್ಚು ಲಾಭದಾಯಕ ಎಂಬುದನ್ನು ಕೇವಲ ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧರಿಸಬಾರದು. ನಿಮ್ಮ ಹಣ ಎಷ್ಟು ವರ್ಷಗಳ ಕಾಲ ಹೂಡಿಕೆಯಲ್ಲಿ ಇರಬಹುದು, ಯಾವಾಗ ಹಣದ ಅಗತ್ಯವಿದೆ ಮತ್ತು ತೆರಿಗೆ ಉಳಿತಾಯದ ಸೌಲಭ್ಯ ಬೇಕೇ ಎಂಬುದನ್ನೂ ಪರಿಗಣಿಸಬೇಕು.
ಹಾಗಾದರೆ ₹50,000 ಹೂಡಿಕೆಗೆ NSC ಉತ್ತಮವೇ ಅಥವಾ KVP ಉತ್ತಮವೇ? ಎರಡೂ ಯೋಜನೆಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಿಳಿದುಕೊಳ್ಳೋಣ.
ನ್ಯಾಷನಲ್ ಸೇವಿಂಗ್ಸ್ ಸರ್ಟಿಫಿಕೇಟ್ (NSC) ಎಂದರೇನು?
ನ್ಯಾಷನಲ್ ಸೇವಿಂಗ್ಸ್ ಸರ್ಟಿಫಿಕೇಟ್ ಅಥವಾ NSC ಅಂಚೆ ಕಚೇರಿಯ ಮೂಲಕ ಲಭ್ಯವಿರುವ ನಿಗದಿತ ಅವಧಿಯ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ಕಡಿಮೆ ಅಪಾಯದ ಹೂಡಿಕೆಯನ್ನು ಬಯಸುವವರು ಮತ್ತು ಐದು ವರ್ಷಗಳ ನಂತರ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಪಡೆಯಲು ಯೋಜಿಸುವವರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ಉದ್ದೇಶ ಉಳಿತಾಯದ ಅಭ್ಯಾಸವನ್ನು ಉತ್ತೇಜಿಸುವುದು ಹಾಗೂ ಹೂಡಿಕೆದಾರರಿಗೆ ನಿಗದಿತ ಅವಧಿಯ ನಂತರ ಬಡ್ಡಿಯೊಂದಿಗೆ ಹಣವನ್ನು ಮರಳಿ ಪಡೆಯುವ ಅವಕಾಶ ನೀಡುವುದು.
NSC ಯೋಜನೆಯ ಪ್ರಮುಖ ವೈಶಿಷ್ಟ್ಯಗಳು
ಯೋಜನೆಯ ಹೆಸರು: ನ್ಯಾಷನಲ್ ಸೇವಿಂಗ್ಸ್ ಸರ್ಟಿಫಿಕೇಟ್ (NSC)
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 7.7
ಹೂಡಿಕೆ ಅವಧಿ: 5 ವರ್ಷಗಳು
ಕನಿಷ್ಠ ಹೂಡಿಕೆ: ₹1,000
ಗರಿಷ್ಠ ಹೂಡಿಕೆ ಮಿತಿ: ನಿಗದಿತ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ
ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ: ವಾರ್ಷಿಕ ಸಂಯುಕ್ತ ಬಡ್ಡಿ
ಹಣ ಪಾವತಿ: ಮೆಚ್ಯೂರಿಟಿ ಸಮಯದಲ್ಲಿ
ತೆರಿಗೆ ಸೌಲಭ್ಯ: ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ನಿಯಮಗಳು ಮತ್ತು ಅರ್ಹತೆಗಳಿಗೆ ಒಳಪಟ್ಟು ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಸೌಲಭ್ಯ ಪಡೆಯುವ ಅವಕಾಶ
ಮೇಲಿನ ಬಡ್ಡಿದರವು 2026ರ ಅಕ್ಟೋಬರ್ನಿಂದ ಡಿಸೆಂಬರ್ ಅವಧಿಗೆ ಪ್ರಕಟಿಸಲಾದ ದರದ ಆಧಾರದಲ್ಲಿದೆ. ಬಡ್ಡಿದರಗಳು ಭವಿಷ್ಯದ ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ ಬದಲಾಗಬಹುದು. ಆದ್ದರಿಂದ ಹೊಸದಾಗಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅಧಿಕೃತ ಅಂಚೆ ಕಚೇರಿ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ದರವನ್ನು ಪರಿಶೀಲಿಸಿ.
₹50,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ NSCಯಲ್ಲಿ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ?
NSC ಯೋಜನೆಯಲ್ಲಿ ವಾರ್ಷಿಕ ಶೇ. 7.7ರ ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ₹50,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ, ಐದು ವರ್ಷಗಳ ನಂತರ ಸಿಗುವ ಮೊತ್ತವನ್ನು ಅಂದಾಜು ಮಾಡಬಹುದು.
ಆರಂಭಿಕ ಹೂಡಿಕೆ: ₹50,000
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 7.7
ಹೂಡಿಕೆ ಅವಧಿ: 5 ವರ್ಷಗಳು
ಐದು ವರ್ಷಗಳ ನಂತರದ ಅಂದಾಜು ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ: ₹72,450
ಒಟ್ಟು ಬಡ್ಡಿ ಗಳಿಕೆ: ಸುಮಾರು ₹22,450
ಅಂದರೆ, ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ನಿಮ್ಮ ₹50,000 ಹೂಡಿಕೆಯು ಸುಮಾರು ₹72,450 ಆಗಬಹುದು. ಇಲ್ಲಿ ತಿಳಿಸಿರುವ ಮೊತ್ತವು ಶೇ. 7.7ರ ಬಡ್ಡಿದರ ಮತ್ತು ಅನ್ವಯಿಸುವ ಮೆಚ್ಯೂರಿಟಿ ಲೆಕ್ಕಾಚಾರದ ಆಧಾರದ ಮೇಲಿನ ಅಂದಾಜಾಗಿದೆ.
ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ, ₹22,450 ಬಡ್ಡಿ ಗಳಿಕೆಯಾಗಿದೆ ಎಂದು ಹೇಳುವುದರಿಂದ ಸಂಪೂರ್ಣ ಮೊತ್ತ ತೆರಿಗೆಮುಕ್ತವಾಗುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ. NSCಯಿಂದ ಗಳಿಸುವ ಬಡ್ಡಿಯು ಅನ್ವಯಿಸುವ ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳಿಗೆ ಒಳಪಡುತ್ತದೆ. ನಿಮ್ಮ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆ ಮತ್ತು ಇತರ ಆದಾಯದ ಆಧಾರದ ಮೇಲೆ ತೆರಿಗೆ ಪರಿಣಾಮ ಬದಲಾಗಬಹುದು.
NSC ಯೋಜನೆಯಲ್ಲಿ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಸಿಗುತ್ತದೆಯೇ?
NSC ಯೋಜನೆಯ ಪ್ರಮುಖ ಆಕರ್ಷಣೆಗಳಲ್ಲಿ ಒಂದು ತೆರಿಗೆ ಉಳಿತಾಯದ ಅವಕಾಶ. ಅರ್ಹ ಹೂಡಿಕೆದಾರರು ಹಳೆಯ ಆದಾಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಅರ್ಹ ಹೂಡಿಕೆ ಮೊತ್ತಕ್ಕೆ ವಿನಾಯಿತಿ ಪಡೆಯಬಹುದು.
ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಅರ್ಹ ಹೂಡಿಕೆಗಳು ಸೇರಿದಂತೆ ವಿವಿಧ ಪಾವತಿಗಳಿಗೆ ಒಟ್ಟಾಗಿ ವರ್ಷಕ್ಕೆ ಗರಿಷ್ಠ ₹1.5 ಲಕ್ಷದವರೆಗೆ ಕಡಿತದ ಮಿತಿ ಅನ್ವಯಿಸುತ್ತದೆ. ಆದರೆ ಈ ಸೌಲಭ್ಯವು ಎಲ್ಲರಿಗೂ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ನೀವು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿರುವ ತೆರಿಗೆ ಪದ್ಧತಿ, ಇತರ ಅರ್ಹ ಹೂಡಿಕೆಗಳು ಮತ್ತು ನಿಮ್ಮ ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಗಣಿಸಬೇಕು.
NSCಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಮೂಲ ಮೊತ್ತಕ್ಕೆ ಅರ್ಹತೆ ಇದ್ದರೆ ತೆರಿಗೆ ಕಡಿತ ಪಡೆಯುವ ಅವಕಾಶವಿದೆ. ಅಲ್ಲದೆ, ಯೋಜನೆಯ ಅವಧಿಯಲ್ಲಿ ಮರುಹೂಡಿಕೆಯಾಗಿ ಪರಿಗಣಿಸಲ್ಪಡುವ ಬಡ್ಡಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ತೆರಿಗೆ ನಿಯಮಗಳು ಅನ್ವಯಿಸಬಹುದು. ಆದರೆ ಮೆಚ್ಯೂರಿಟಿ ಸಮಯದಲ್ಲಿ ಸಿಗುವ ಸಂಪೂರ್ಣ ಮೊತ್ತ ತೆರಿಗೆಮುಕ್ತ ಎಂದು ಭಾವಿಸುವುದು ಸರಿಯಲ್ಲ.
ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಅನುಸರಿಸುವವರಿಗೆ ಸೆಕ್ಷನ್ 80C ಕಡಿತ ಸಾಮಾನ್ಯವಾಗಿ ಲಭ್ಯವಿರುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ಕೇವಲ ತೆರಿಗೆ ಉಳಿತಾಯಕ್ಕಾಗಿ NSC ಆಯ್ಕೆ ಮಾಡುವ ಮೊದಲು ನಿಮ್ಮ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
ಕಿಸಾನ್ ವಿಕಾಸ್ ಪತ್ರ (KVP) ಎಂದರೇನು?
ಕಿಸಾನ್ ವಿಕಾಸ್ ಪತ್ರ ಅಥವಾ KVP ಕೂಡ ಅಂಚೆ ಕಚೇರಿಯ ಜನಪ್ರಿಯ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ವಿಶೇಷತೆ ಎಂದರೆ ನಿಗದಿತ ಅವಧಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಹಣ ದ್ವಿಗುಣಗೊಳ್ಳುವಂತೆ ವ್ಯವಸ್ಥೆ ಮಾಡಿರುವುದು.
ಉದಾಹರಣೆಗೆ, ಪ್ರಸ್ತುತ ಪ್ರಕಟಿತ ಶೇ. 7.5ರ ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ₹50,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ, 115 ತಿಂಗಳ ನಂತರ ₹1,00,000 ಪಡೆಯಬಹುದು. ಇದು ಸುಮಾರು 9 ವರ್ಷ 7 ತಿಂಗಳ ಅವಧಿಗೆ ಸಮಾನವಾಗಿದೆ.
ದೀರ್ಘಾವಧಿಗೆ ಹಣವನ್ನು ಉಳಿಸಲು ಬಯಸುವವರು ಮತ್ತು ಮಧ್ಯದಲ್ಲಿ ಹಣದ ಅಗತ್ಯವಿಲ್ಲದವರು KVPಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಆದರೆ ಐದು ವರ್ಷಗಳಲ್ಲೇ ಹಣ ಬೇಕಾಗುವವರಿಗೆ ಈ ಯೋಜನೆಯ ದೀರ್ಘಾವಧಿ ಸೂಕ್ತವಾಗದೇ ಇರಬಹುದು.
KVP ಯೋಜನೆಯ ಪ್ರಮುಖ ವೈಶಿಷ್ಟ್ಯಗಳು
ಯೋಜನೆಯ ಹೆಸರು: ಕಿಸಾನ್ ವಿಕಾಸ್ ಪತ್ರ (KVP)
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 7.5
ಹಣ ದ್ವಿಗುಣಗೊಳ್ಳುವ ಅವಧಿ: 115 ತಿಂಗಳುಗಳು
ವರ್ಷಗಳಲ್ಲಿ ಅವಧಿ: 9 ವರ್ಷ 7 ತಿಂಗಳು
ಕನಿಷ್ಠ ಹೂಡಿಕೆ: ₹1,000
ಗರಿಷ್ಠ ಹೂಡಿಕೆ ಮಿತಿ: ನಿಗದಿತ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ
ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ: ವಾರ್ಷಿಕ ಸಂಯುಕ್ತ ಬಡ್ಡಿ
ಮೆಚ್ಯೂರಿಟಿ: ನಿಗದಿತ ಅವಧಿಯ ನಂತರ ಹೂಡಿಕೆ ಮೊತ್ತದ ದ್ವಿಗುಣ
ತೆರಿಗೆ ವಿನಾಯಿತಿ: ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮೊತ್ತಕ್ಕೆ ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆ ಕಡಿತ ಲಭ್ಯವಿಲ್ಲ
KVPಯಲ್ಲಿ ₹50,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ?
KVP ಯೋಜನೆಯ ಲೆಕ್ಕಾಚಾರ ಸರಳವಾಗಿದೆ. ಈ ಯೋಜನೆಯಡಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಹಣವು ನಿಗದಿತ ಅವಧಿಯಲ್ಲಿ ದ್ವಿಗುಣಗೊಳ್ಳುತ್ತದೆ.
ಆರಂಭಿಕ ಹೂಡಿಕೆ: ₹50,000
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ. 7.5
ಹೂಡಿಕೆ ಅವಧಿ: 115 ತಿಂಗಳುಗಳು
ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ: ₹1,00,000
ಒಟ್ಟು ಗಳಿಕೆ: ₹50,000
ಅಂದರೆ, ನೀವು ₹50,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ 9 ವರ್ಷ 7 ತಿಂಗಳ ನಂತರ ₹1 ಲಕ್ಷ ಪಡೆಯಬಹುದು. ಆದರೆ ಈ ಮೊತ್ತವನ್ನು ಪಡೆಯಲು ನಿಗದಿತ ಮೆಚ್ಯೂರಿಟಿ ಅವಧಿವರೆಗೆ ಕಾಯಬೇಕಾಗುತ್ತದೆ.
ಇಲ್ಲಿ ಮುಖ್ಯವಾಗಿ ತಿಳಿದುಕೊಳ್ಳಬೇಕಾದದ್ದು, KVPಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಮೊತ್ತವು ದ್ವಿಗುಣಗೊಳ್ಳುತ್ತದೆ ಎಂಬುದು ಯೋಜನೆಯ ನಿಗದಿತ ನಿಯಮಗಳ ಆಧಾರಿತ ಲೆಕ್ಕಾಚಾರ. ನೀವು ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ದಿನಾಂಕಕ್ಕೆ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರ ಮತ್ತು ಮೆಚ್ಯೂರಿಟಿ ಅವಧಿಯನ್ನು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
KVPಯಲ್ಲಿ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಸಿಗುತ್ತದೆಯೇ?
NSCಗೆ ಹೋಲಿಸಿದರೆ KVPಯ ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸವೆಂದರೆ ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮೊತ್ತಕ್ಕೆ ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆ ಕಡಿತ ಲಭ್ಯವಿರುವುದಿಲ್ಲ.
ಇದರಿಂದ KVPಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವವರು ತಮ್ಮ ಹಣ ದ್ವಿಗುಣಗೊಳ್ಳುವ ಅವಧಿ ಮತ್ತು ತೆರಿಗೆ ಪರಿಣಾಮ ಎರಡನ್ನೂ ಪರಿಗಣಿಸಬೇಕು. ಯೋಜನೆಯಿಂದ ಗಳಿಸುವ ಬಡ್ಡಿಗೆ ಅನ್ವಯಿಸುವ ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳು ಜಾರಿಯಾಗಬಹುದು. ಆದ್ದರಿಂದ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತದ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ತೆರಿಗೆ ಕಡಿತವಿಲ್ಲದೆ ಕೈಗೆ ಸಿಗುವ ಹಣವೆಂದು ಭಾವಿಸಬಾರದು.
ನಿಮ್ಮ ಆದಾಯ, ತೆರಿಗೆ ಪದ್ಧತಿ ಮತ್ತು ಇತರ ಹೂಡಿಕೆಗಳ ಆಧಾರದ ಮೇಲೆ ತೆರಿಗೆ ಪರಿಣಾಮ ಬದಲಾಗಬಹುದು. ಹೆಚ್ಚಿನ ಮೊತ್ತ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ತೆರಿಗೆ ಸಲಹೆಗಾರರಿಂದ ಮಾಹಿತಿ ಪಡೆಯುವುದು ಸಹಾಯಕವಾಗಬಹುದು.
KVP ಮತ್ತು NSC ನಡುವಿನ ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸಗಳು
ಎರಡೂ ಯೋಜನೆಗಳು ಸುರಕ್ಷಿತ ಉಳಿತಾಯದ ಆಯ್ಕೆಗಳಾಗಿದ್ದರೂ, ಹೂಡಿಕೆಯ ಅವಧಿ, ಬಡ್ಡಿದರ ಮತ್ತು ತೆರಿಗೆ ಸೌಲಭ್ಯಗಳಲ್ಲಿ ವ್ಯತ್ಯಾಸವಿದೆ.
1. ಬಡ್ಡಿದರ
NSCಯ ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ ಶೇ. 7.7 ಆಗಿದ್ದು, KVPಯ ಬಡ್ಡಿದರ ಶೇ. 7.5 ಆಗಿದೆ. ಈ ದರಗಳು 2026ರ ಅಕ್ಟೋಬರ್–ಡಿಸೆಂಬರ್ ತ್ರೈಮಾಸಿಕಕ್ಕೆ ಅನ್ವಯಿಸುವ ಪ್ರಕಟಿತ ದರಗಳಾಗಿವೆ.
2. ಹೂಡಿಕೆ ಅವಧಿ
NSCಯಲ್ಲಿ ಐದು ವರ್ಷಗಳ ನಂತರ ಮೆಚ್ಯೂರಿಟಿ ದೊರೆಯುತ್ತದೆ. KVPಯಲ್ಲಿ ಹಣ ದ್ವಿಗುಣಗೊಳ್ಳಲು 115 ತಿಂಗಳುಗಳು ಬೇಕಾಗುತ್ತವೆ. ಹೀಗಾಗಿ ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ ಹಣ ಬೇಕಾಗುವವರಿಗೆ NSC ಹೆಚ್ಚು ಅನುಕೂಲಕರವಾಗಬಹುದು.
3. ₹50,000 ಹೂಡಿಕೆಯ ಮೇಲಿನ ಲಾಭ
NSCಯಲ್ಲಿ ಐದು ವರ್ಷಗಳ ನಂತರ ಸುಮಾರು ₹72,450 ಸಿಗಬಹುದು. KVPಯಲ್ಲಿ 115 ತಿಂಗಳ ನಂತರ ₹1,00,000 ಸಿಗುತ್ತದೆ. ಆದರೆ ಈ ಎರಡು ಮೊತ್ತಗಳನ್ನು ನೇರವಾಗಿ ಹೋಲಿಸುವಾಗ ಅವಧಿಯ ವ್ಯತ್ಯಾಸವನ್ನು ಮರೆಯಬಾರದು.
4. ತೆರಿಗೆ ಸೌಲಭ್ಯ
NSCಯಲ್ಲಿ ಅರ್ಹತೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಒಳಪಟ್ಟು ಸೆಕ್ಷನ್ 80C ಕಡಿತ ಪಡೆಯಬಹುದು. KVPಯಲ್ಲಿ ಈ ರೀತಿಯ ಹೂಡಿಕೆ ಕಡಿತ ಸಾಮಾನ್ಯವಾಗಿ ಲಭ್ಯವಿರುವುದಿಲ್ಲ.
5. ಹಣದ ಲಭ್ಯತೆ
NSCಯಲ್ಲಿ ಐದು ವರ್ಷಗಳ ಅವಧಿ ಪೂರ್ಣಗೊಂಡ ನಂತರ ಮೆಚ್ಯೂರಿಟಿ ದೊರೆಯುತ್ತದೆ. KVPಯಲ್ಲಿ ಹಣ ದ್ವಿಗುಣಗೊಳ್ಳಲು ಹೆಚ್ಚು ಕಾಲ ಕಾಯಬೇಕಾಗುತ್ತದೆ. ಎರಡೂ ಯೋಜನೆಗಳಲ್ಲಿ ಅವಧಿಗೆ ಮುನ್ನ ಹಣ ಪಡೆಯಲು ನಿಯಮಗಳು ಮತ್ತು ನಿರ್ಬಂಧಗಳು ಅನ್ವಯಿಸಬಹುದು.
6. ಹೂಡಿಕೆಯ ಗುರಿ
ಐದು ವರ್ಷಗಳ ಗುರಿ ಹೊಂದಿರುವವರಿಗೆ NSC ಸೂಕ್ತವಾಗಬಹುದು. ದೀರ್ಘಾವಧಿಗೆ ಹಣ ಉಳಿಸಿ ದ್ವಿಗುಣಗೊಳಿಸುವ ಉದ್ದೇಶ ಹೊಂದಿರುವವರಿಗೆ KVP ಪರಿಗಣಿಸಬಹುದಾದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಯಾವ ಯೋಜನೆ ಹೆಚ್ಚು ಲಾಭ ನೀಡುತ್ತದೆ?
ಇದಕ್ಕೆ ಉತ್ತರ ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಐದು ವರ್ಷಗಳ ನಂತರ ಹಣ ಬೇಕಾದರೆ NSC
ನಿಮ್ಮ ಮಗುವಿನ ಶಿಕ್ಷಣ, ಮನೆ ನವೀಕರಣ, ಮದುವೆ ಅಥವಾ ಇತರ ಐದು ವರ್ಷದ ಗುರಿಗಾಗಿ ಹಣ ಉಳಿಸುತ್ತಿದ್ದರೆ NSCಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಈ ಯೋಜನೆಯಲ್ಲಿ ಐದು ವರ್ಷಗಳ ನಂತರ ಮೆಚ್ಯೂರಿಟಿ ದೊರೆಯುತ್ತದೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ತೆರಿಗೆ ಕಡಿತದ ಅವಕಾಶವೂ ಇರಬಹುದು.
ದೀರ್ಘಾವಧಿಗೆ ಹಣ ಉಳಿಸಬೇಕಾದರೆ KVP
ನಿಮ್ಮ ಬಳಿ ತಕ್ಷಣದ ಅಗತ್ಯವಿಲ್ಲದ ₹50,000 ಇದ್ದು, ಅದನ್ನು ಸುಮಾರು ಒಂಬತ್ತು ವರ್ಷಗಳಿಗೂ ಹೆಚ್ಚು ಕಾಲ ಹೂಡಿಕೆಯಲ್ಲಿ ಇರಿಸಬಹುದಾದರೆ KVPಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಯೋಜನೆಯ ನಿಗದಿತ ಅವಧಿ ಮುಗಿದ ನಂತರ ₹1 ಲಕ್ಷ ಪಡೆಯುವ ಗುರಿ ಹೊಂದಬಹುದು.
ಆದರೆ ಕೇವಲ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತವನ್ನು ನೋಡಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಡಿ. KVPಯಲ್ಲಿ ಹಣ ದ್ವಿಗುಣಗೊಳ್ಳಲು ಹೆಚ್ಚು ಸಮಯ ಬೇಕಾಗುತ್ತದೆ. NSCಯಲ್ಲಿ ಅವಧಿ ಕಡಿಮೆ ಇದ್ದರೂ ತೆರಿಗೆ ಪರಿಣಾಮ ಮತ್ತು ಹೂಡಿಕೆ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳು
ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಈ ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
ಮೊದಲನೆಯದಾಗಿ, ಅಂಚೆ ಕಚೇರಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರವನ್ನು ಪರಿಶೀಲಿಸಿ. ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರಗಳು ತ್ರೈಮಾಸಿಕವಾಗಿ ಪ್ರಕಟವಾಗುತ್ತವೆ.
ಎರಡನೆಯದಾಗಿ, ನಿಮ್ಮ ಹಣ ಎಷ್ಟು ವರ್ಷಗಳ ಕಾಲ ಬಳಕೆಗೆ ಬಾರದಿದ್ದರೂ ತೊಂದರೆಯಾಗುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಿ. ತುರ್ತು ಅಗತ್ಯಗಳಿಗೆ ಬಳಸಬೇಕಾದ ಹಣವನ್ನು ದೀರ್ಘಾವಧಿಯ ಯೋಜನೆಯಲ್ಲಿ ಸಂಪೂರ್ಣವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಸೂಕ್ತವಲ್ಲ.
ಮೂರನೆಯದಾಗಿ, ತೆರಿಗೆ ಸೌಲಭ್ಯ ನಿಮ್ಮಿಗೆ ನಿಜವಾಗಿಯೂ ಪ್ರಯೋಜನಕಾರಿಯೇ ಎಂದು ಪರಿಶೀಲಿಸಿ. ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿ ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯ ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ.
ನಾಲ್ಕನೆಯದಾಗಿ, ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತವು ತೆರಿಗೆಗೆ ಒಳಪಟ್ಟಿರಬಹುದೇ ಎಂಬುದನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ. ಬಡ್ಡಿ ಗಳಿಕೆ ಮತ್ತು ಹೂಡಿಕೆ ಕಡಿತ ಎರಡು ವಿಭಿನ್ನ ವಿಷಯಗಳಾಗಿವೆ.
ಐದನೆಯದಾಗಿ, ಅವಧಿಗೆ ಮುನ್ನ ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ. ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಮಾತ್ರ ಮುಂಚಿತವಾಗಿ ಹಣ ಪಡೆಯಲು ಅವಕಾಶವಿರಬಹುದು; ಅದು ಯೋಜನೆಯ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ.
ಆರನೆಯದಾಗಿ, ನಿಮ್ಮ ಎಲ್ಲ ಉಳಿತಾಯವನ್ನು ಒಂದೇ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ತುರ್ತು ನಿಧಿ ಮತ್ತು ಇತರ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳನ್ನು ಪರಿಗಣಿಸಿ.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಎಲ್ಲಿಂದ ಪಡೆಯಬಹುದು?
KVP ಮತ್ತು NSC ಯೋಜನೆಗಳ ಬಡ್ಡಿದರ, ಅರ್ಹತೆ, ಹೂಡಿಕೆ ಮಿತಿ ಹಾಗೂ ಮೆಚ್ಯೂರಿಟಿ ವಿವರಗಳನ್ನು ತಿಳಿಯಲು ಭಾರತ ಅಂಚೆ ಇಲಾಖೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ.
India Post ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಅಧಿಕೃತ ಪುಟ:
https://www.indiapost.gov.in/banking-services/savings
ಸೆಕ್ಷನ್ 80C ಮತ್ತು ತೆರಿಗೆ ಕಡಿತದ ವಿವರಗಳಿಗಾಗಿ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ನೋಡಿ:
https://www.incometaxindia.gov.in/w/section-80c-12
ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಸಮೀಪದ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ನಿಮ್ಮ ಹೂಡಿಕೆ ಮೊತ್ತಕ್ಕೆ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರ, ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಮತ್ತು ತೆರಿಗೆ ನಿಯಮಗಳನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಕೊನೆಯ ಮಾತು;
ಪೋಸ್ಟ್ ಆಫೀಸ್ನ KVP ಮತ್ತು NSC ಎರಡೂ ಸುರಕ್ಷಿತ ಉಳಿತಾಯವನ್ನು ಬಯಸುವವರಿಗೆ ಪರಿಗಣಿಸಬಹುದಾದ ಯೋಜನೆಗಳಾಗಿವೆ. ₹50,000 ಹೂಡಿಕೆಗೆ NSCಯಲ್ಲಿ ಐದು ವರ್ಷಗಳ ನಂತರ ಸುಮಾರು ₹72,450 ಸಿಗಬಹುದು. KVPಯಲ್ಲಿ ಇದೇ ಮೊತ್ತವು 115 ತಿಂಗಳ ನಂತರ ₹1,00,000 ಆಗುತ್ತದೆ.
ಆದರೆ KVPಯಲ್ಲಿ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಹೆಚ್ಚಿದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಅದೇ ಎಲ್ಲರಿಗೂ ಉತ್ತಮ ಆಯ್ಕೆಯಾಗುವುದಿಲ್ಲ. NSC ಕಡಿಮೆ ಅವಧಿಯ ಗುರಿಗೆ ಅನುಕೂಲವಾಗಬಹುದು; KVP ದೀರ್ಘಾವಧಿಯ ಗುರಿಗೆ ಸೂಕ್ತವಾಗಬಹುದು. ತೆರಿಗೆ ಸೌಲಭ್ಯ, ಹಣದ ಲಭ್ಯತೆ ಮತ್ತು ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಹಣಕಾಸಿನ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಗಣಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಿ.
ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅಧಿಕೃತ ಬಡ್ಡಿದರ ಮತ್ತು ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ. ಹಣಕಾಸು ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದ ಹೆಚ್ಚಿನ ಮಾಹಿತಿ, ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು ಮತ್ತು ಜನರಿಗೆ ಉಪಯುಕ್ತವಾದ ಸುದ್ದಿಗಳಿಗಾಗಿ ಕನ್ನಡ ಸುದ್ದಿ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ: https://kannadasuddi.com/
India Post ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಅಧಿಕೃತ ಪುಟ:
https://www.indiapost.gov.in/banking-services/savings
ಸೆಕ್ಷನ್ 80C ಮತ್ತು ತೆರಿಗೆ ಕಡಿತದ ವಿವರಗಳಿಗಾಗಿ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ https://www.incometaxinda.gov.in/w/section-80c-12 ನೋಡಿ.
| Apply Link |
1 thought on “ಪೋಸ್ಟ್ ಆಫೀಸ್ KVP vs NSC: ₹50,000 ಹೂಡಿಕೆಗೆ ಯಾವುದರಲ್ಲಿ ಹೆಚ್ಚು ಲಾಭ? ಸಂಪೂರ್ಣ ಲೆಕ್ಕಾಚಾರ ಇಲ್ಲಿದೆ”