

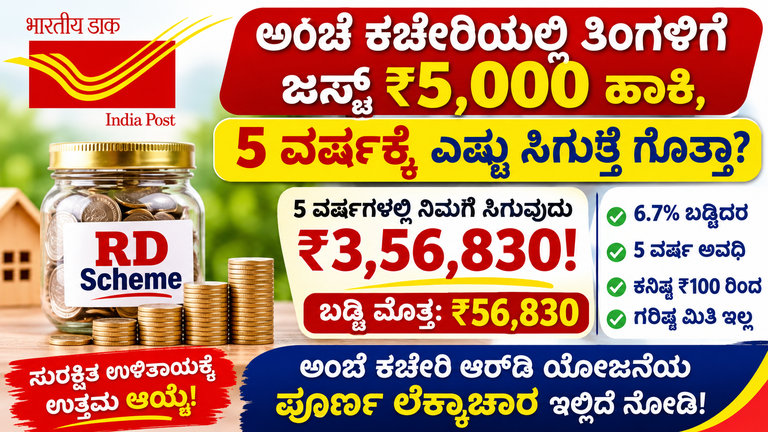
ಪ್ರತಿ ತಿಂಗಳು ಸ್ವಲ್ಪ ಹಣವನ್ನು ಉಳಿಸಿ ಭವಿಷ್ಯಕ್ಕಾಗಿ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಸಂಗ್ರಹಿಸಬೇಕು ಎಂದುಕೊಳ್ಳುವವರಿಗೆ ಅಂಚೆ ಕಚೇರಿಯ ಮರುಕಳಿಸುವ ಠೇವಣಿ ಯೋಜನೆ (Recurring Deposit – RD) ಒಂದು ಆಯ್ಕೆಯಾಗಿದೆ. ಒಂದೇ ಬಾರಿಗೆ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವ ಅಗತ್ಯವಿಲ್ಲದೆ, ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಹಣವನ್ನು ಠೇವಣಿ ಇಡುವ ಮೂಲಕ ಉಳಿತಾಯ ಮಾಡುವ ಅವಕಾಶ ಈ ಯೋಜನೆಯಲ್ಲಿದೆ.
ನೀವು ತಿಂಗಳಿಗೆ ₹5,000 ಉಳಿತಾಯ ಮಾಡಲು ಸಾಧ್ಯವಾದರೆ, ಐದು ವರ್ಷಗಳಲ್ಲಿ ಒಟ್ಟು ₹3 ಲಕ್ಷವನ್ನು ಠೇವಣಿ ಮಾಡಬಹುದು. ಈ ಹಣಕ್ಕೆ ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬಡ್ಡಿ ಸೇರುತ್ತದೆ. ಹಾಗಾದರೆ 5 ವರ್ಷಗಳ ನಂತರ ನಿಮಗೆ ಎಷ್ಟು ಹಣ ಸಿಗಬಹುದು? ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಎಷ್ಟು? ಖಾತೆ ತೆರೆಯಲು ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು? ಹಣವನ್ನು ಅವಧಿಗೂ ಮುನ್ನ ಹಿಂಪಡೆಯಬಹುದೇ? ಈ ಎಲ್ಲ ಪ್ರಶ್ನೆಗಳಿಗೆ ಈ ಲೇಖನದಲ್ಲಿ ವಿವರವಾಗಿ ಉತ್ತರ ನೀಡಲಾಗಿದೆ.
ಅಂಚೆ ಕಚೇರಿಯ RD ಯೋಜನೆ ಎಂದರೇನು?
ಅಂಚೆ ಕಚೇರಿಯ RD ಯೋಜನೆಯ ಪೂರ್ಣ ಹೆಸರು ನ್ಯಾಷನಲ್ ಸೇವಿಂಗ್ಸ್ ರಿಕರಿಂಗ್ ಡೆಪಾಸಿಟ್ ಅಕೌಂಟ್ (National Savings Recurring Deposit Account). ಇದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಈ ಯೋಜನೆಯಲ್ಲಿ ಖಾತೆದಾರರು ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡಬೇಕು. ಠೇವಣಿ ಮಾಡಿದ ಮೊತ್ತಕ್ಕೆ ನಿಯಮಾನುಸಾರ ಬಡ್ಡಿ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಹಣವನ್ನು ಯಾವಾಗ ಬೇಕಾದರೂ ಜಮಾ ಮಾಡಬಹುದು ಅಥವಾ ಹಿಂಪಡೆಯಬಹುದು. ಆದರೆ RD ಯೋಜನೆಯಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಕಂತು ಪಾವತಿಸುವ ಶಿಸ್ತು ಇರುತ್ತದೆ. ಹೀಗಾಗಿ ನಿಯಮಿತ ಆದಾಯ ಹೊಂದಿರುವವರು ತಮ್ಮ ಮಾಸಿಕ ಬಜೆಟ್ನಿಂದ ಒಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಉಳಿತಾಯ ಮಾಡಲು ಈ ಯೋಜನೆಯನ್ನು ಬಳಸಬಹುದು.
ಉದಾಹರಣೆಗೆ, ಉದ್ಯೋಗಿಗಳು, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು ಅಥವಾ ಕುಟುಂಬದ ಖರ್ಚುಗಳನ್ನು ನಿರ್ವಹಿಸುವವರು ತಮ್ಮ ಆದಾಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ತಿಂಗಳಿಗೆ ₹500, ₹1,000, ₹2,000 ಅಥವಾ ₹5,000 ಹೀಗೆ ಉಳಿತಾಯ ಆರಂಭಿಸಬಹುದು.
## 2026ರಲ್ಲಿ ಅಂಚೆ ಕಚೇರಿ RD ಬಡ್ಡಿದರ ಎಷ್ಟು?
2026ರ ಅಕ್ಟೋಬರ್ 1ರಿಂದ ಡಿಸೆಂಬರ್ 31ರವರೆಗಿನ ಅವಧಿಗೆ ಅಂಚೆ ಕಚೇರಿಯ 5 ವರ್ಷದ RD ಯೋಜನೆಯ ಬಡ್ಡಿದರ ವಾರ್ಷಿಕ ಶೇ. 6.7 ಆಗಿದೆ. ಈ ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕ ಸಂಯೋಜಿತ ಪದ್ಧತಿಯಲ್ಲಿ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
ಅಂದರೆ ಬಡ್ಡಿಯ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ಬಡ್ಡಿ ಸಂಯೋಜನೆಯಾಗುತ್ತದೆ. ಇದರಿಂದ ಹೂಡಿಕೆಯ ಅವಧಿಯಲ್ಲಿ ಬಡ್ಡಿಯ ಮೇಲೂ ಬಡ್ಡಿ ಸೇರುವ ಪರಿಣಾಮ ಉಂಟಾಗುತ್ತದೆ.
ಗಮನಿಸಿ: ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರವನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರವು ಪ್ರತಿ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಪರಿಶೀಲಿಸಿ ಪ್ರಕಟಿಸುತ್ತದೆ. ಆದ್ದರಿಂದ ಹೊಸ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅಂಚೆ ಕಚೇರಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಅಥವಾ ಸಮೀಪದ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರವನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
## ತಿಂಗಳಿಗೆ ₹5,000 ಠೇವಣಿ ಮಾಡಿದರೆ 5 ವರ್ಷಕ್ಕೆ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ?
ಈಗ ಹೆಚ್ಚಿನವರಿಗೆ ತಿಳಿದುಕೊಳ್ಳಬೇಕಿರುವ ಮುಖ್ಯ ವಿಷಯವೆಂದರೆ, ತಿಂಗಳಿಗೆ ₹5,000ರಂತೆ ಐದು ವರ್ಷಗಳ ಕಾಲ RD ಖಾತೆಯಲ್ಲಿ ಹಣ ಉಳಿಸಿದರೆ ಕೊನೆಯಲ್ಲಿ ಎಷ್ಟು ಮೊತ್ತ ಸಿಗುತ್ತದೆ ಎಂಬುದು.
ಇದನ್ನು ಸರಳವಾಗಿ ಲೆಕ್ಕ ಹಾಕೋಣ.
ಹೂಡಿಕೆಯ ವಿವರಗಳು:
– ಪ್ರತಿ ತಿಂಗಳ ಠೇವಣಿ: ₹5,000
– ಯೋಜನೆಯ ಅವಧಿ: 5 ವರ್ಷಗಳು
– ಒಟ್ಟು ತಿಂಗಳುಗಳು: 60
– ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: 6.7%
– ಒಟ್ಟು ಹೂಡಿಕೆ: ₹3,00,000
– ಅಂದಾಜು ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ: ಸುಮಾರು ₹3.57 ಲಕ್ಷ
– ಅಂದಾಜು ಬಡ್ಡಿ ಗಳಿಕೆ: ಸುಮಾರು ₹56,800
ಅಂದರೆ ನೀವು ಪ್ರತಿ ತಿಂಗಳು ₹5,000ರಂತೆ 60 ತಿಂಗಳು ಹಣ ಠೇವಣಿ ಮಾಡಿದರೆ, ನಿಮ್ಮ ಸ್ವಂತ ಹೂಡಿಕೆ ₹3 ಲಕ್ಷವಾಗುತ್ತದೆ. ಯೋಜನೆಯ ಬಡ್ಡಿದರ ಮತ್ತು ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ ಮೆಚ್ಯೂರಿಟಿ ಸಮಯದಲ್ಲಿ ಸುಮಾರು ₹3,56,800ರಿಂದ ₹3,57,000ರಷ್ಟು ಮೊತ್ತ ಸಿಗಬಹುದು.
ಈ ಲೆಕ್ಕಾಚಾರವು ಪ್ರಸ್ತುತ ಶೇ. 6.7ರ ಬಡ್ಡಿದರವನ್ನು ಆಧರಿಸಿದ ಅಂದಾಜು. ಖಾತೆಯ ಆರಂಭದ ದಿನಾಂಕ, ಠೇವಣಿ ಪಾವತಿಯ ದಿನಾಂಕ ಮತ್ತು ಅಧಿಕೃತ ಲೆಕ್ಕಾಚಾರದ ಸುತ್ತುಗಟ್ಟುವಿಕೆಯಿಂದ ಅಂತಿಮ ಮೊತ್ತದಲ್ಲಿ ಸ್ವಲ್ಪ ವ್ಯತ್ಯಾಸ ಉಂಟಾಗಬಹುದು.
## ಬೇರೆ ಬೇರೆ ಮಾಸಿಕ ಠೇವಣಿಗೆ 5 ವರ್ಷಗಳ ನಂತರ ಎಷ್ಟು ಸಿಗಬಹುದು?
ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ತಕ್ಕಂತೆ ಎಷ್ಟು ಹಣ ಉಳಿಸಬಹುದು ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಲು ಕೆಳಗಿನ ಅಂದಾಜು ಲೆಕ್ಕಾಚಾರ ಸಹಾಯ ಮಾಡಬಹುದು.
ಮಾಸಿಕ ಠೇವಣಿ | 5 ವರ್ಷಗಳ ಒಟ್ಟು ಹೂಡಿಕೆ | ಅಂದಾಜು ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ
₹500 | ₹30,000 | ಸುಮಾರು ₹35,700
₹1,000 | ₹60,000 | ಸುಮಾರು ₹71,400
₹2,000 | ₹1,20,000 | ಸುಮಾರು ₹1,42,800
₹3,000 | ₹1,80,000 | ಸುಮಾರು ₹2,14,200
₹5,000 | ₹3,00,000 | ಸುಮಾರು ₹3,57,000
₹10,000 | ₹6,00,000 | ಸುಮಾರು ₹7,14,000
ಮೇಲಿನ ಮೊತ್ತಗಳು ಅಂದಾಜು ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಮಾತ್ರ. ನಿಖರ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತವನ್ನು ಅಂಚೆ ಕಚೇರಿಯ ಅಧಿಕೃತ RD ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಅಥವಾ ಸಂಬಂಧಿತ ಅಂಚೆ ಕಚೇರಿಯಿಂದ ತಿಳಿದುಕೊಳ್ಳಿ.
## ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆಯ ಪ್ರಮುಖ ವೈಶಿಷ್ಟ್ಯಗಳು
1. ಐದು ವರ್ಷಗಳ ಅವಧಿ: ಸಾಮಾನ್ಯವಾಗಿ RD ಖಾತೆಯ ಮೆಚ್ಯೂರಿಟಿ ಅವಧಿ ಐದು ವರ್ಷಗಳು. ಅಂದರೆ 60 ಮಾಸಿಕ ಕಂತುಗಳನ್ನು ಪಾವತಿಸಬೇಕು.
2. ಕನಿಷ್ಠ ಠೇವಣಿ: ತಿಂಗಳಿಗೆ ಕನಿಷ್ಠ ₹100ರಿಂದ ಖಾತೆ ತೆರೆಯಬಹುದು. ಇದರ ನಂತರ ₹10ರ ಗುಣಕಗಳಲ್ಲಿ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು.
3. ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ ಇಲ್ಲ: ಈ ಯೋಜನೆಯಲ್ಲಿ ನಿಗದಿತ ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ ಇಲ್ಲ. ನಿಮ್ಮ ಹಣಕಾಸಿನ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಮಾಸಿಕ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು.
4. ತ್ರೈಮಾಸಿಕ ಸಂಯೋಜಿತ ಬಡ್ಡಿ: ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಸಂಯೋಜಿಸಲಾಗುತ್ತದೆ.
5. ಒಬ್ಬರ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ: ವಯಸ್ಕರು ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ವೈಯಕ್ತಿಕ ಖಾತೆ ತೆರೆಯಬಹುದು. ನಿಯಮಾನುಸಾರ ಜಂಟಿ ಖಾತೆಯ ಸೌಲಭ್ಯವೂ ಇದೆ.
6. ಮಕ್ಕಳ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ: ಪೋಷಕರು ಅಥವಾ ಪಾಲಕರು ಅಪ್ರಾಪ್ತ ವಯಸ್ಕರ ಪರವಾಗಿ ಖಾತೆ ತೆರೆಯಬಹುದು. 10 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಅಪ್ರಾಪ್ತರು ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆಯಲು ಅವಕಾಶವಿದೆ.
7. ಹೆಚ್ಚಿನ ಅವಧಿಗೆ ಮುಂದುವರಿಸುವ ಅವಕಾಶ: ಮೆಚ್ಯೂರಿಟಿಯ ನಂತರ ನಿಯಮಾನುಸಾರ ಠೇವಣಿಗಳೊಂದಿಗೆ ಅಥವಾ ಠೇವಣಿ ಇಲ್ಲದೆ ಖಾತೆಯನ್ನು ಮುಂದಿನ ಐದು ವರ್ಷಗಳವರೆಗೆ ಮುಂದುವರಿಸುವ ಅವಕಾಶವಿದೆ.
## RD ಖಾತೆ ತೆರೆಯಲು ಯಾರೆಲ್ಲ ಅರ್ಹರು?
ಅಂಚೆ ಕಚೇರಿಯ RD ಖಾತೆಯನ್ನು ತೆರೆಯಲು ಸಾಮಾನ್ಯವಾಗಿ ಕೆಳಗಿನವರಿಗೆ ಅವಕಾಶವಿದೆ:
– ವಯಸ್ಕ ವ್ಯಕ್ತಿ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆಯಬಹುದು.
– ಗರಿಷ್ಠ ಮೂವರು ವಯಸ್ಕರು ಜಂಟಿ ಖಾತೆ ತೆರೆಯಬಹುದು.
– ಅಪ್ರಾಪ್ತ ಮಗುವಿನ ಪರವಾಗಿ ಪೋಷಕರು ಅಥವಾ ಕಾನೂನುಬದ್ಧ ಪಾಲಕರು ಖಾತೆ ತೆರೆಯಬಹುದು.
– 10 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಅಪ್ರಾಪ್ತರು ನಿಯಮಾನುಸಾರ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆಯಬಹುದು.
– ಮಾನಸಿಕ ಅಸ್ವಸ್ಥತೆ ಹೊಂದಿರುವ ವ್ಯಕ್ತಿಯ ಪರವಾಗಿ ನಿಯಮಾನುಸಾರ ಪಾಲಕರು ಖಾತೆ ತೆರೆಯಬಹುದು.
ಖಾತೆ ತೆರೆಯುವಾಗ ಅರ್ಜಿದಾರರ ಗುರುತಿನ ವಿವರಗಳು ಮತ್ತು ಕೆವೈಸಿ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ. ಜಂಟಿ ಖಾತೆ ಅಥವಾ ಅಪ್ರಾಪ್ತರ ಖಾತೆಗೆ ಸಂಬಂಧಿಸಿದ ಹೆಚ್ಚುವರಿ ನಿಯಮಗಳನ್ನು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಪರಿಶೀಲಿಸಿ.
## RD ಖಾತೆ ತೆರೆಯಲು ಬೇಕಾಗುವ ದಾಖಲೆಗಳು
ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಹೊಸ RD ಖಾತೆ ತೆರೆಯಲು ಸಾಮಾನ್ಯವಾಗಿ ಕೆಳಗಿನ ದಾಖಲೆಗಳನ್ನು ಸಿದ್ಧಪಡಿಸಿಕೊಳ್ಳಬಹುದು:
– ಆಧಾರ್ ಕಾರ್ಡ್ ಅಥವಾ ಮಾನ್ಯ ಗುರುತಿನ ಚೀಟಿ.
– ಪ್ಯಾನ್ ಕಾರ್ಡ್, ಅನ್ವಯಿಸುವಲ್ಲಿ.
– ವಿಳಾಸದ ಪುರಾವೆ.
– ಪಾಸ್ಪೋರ್ಟ್ ಅಳತೆಯ ಭಾವಚಿತ್ರ.
– ಮೊಬೈಲ್ ಸಂಖ್ಯೆ.
– ಖಾತೆ ತೆರೆಯುವ ಅರ್ಜಿ ನಮೂನೆ.
– ಆರಂಭಿಕ ಠೇವಣಿ ಮೊತ್ತ.
ಜಂಟಿ ಖಾತೆ ಅಥವಾ ಅಪ್ರಾಪ್ತರ ಖಾತೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಹೆಚ್ಚುವರಿ ದಾಖಲೆಗಳು ಬೇಕಾಗಬಹುದು. ಯಾವ ದಾಖಲೆ ಕಡ್ಡಾಯ ಎಂಬುದನ್ನು ನಿಮ್ಮ ಅಂಚೆ ಕಚೇರಿಯಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
## ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ RD ಖಾತೆ ತೆರೆಯುವುದು ಹೇಗೆ?
RD ಖಾತೆ ತೆರೆಯುವ ಪ್ರಕ್ರಿಯೆ ಸರಳವಾಗಿದೆ. ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಿ ಕೆಳಗಿನ ಹಂತಗಳನ್ನು ಅನುಸರಿಸಬಹುದು.
ಹಂತ 1: ಸಮೀಪದ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಿ. ಅಲ್ಲಿ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ವಿಭಾಗದಲ್ಲಿ RD ಖಾತೆ ತೆರೆಯುವ ಬಗ್ಗೆ ವಿಚಾರಿಸಿ.
ಹಂತ 2: RD ಖಾತೆ ತೆರೆಯುವ ಅರ್ಜಿ ನಮೂನೆಯನ್ನು ಪಡೆದುಕೊಳ್ಳಿ.
ಹಂತ 3: ಅರ್ಜಿಯಲ್ಲಿ ಹೆಸರು, ವಿಳಾಸ, ಮೊಬೈಲ್ ಸಂಖ್ಯೆ, ನಾಮಿನಿ ವಿವರಗಳು ಮತ್ತು ಇತರ ಅಗತ್ಯ ಮಾಹಿತಿಯನ್ನು ಭರ್ತಿ ಮಾಡಿ.
ಹಂತ 4: ಅಗತ್ಯವಿರುವ ಗುರುತಿನ ದಾಖಲೆಗಳು, ವಿಳಾಸದ ಪುರಾವೆ ಮತ್ತು ಕೆವೈಸಿ ವಿವರಗಳನ್ನು ಸಲ್ಲಿಸಿ.
ಹಂತ 5: ನೀವು ಪ್ರತಿ ತಿಂಗಳು ಎಷ್ಟು ಹಣ ಠೇವಣಿ ಮಾಡಬೇಕೆಂದು ನಿರ್ಧರಿಸಿ. ಉದಾಹರಣೆಗೆ ₹500, ₹1,000, ₹2,000 ಅಥವಾ ₹5,000 ಆಯ್ಕೆ ಮಾಡಬಹುದು.
ಹಂತ 6: ಆರಂಭಿಕ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಿ. ಅರ್ಜಿ ಮತ್ತು ದಾಖಲೆಗಳ ಪರಿಶೀಲನೆಯ ನಂತರ ಖಾತೆ ತೆರೆಯುವ ಪ್ರಕ್ರಿಯೆ ಪೂರ್ಣಗೊಳ್ಳುತ್ತದೆ.
ಹಂತ 7: ಖಾತೆ ಸಂಖ್ಯೆ ಮತ್ತು ಪಾಸ್ಬುಕ್ ಅಥವಾ ಲಭ್ಯವಿರುವ ಖಾತೆ ವಿವರಗಳನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಿ. ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ದಿನಾಂಕದೊಳಗೆ ಕಂತು ಪಾವತಿಸಿ.
ಕೆಲವು ಗ್ರಾಹಕರಿಗೆ ಅಂಚೆ ಇಲಾಖೆಯ ಇಂಟರ್ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಥವಾ ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಸೌಲಭ್ಯಗಳ ಮೂಲಕ ಖಾತೆ ನಿರ್ವಹಣೆ ಮತ್ತು ಠೇವಣಿ ಪಾವತಿ ಲಭ್ಯವಿರಬಹುದು. ಈ ಸೌಲಭ್ಯ ನಿಮ್ಮ ಖಾತೆಗೆ ಲಭ್ಯವಿದೆಯೇ ಎಂಬುದನ್ನು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ವಿಚಾರಿಸಿ.
## ಪ್ರತಿ ತಿಂಗಳು ಕಂತು ಪಾವತಿಸದಿದ್ದರೆ ಏನಾಗುತ್ತದೆ?
RD ಯೋಜನೆಯಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಕಂತನ್ನು ಪಾವತಿಸುವುದು ಮುಖ್ಯ. ನಿಗದಿತ ದಿನಾಂಕದೊಳಗೆ ಠೇವಣಿ ಮಾಡದಿದ್ದರೆ ಖಾತೆಯಲ್ಲಿ ಡೀಫಾಲ್ಟ್ ಉಂಟಾಗಬಹುದು. ವಿಳಂಬವಾದ ಪ್ರತಿ ಕಂತಿಗೆ ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಡೀಫಾಲ್ಟ್ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತದೆ.
ಹೀಗಾಗಿ ಖಾತೆ ತೆರೆಯುವಾಗಲೇ ಮಾಸಿಕ ಕಂತು ಪಾವತಿಸಲು ಅನುಕೂಲವಾಗುವ ದಿನಾಂಕವನ್ನು ಗಮನಿಸಿ. ನಿಮ್ಮ ಆದಾಯ ಬಂದ ತಕ್ಷಣ RD ಕಂತನ್ನು ಪಾವತಿಸುವ ಅಭ್ಯಾಸ ಬೆಳೆಸಿಕೊಂಡರೆ ವಿಳಂಬ ತಪ್ಪಿಸಬಹುದು.
ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಕಂತು ಬಾಕಿ ಉಳಿದಿದ್ದರೆ ಖಾತೆಯನ್ನು ಮರುಚಾಲನೆ ಮಾಡುವ ನಿಯಮಗಳ ಬಗ್ಗೆ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ವಿಚಾರಿಸಿ. ವಿಳಂಬ ಶುಲ್ಕ ಮತ್ತು ಮರುಚಾಲನೆಗೆ ಸಂಬಂಧಿಸಿದ ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
## ಐದು ವರ್ಷ ಮುಗಿಯುವ ಮೊದಲು ಹಣ ಹಿಂಪಡೆಯಬಹುದೇ?
RD ಯೋಜನೆಯಲ್ಲಿ ಹಣವನ್ನು ದೀರ್ಘಾವಧಿಗೆ ಉಳಿಸುವ ಉದ್ದೇಶವಿದ್ದರೂ, ಅನಿವಾರ್ಯ ಸಂದರ್ಭಗಳಲ್ಲಿ ಹಣದ ಅಗತ್ಯ ಉಂಟಾಗಬಹುದು. ಇಂತಹ ಸಂದರ್ಭಗಳಿಗೆ ಕೆಲವು ನಿಯಮಗಳನ್ನು ಯೋಜನೆಯಲ್ಲಿ ಒದಗಿಸಲಾಗಿದೆ.
ಒಂದು ವರ್ಷ ಪೂರ್ಣಗೊಂಡ ನಂತರ ಖಾತೆಯಲ್ಲಿರುವ ಬಾಕಿ ಮೊತ್ತದ ಶೇ. 50ರವರೆಗೆ ಭಾಗಶಃ ಹಣ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿದೆ. ಆದರೆ ಈ ಸೌಲಭ್ಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನಿಯಮಗಳು ಮತ್ತು ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಇದಲ್ಲದೆ, ಖಾತೆ ತೆರೆದ ಮೂರು ವರ್ಷಗಳ ನಂತರ ಅವಧಿಪೂರ್ವ ಮುಕ್ತಾಯಕ್ಕೆ ಅವಕಾಶವಿದೆ. ಆದರೆ ಇಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ಸಾಮಾನ್ಯ ಮೆಚ್ಯೂರಿಟಿ ಬಡ್ಡಿದರ ಸಿಗುವುದಿಲ್ಲ. ನಿಯಮಗಳ ಪ್ರಕಾರ ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಖಾತೆಯ ಬಡ್ಡಿದರದಲ್ಲಿ ಸರಳ ಬಡ್ಡಿ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
ಆದ್ದರಿಂದ ಐದು ವರ್ಷಗಳವರೆಗೆ ಹಣದ ಅಗತ್ಯ ಬರುವ ಸಾಧ್ಯತೆ ಇದೆಯೇ ಎಂದು ಮೊದಲೇ ಯೋಚಿಸಿ. ತುರ್ತು ಖರ್ಚುಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ಉಳಿತಾಯ ಅಥವಾ ತುರ್ತು ನಿಧಿಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳುವುದು ಉತ್ತಮ ಹಣಕಾಸು ಅಭ್ಯಾಸ.
## RD ಯೋಜನೆಯಲ್ಲಿ ಸಾಲ ಪಡೆಯುವ ಅವಕಾಶ ಇದೆಯೇ?
ಅಂಚೆ ಕಚೇರಿ RD ಖಾತೆಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಅವಧಿಯ ನಂತರ ಠೇವಣಿದಾರರಿಗೆ ಸಾಲದ ಸೌಲಭ್ಯವೂ ಇದೆ. ಖಾತೆ ತೆರೆದ ಒಂದು ವರ್ಷ ಪೂರ್ಣಗೊಂಡ ನಂತರ, ನಿಯಮಾನುಸಾರ ಖಾತೆಯಲ್ಲಿರುವ ಬಾಕಿ ಮೊತ್ತದ ಶೇ. 50ರವರೆಗೆ ಸಾಲ ಪಡೆಯಲು ಅವಕಾಶವಿದೆ.
ಈ ಸೌಲಭ್ಯ ತುರ್ತು ಹಣಕಾಸಿನ ಅಗತ್ಯಕ್ಕೆ ನೆರವಾಗಬಹುದು. ಆದರೆ ಸಾಲಕ್ಕೆ ಬಡ್ಡಿ ಮತ್ತು ಮರುಪಾವತಿ ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ. ಸಾಲ ಪಡೆಯುವ ಮೊದಲು ಅದರ ಬಡ್ಡಿದರ, ಮರುಪಾವತಿ ಅವಧಿ ಮತ್ತು ಇತರ ಷರತ್ತುಗಳನ್ನು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ತಿಳಿದುಕೊಳ್ಳಿ.
## RD ಯೋಜನೆಯ ಬಡ್ಡಿಗೆ ತೆರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆಯೇ?
ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆಯಿಂದ ದೊರೆಯುವ ಬಡ್ಡಿ ಆದಾಯಕ್ಕೆ ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ. ಸಾಮಾನ್ಯವಾಗಿ RD ಬಡ್ಡಿಯನ್ನು ಆದಾಯ ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಇತರ ಮೂಲಗಳಿಂದ ಬಂದ ಆದಾಯವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯ ಮತ್ತು ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಅನುಗುಣವಾಗಿ ಬಡ್ಡಿ ಆದಾಯದ ಮೇಲೆ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾಗಬಹುದು. RD ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಮಾತ್ರಕ್ಕೆ ಬಡ್ಡಿ ಆದಾಯ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮುಕ್ತವಾಗುವುದಿಲ್ಲ.
ನಿಮ್ಮ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ RD ಬಡ್ಡಿಯ ವಿವರಗಳನ್ನು ಸರಿಯಾಗಿ ಸೇರಿಸಬೇಕು. ತೆರಿಗೆ ಕಡಿತ ಅಥವಾ ವರದಿ ಮಾಡುವ ನಿಯಮಗಳು ನಿಮ್ಮ ಆದಾಯ ಮತ್ತು ಪ್ರಸ್ತುತ ತೆರಿಗೆ ಕಾನೂನುಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತವೆ. ಅಗತ್ಯವಿದ್ದರೆ ತೆರಿಗೆ ಸಲಹೆಗಾರರ ಮಾರ್ಗದರ್ಶನ ಪಡೆಯಿರಿ.
## ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆ ಯಾರಿಗೆ ಉಪಯುಕ್ತ?
ಪ್ರತಿ ತಿಂಗಳು ನಿಯಮಿತ ಆದಾಯ ಹೊಂದಿದ್ದು, ಅದರಲ್ಲಿ ಒಂದು ಭಾಗವನ್ನು ಐದು ವರ್ಷಗಳವರೆಗೆ ಉಳಿಸಲು ಬಯಸುವವರಿಗೆ RD ಯೋಜನೆ ಉಪಯುಕ್ತವಾಗಬಹುದು.
ಉದಾಹರಣೆಗೆ:
– ತಿಂಗಳ ಸಂಬಳದಿಂದ ಉಳಿತಾಯ ಮಾಡಲು ಬಯಸುವ ಉದ್ಯೋಗಿಗಳು.
– ಸಣ್ಣ ವ್ಯಾಪಾರದಿಂದ ನಿಯಮಿತ ಆದಾಯ ಹೊಂದಿರುವವರು.
– ಮಕ್ಕಳ ಶಿಕ್ಷಣಕ್ಕಾಗಿ ಹಣ ಸಂಗ್ರಹಿಸಲು ಬಯಸುವ ಪೋಷಕರು.
– ಭವಿಷ್ಯದ ಕುಟುಂಬದ ಖರ್ಚುಗಳಿಗೆ ನಿಧಿ ನಿರ್ಮಿಸಲು ಬಯಸುವವರು.
– ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿಗೆ ಹೂಡಿಕೆ ಮಾಡಲು ಸಾಧ್ಯವಾಗದವರು.
ಆದರೆ ಈ ಯೋಜನೆ ಎಲ್ಲರಿಗೂ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಸೂಕ್ತವಾಗುವುದಿಲ್ಲ. ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ನಿಯಮಿತವಾಗಿ ಕಂತು ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯ, ತುರ್ತು ಹಣದ ಅಗತ್ಯ, ಇತರ ಹೂಡಿಕೆಗಳು ಮತ್ತು ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಗಣಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಿ.
## RD ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಗಮನಿಸಬೇಕಾದ ವಿಷಯಗಳು
1. ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯ ಮತ್ತು ಖರ್ಚುಗಳನ್ನು ಪರಿಶೀಲಿಸಿ. ಅಗತ್ಯ ಖರ್ಚುಗಳಿಗೆ ತೊಂದರೆಯಾಗದಷ್ಟು ಮೊತ್ತವನ್ನು ಮಾತ್ರ RD ಖಾತೆಗೆ ಮೀಸಲಿಡಿ.
2. ಐದು ವರ್ಷಗಳವರೆಗೆ ನಿಯಮಿತವಾಗಿ ಕಂತು ಪಾವತಿಸಲು ಸಾಧ್ಯವೇ ಎಂದು ಯೋಚಿಸಿ.
3. ಖಾತೆ ತೆರೆಯುವ ದಿನದ ಬಡ್ಡಿದರವನ್ನು ಪರಿಶೀಲಿಸಿ. ಬಡ್ಡಿದರವು ಸರ್ಕಾರದ ತ್ರೈಮಾಸಿಕ ಅಧಿಸೂಚನೆಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ.
4. ಕಂತು ಪಾವತಿಯ ಕೊನೆಯ ದಿನಾಂಕವನ್ನು ನೆನಪಿಟ್ಟುಕೊಳ್ಳಿ. ವಿಳಂಬದಿಂದ ಡೀಫಾಲ್ಟ್ ಶುಲ್ಕ ಉಂಟಾಗಬಹುದು.
5. ನಾಮಿನಿ ವಿವರಗಳನ್ನು ಸರಿಯಾಗಿ ದಾಖಲಿಸಿ. ಕುಟುಂಬದವರಿಗೆ ಖಾತೆಯ ಮಾಹಿತಿ ತಿಳಿದಿರುವಂತೆ ನೋಡಿಕೊಳ್ಳಿ.
6. ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತವನ್ನು ಖಚಿತವೆಂದು ಭಾವಿಸುವ ಮೊದಲು ಅಧಿಕೃತ ಲೆಕ್ಕಾಚಾರ ಪರಿಶೀಲಿಸಿ.
7. ಯಾವುದೇ ಮಧ್ಯವರ್ತಿಗೆ ಅನಗತ್ಯ ಹಣ ನೀಡಬೇಡಿ. ಅಧಿಕೃತ ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಇಂಡಿಯಾ ಪೋಸ್ಟ್ನ ಅಧಿಕೃತ ಡಿಜಿಟಲ್ ಸೇವೆಗಳನ್ನು ಮಾತ್ರ ಬಳಸಿ.
## ಪದೇಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQs)
ಪ್ರಶ್ನೆ 1: ಅಂಚೆ ಕಚೇರಿ RD ಖಾತೆಯ ಅವಧಿ ಎಷ್ಟು?
ಉತ್ತರ: ಸಾಮಾನ್ಯವಾಗಿ ಅಂಚೆ ಕಚೇರಿಯ RD ಖಾತೆಯ ಅವಧಿ ಐದು ವರ್ಷಗಳು. ಅಂದರೆ 60 ಮಾಸಿಕ ಕಂತುಗಳನ್ನು ಪಾವತಿಸಬೇಕು.
ಪ್ರಶ್ನೆ 2: RD ಖಾತೆಯನ್ನು ಕನಿಷ್ಠ ಎಷ್ಟು ರೂಪಾಯಿಯಿಂದ ಆರಂಭಿಸಬಹುದು?
ಉತ್ತರ: ತಿಂಗಳಿಗೆ ಕನಿಷ್ಠ ₹100ರಿಂದ ಖಾತೆ ತೆರೆಯಬಹುದು. ಅದರ ನಂತರ ₹10ರ ಗುಣಕಗಳಲ್ಲಿ ಠೇವಣಿ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು.
ಪ್ರಶ್ನೆ 3: ತಿಂಗಳಿಗೆ ₹5,000 ಠೇವಣಿ ಮಾಡಿದರೆ ಒಟ್ಟು ಹೂಡಿಕೆ ಎಷ್ಟು?
ಉತ್ತರ: 60 ತಿಂಗಳುಗಳವರೆಗೆ ಪ್ರತಿ ತಿಂಗಳು ₹5,000 ಪಾವತಿಸಿದರೆ ಒಟ್ಟು ಹೂಡಿಕೆ ₹3,00,000 ಆಗುತ್ತದೆ.
ಪ್ರಶ್ನೆ 4: ₹5,000 ಮಾಸಿಕ ಠೇವಣಿಗೆ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಎಷ್ಟು?
ಉತ್ತರ: ವಾರ್ಷಿಕ ಶೇ. 6.7ರ ಬಡ್ಡಿದರದಲ್ಲಿ ಅಂದಾಜು ₹3.57 ಲಕ್ಷದಷ್ಟು ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಸಿಗಬಹುದು. ನಿಖರ ಮೊತ್ತವನ್ನು ಅಧಿಕೃತ ಅಂಚೆ ಕಚೇರಿ ಲೆಕ್ಕಾಚಾರದಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಪ್ರಶ್ನೆ 5: RD ಖಾತೆಯನ್ನು ಮೂರು ವರ್ಷಗಳ ನಂತರ ಮುಚ್ಚಬಹುದೇ?
ಉತ್ತರ: ಹೌದು. ನಿಯಮಗಳ ಪ್ರಕಾರ ಖಾತೆ ತೆರೆದ ಮೂರು ವರ್ಷಗಳ ನಂತರ ಅವಧಿಪೂರ್ವ ಮುಕ್ತಾಯಕ್ಕೆ ಅವಕಾಶವಿದೆ. ಆದರೆ ಆ ಸಂದರ್ಭದಲ್ಲಿ ಸಾಮಾನ್ಯ RD ಬಡ್ಡಿದರ ಅನ್ವಯಿಸುವುದಿಲ್ಲ.
ಪ್ರಶ್ನೆ 6: RD ಖಾತೆಯಲ್ಲಿ ಸಾಲ ಪಡೆಯಬಹುದೇ?
ಉತ್ತರ: ಒಂದು ವರ್ಷ ಪೂರ್ಣಗೊಂಡ ನಂತರ ನಿಯಮಾನುಸಾರ ಖಾತೆಯ ಬಾಕಿ ಮೊತ್ತದ ಶೇ. 50ರವರೆಗೆ ಸಾಲ ಪಡೆಯುವ ಅವಕಾಶವಿದೆ. ಇದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಪ್ರಶ್ನೆ 7: RD ಬಡ್ಡಿ ತೆರಿಗೆ ಮುಕ್ತವೇ?
ಉತ್ತರ: ಇಲ್ಲ. RD ಖಾತೆಯಿಂದ ಬರುವ ಬಡ್ಡಿ ಆದಾಯಕ್ಕೆ ಅನ್ವಯಿಸುವ ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳ ಪ್ರಕಾರ ತೆರಿಗೆ ವಿಧಿಸಬಹುದು.
ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೂ ಭೇಟಿ ನೀಡಿ ಪ್ರಸ್ತುತ ನಿಯಮಗಳು ಮತ್ತು ಖಾತೆ ತೆರೆಯುವ ಪ್ರಕ್ರಿಯೆಯ ಬಗ್ಗೆ ಮಾಹಿತಿ ಪಡೆಯಬಹುದು.
## ಕೊನೆಯ ಮಾತು
ಅಂಚೆ ಕಚೇರಿಯ RD ಯೋಜನೆಯು ಪ್ರತಿ ತಿಂಗಳು ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಉಳಿಸುವ ಮೂಲಕ ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ಉಳಿತಾಯ ನಿಧಿ ನಿರ್ಮಿಸಲು ನೆರವಾಗುವ ಸರ್ಕಾರಿ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ತಿಂಗಳಿಗೆ ₹5,000ರಂತೆ 60 ತಿಂಗಳು ಠೇವಣಿ ಮಾಡಿದರೆ ನಿಮ್ಮ ಒಟ್ಟು ಹೂಡಿಕೆ ₹3 ಲಕ್ಷವಾಗುತ್ತದೆ. ಪ್ರಸ್ತುತ ಶೇ. 6.7ರ ಬಡ್ಡಿದರವನ್ನು ಆಧರಿಸಿ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಸುಮಾರು ₹3.57 ಲಕ್ಷವಾಗಬಹುದು.
ಆದರೆ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಪರಿಸ್ಥಿತಿ, ಕಂತು ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯ, ತೆರಿಗೆ ನಿಯಮಗಳು ಮತ್ತು ಅವಧಿಪೂರ್ವ ಹಣ ಹಿಂಪಡೆಯುವ ಷರತ್ತುಗಳನ್ನು ಪರಿಶೀಲಿಸಿ. ಬಡ್ಡಿದರ ಮತ್ತು ಅಂತಿಮ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತವನ್ನು ಅಧಿಕೃತ ಮೂಲಗಳಿಂದ ದೃಢಪಡಿಸಿಕೊಂಡ ನಂತರವೇ ಖಾತೆ ತೆರೆಯುವ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳಿ.
ಈ ಲೇಖನವು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ಮತ್ತು ಅಂದಾಜು ಲೆಕ್ಕಾಚಾರಕ್ಕಾಗಿ ಮಾತ್ರ. ಇದು ವೈಯಕ್ತಿಕ ಹೂಡಿಕೆ ಅಥವಾ ತೆರಿಗೆ ಸಲಹೆಯಲ್ಲ.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಎಲ್ಲಿ ಪಡೆಯಬಹುದು?
ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆಯ ಬಡ್ಡಿದರ, ಅರ್ಹತೆ, ಠೇವಣಿ ನಿಯಮಗಳು, ಸಾಲ ಸೌಲಭ್ಯ ಮತ್ತು ಅವಧಿಪೂರ್ವ ಮುಕ್ತಾಯದ ಬಗ್ಗೆ ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ಕೆಳಗಿನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
India Post ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್: https://www.indiapost.gov.in/
National Savings Institute – RD ಯೋಜನೆಯ ಅಧಿಕೃತ ಮಾಹಿತಿ: https://www.nsiindia.gov.in/
| Apply Link | Apply Link |
ಲೇಖನ: Kannada Suddi ಸಂಪಾದಕೀಯ ತಂಡ
ಸಂಪರ್ಕ ಇಮೇಲ್: kannadasuddi23@gmail.com
ಹೆಚ್ಚಿನ ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಅಂಚೆ ಕಚೇರಿ ಉಳಿತಾಯ ಯೋಜನೆಗಳು, ಉದ್ಯೋಗ ಅಧಿಸೂಚನೆಗಳು ಮತ್ತು ವಿದ್ಯಾರ್ಥಿವೇತನದ ಮಾಹಿತಿಗಾಗಿ ನಮ್ಮ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ: https://kannadasuddi.com/
1 thought on “Post Office RD Scheme 2026: ತಿಂಗಳಿಗೆ ₹5,000 ಉಳಿಸಿದರೆ 5 ವರ್ಷಕ್ಕೆ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ?”