

ನಿವೃತ್ತಿಯ ನಂತರ ನಿಯಮಿತ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುವಿರಾ? ನಿಮ್ಮ ಉಳಿತಾಯದ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿರಿಸಿಕೊಂಡು ಅದರಿಂದ ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೊಮ್ಮೆ ಬಡ್ಡಿ ಪಡೆಯಲು ಯೋಜಿಸುತ್ತಿದ್ದೀರಾ? ಹಾಗಾದರೆ ಅಂಚೆ ಕಚೇರಿಯ ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆ (Senior Citizens Savings Scheme – SCSS) ಕುರಿತು ತಿಳಿದುಕೊಳ್ಳುವುದು ಉಪಯುಕ್ತವಾಗಿದೆ.
ನಿವೃತ್ತಿಯ ನಂತರ ಸಂಬಳ ನಿಂತರೂ ಮನೆ ಖರ್ಚು, ಔಷಧಿ, ಆರೋಗ್ಯ ತಪಾಸಣೆ, ದಿನನಿತ್ಯದ ಅಗತ್ಯಗಳು ಮತ್ತು ಕುಟುಂಬದ ಇತರ ವೆಚ್ಚಗಳು ಮುಂದುವರಿಯುತ್ತವೆ. ಈ ಸಮಯದಲ್ಲಿ ಉಳಿತಾಯದ ಹಣವನ್ನು ಸರಿಯಾದ ರೀತಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿ ನಿಯಮಿತ ಆದಾಯ ಪಡೆಯುವುದು ಅನೇಕ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಮುಖ್ಯವಾಗುತ್ತದೆ.
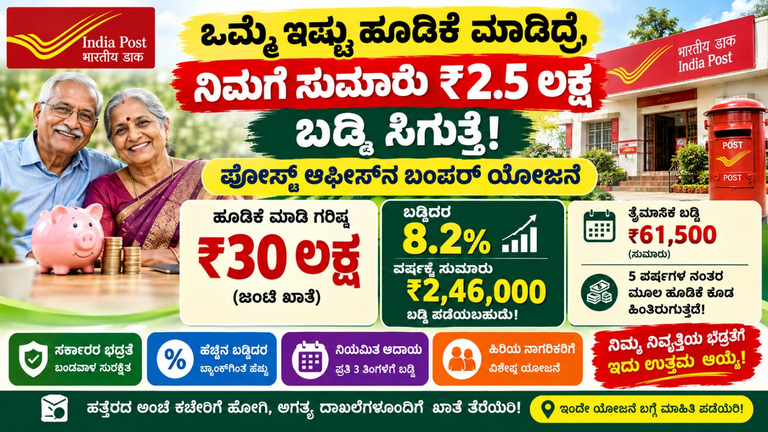
ಇಂತಹ ಅಗತ್ಯಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳಲ್ಲಿ ಒಂದಾದ SCSS ಅನ್ನು ರೂಪಿಸಲಾಗಿದೆ. ಈ ಯೋಜನೆಯಲ್ಲಿ ಅರ್ಹ ಹಿರಿಯ ನಾಗರಿಕರು ಒಟ್ಟು ₹30 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಪ್ರಸ್ತುತ 2026ರ ಅಕ್ಟೋಬರ್ನಿಂದ ಡಿಸೆಂಬರ್ವರೆಗಿನ ತ್ರೈಮಾಸಿಕಕ್ಕೆ ವಾರ್ಷಿಕ ಶೇ.8.2 ಬಡ್ಡಿದರ ಅನ್ವಯಿಸುತ್ತಿದೆ. ಈ ದರದಲ್ಲಿ ₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ವರ್ಷಕ್ಕೆ ₹2,46,000 ಬಡ್ಡಿ ಲೆಕ್ಕವಾಗುತ್ತದೆ. ಬಡ್ಡಿಯನ್ನು ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ಪಾವತಿಸಲಾಗುತ್ತದೆ.
ಆದರೆ ಈ ಯೋಜನೆಯ ಬಗ್ಗೆ ಕೆಲವು ಮುಖ್ಯ ವಿಷಯಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
ಹೂಡಿಕೆ ಮಾಡಿದರೆ ವರ್ಷಕ್ಕೆ ₹2.46 ಲಕ್ಷ ಬಡ್ಡಿ ಲೆಕ್ಕವಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ಗಮನಿಸಬೇಕು. ಆದರೆ ಬಡ್ಡಿ ಪಾವತಿಯ ದಿನಾಂಕ, ತೆರಿಗೆ ಕಡಿತ ಮತ್ತು ಖಾತೆಗೆ ಜಮೆಯಾಗುವ ನಿಖರ ಮೊತ್ತವು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ. ಆದ್ದರಿಂದ ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಪ್ರಸ್ತುತ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆ ಎಂದರೇನು?
ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆಯು ನಿವೃತ್ತಿಯ ನಂತರದ ಆರ್ಥಿಕ ಭದ್ರತೆಗೆ ನೆರವಾಗುವ ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ಇದನ್ನು ಅಂಚೆ ಕಚೇರಿಗಳಲ್ಲಿ ಹಾಗೂ ಅನುಮೋದಿತ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ತೆರೆಯಬಹುದು. ಅರ್ಹ ವ್ಯಕ್ತಿಗಳು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಒಮ್ಮೆ ಹೂಡಿಕೆ ಮಾಡಿ, ಯೋಜನೆಯ ಅವಧಿಯಲ್ಲಿ ನಿಯಮಿತವಾಗಿ ಬಡ್ಡಿ ಪಡೆಯಬಹುದು.
ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಹಣ ಇಟ್ಟಾಗ ಸಿಗುವ ಬಡ್ಡಿಗಿಂತ ಹೆಚ್ಚಿನ ಆದಾಯವನ್ನು ಬಯಸುವ ಮತ್ತು ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳನ್ನು ಎದುರಿಸಲು ಇಷ್ಟಪಡದ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಈ ಯೋಜನೆ ಪರಿಗಣಿಸಬಹುದಾದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಈ ಯೋಜನೆಯ ಮುಖ್ಯ ಉದ್ದೇಶ ನಿವೃತ್ತಿಯ ನಂತರ ಉಳಿತಾಯದ ಹಣದಿಂದ ನಿಯಮಿತ ಆದಾಯ ಪಡೆಯಲು ನೆರವಾಗುವುದಾಗಿದೆ. ಉದಾಹರಣೆಗೆ, ನಿವೃತ್ತಿಯ ನಂತರ ಪಿಂಚಣಿ ಕಡಿಮೆ ಇರುವವರು ಅಥವಾ ಪಿಂಚಣಿ ಇಲ್ಲದವರು ತಮ್ಮ ಉಳಿತಾಯದ ಒಂದು ಭಾಗವನ್ನು ಈ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದರ ಕುರಿತು ಯೋಚಿಸಬಹುದು.
ಆದರೆ ಎಲ್ಲ ಹಣವನ್ನೂ ಒಂದೇ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ದಿನನಿತ್ಯದ ಖರ್ಚು, ತುರ್ತು ವೈದ್ಯಕೀಯ ವೆಚ್ಚ ಮತ್ತು ಇತರ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳನ್ನು ಲೆಕ್ಕ ಹಾಕುವುದು ಮುಖ್ಯ.
SCSS ಯೋಜನೆಯ ಬಡ್ಡಿದರ ಎಷ್ಟು?
ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆಯ ಪ್ರಮುಖ ಆಕರ್ಷಣೆ ಅದರ ಬಡ್ಡಿದರವಾಗಿದೆ. ಈ ಲೇಖನದಲ್ಲಿ ಉಲ್ಲೇಖಿಸಿರುವ ವಾರ್ಷಿಕ ಶೇ.8.2 ಬಡ್ಡಿದರವು 2026ರ ಅಕ್ಟೋಬರ್–ಡಿಸೆಂಬರ್ ತ್ರೈಮಾಸಿಕಕ್ಕೆ ಅನ್ವಯಿಸುವ ದರವಾಗಿದೆ. ಸರ್ಕಾರವು ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರಗಳನ್ನು ಕಾಲಕಾಲಕ್ಕೆ ಪರಿಶೀಲಿಸಬಹುದು.
ಈ ಯೋಜನೆಯಲ್ಲಿ ಖಾತೆ ತೆರೆದಾಗ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರವು ಸಾಮಾನ್ಯವಾಗಿ ಆ ಖಾತೆಯ ಐದು ವರ್ಷಗಳ ಮೂಲ ಅವಧಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ. ಅಂದರೆ, ನಂತರ ಹೊಸ ಖಾತೆಗಳಿಗೆ ಬಡ್ಡಿದರ ಬದಲಾದರೂ ಈಗಾಗಲೇ ತೆರೆಯಲಾದ ಖಾತೆಗೆ ಅನ್ವಯಿಸುವ ದರವು ಸಾಮಾನ್ಯವಾಗಿ ಬದಲಾಗುವುದಿಲ್ಲ. ಆದರೂ ಖಾತೆ ತೆರೆಯುವ ಸಮಯದಲ್ಲಿ ಅಂಚೆ ಕಚೇರಿಯ ಅಧಿಕೃತ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಬಡ್ಡಿದರವು ಹೂಡಿಕೆಯ ಮೊತ್ತದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವುದರಿಂದ, ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಅನ್ವಯಿಸುವ ದರವನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ. ಸರ್ಕಾರದ ಅಧಿಕೃತ ಪ್ರಕಟಣೆ ಅಥವಾ ಅಂಚೆ ಕಚೇರಿಯಿಂದ ದೃಢಪಡಿಸಿದ ಮಾಹಿತಿಯನ್ನೇ ಆಧಾರವಾಗಿ ತೆಗೆದುಕೊಳ್ಳಿ.
₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಎಷ್ಟು ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ?
ಈ ಯೋಜನೆಯಲ್ಲಿ ಅರ್ಹ ಹೂಡಿಕೆದಾರರು ಗರಿಷ್ಠ ₹30 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ವಾರ್ಷಿಕ ಶೇ.8.2 ಬಡ್ಡಿದರವನ್ನು ಆಧರಿಸಿ ಲೆಕ್ಕ ಹಾಕಿದರೆ ಆದಾಯದ ವಿವರ ಹೀಗಿರುತ್ತದೆ.
ಒಟ್ಟು ಹೂಡಿಕೆ: ₹30,00,000
ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ: ಶೇ.8.2
ಒಂದು ವರ್ಷದ ಬಡ್ಡಿ: ₹2,46,000
ತ್ರೈಮಾಸಿಕ ಬಡ್ಡಿ: ₹61,500
ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ಬಡ್ಡಿದರ ಬದಲಾಗದೆ, ಸಂಪೂರ್ಣ ಹೂಡಿಕೆ ಅದೇ ಸ್ಥಿತಿಯಲ್ಲಿ ಮುಂದುವರಿದರೆ ಒಟ್ಟು ಲೆಕ್ಕಾಚಾರದ ಬಡ್ಡಿ ₹12,30,000 ಆಗುತ್ತದೆ. ಇದು ತೆರಿಗೆ ಕಡಿತ ಮತ್ತು ಇತರ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳನ್ನು ಪರಿಗಣಿಸುವ ಮೊದಲು ಮಾಡುವ ಸರಳ ಲೆಕ್ಕಾಚಾರವಾಗಿದೆ.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಮುಖ್ಯ ಅಂಶವೆಂದರೆ, ಈ ₹2.46 ಲಕ್ಷ ಮೊತ್ತವು ವರ್ಷಕ್ಕೆ ಲೆಕ್ಕವಾಗುವ ಬಡ್ಡಿ. ಇದನ್ನು ಪ್ರತಿ ತಿಂಗಳು ಪಾವತಿಸಲಾಗುವುದಿಲ್ಲ. ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬಡ್ಡಿಯನ್ನು ತ್ರೈಮಾಸಿಕವಾಗಿ ಪಾವತಿಸಲಾಗುತ್ತದೆ.
ಹಾಗಾಗಿ ವರ್ಷಕ್ಕೆ ₹2.46 ಲಕ್ಷ ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಪ್ರತಿ ತಿಂಗಳು ಅದೇ ಮೊತ್ತದ ಆದಾಯ ಬರುತ್ತದೆ ಎಂದು ಭಾವಿಸಬಾರದು. ನಿಮ್ಮ ಮಾಸಿಕ ಖರ್ಚುಗಳನ್ನು ನಿರ್ವಹಿಸಲು ಈ ಹಣವನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು ಎಂಬುದನ್ನು ಮೊದಲೇ ಯೋಜಿಸಿಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ತ್ರೈಮಾಸಿಕ ಬಡ್ಡಿ ಹೇಗೆ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ?
SCSS ಯೋಜನೆಯಲ್ಲಿ ಬಡ್ಡಿಯನ್ನು ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ಪಾವತಿಸುವ ವ್ಯವಸ್ಥೆಯಿದೆ. ಇದರಿಂದ ಹಿರಿಯ ನಾಗರಿಕರು ತಮ್ಮ ದಿನನಿತ್ಯದ ಅಗತ್ಯಗಳಿಗೆ ಹಣವನ್ನು ಬಳಸಿಕೊಳ್ಳಲು ಅನುಕೂಲವಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಮತ್ತು ವಾರ್ಷಿಕ ಬಡ್ಡಿದರ ಶೇ.8.2 ಇದ್ದರೆ, ಒಂದು ವರ್ಷದ ಬಡ್ಡಿ ₹2,46,000 ಆಗುತ್ತದೆ. ಈ ಮೊತ್ತವನ್ನು ನಾಲ್ಕು ತ್ರೈಮಾಸಿಕ ಪಾವತಿಗಳಾಗಿ ಲೆಕ್ಕ ಹಾಕಿದಾಗ ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ಸುಮಾರು ₹61,500 ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ.
ಈ ಹಣವನ್ನು ಮನೆಯ ದಿನಸಿ ಖರ್ಚು, ವಿದ್ಯುತ್ ಬಿಲ್, ಔಷಧಿ, ಆರೋಗ್ಯ ತಪಾಸಣೆ, ಪ್ರಯಾಣ ಅಥವಾ ಇತರ ಅಗತ್ಯಗಳಿಗೆ ಬಳಸಬಹುದು. ಪಿಂಚಣಿಯ ಜೊತೆಗೆ ಈ ರೀತಿಯ ಹೆಚ್ಚುವರಿ ಆದಾಯ ಲಭ್ಯವಿರುವುದು ನಿವೃತ್ತಿಯ ನಂತರದ ಹಣಕಾಸು ನಿರ್ವಹಣೆಗೆ ನೆರವಾಗಬಹುದು.
ಆದರೆ ನಿಜವಾಗಿ ಖಾತೆಗೆ ಜಮೆಯಾಗುವ ಮೊತ್ತವು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳು, ತೆರಿಗೆ ಕಡಿತ ಮತ್ತು ಪಾವತಿ ಸಂಬಂಧಿತ ಅಂಶಗಳನ್ನು ಅವಲಂಬಿಸಿರಬಹುದು. ಆದ್ದರಿಂದ ₹61,500 ಅನ್ನು ಎಲ್ಲ ಸಂದರ್ಭಗಳಲ್ಲಿಯೂ ಖಚಿತವಾಗಿ ಕೈಗೆ ಸಿಗುವ ಮೊತ್ತವೆಂದು ಪರಿಗಣಿಸಬಾರದು.
ಕನಿಷ್ಠ ಮತ್ತು ಗರಿಷ್ಠ ಹೂಡಿಕೆ ಮಿತಿ ಎಷ್ಟು?
ಈ ಯೋಜನೆಯಲ್ಲಿ ಕನಿಷ್ಠ ₹1,000 ಹೂಡಿಕೆಯಿಂದ ಖಾತೆ ತೆರೆಯುವ ಅವಕಾಶವಿದೆ. ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಹೆಸರಿನಲ್ಲಿ ತೆರೆಯುವ ಖಾತೆಗಳಿಗೆ ಗರಿಷ್ಠ ಹೂಡಿಕೆ ಮಿತಿಯೂ ಅನ್ವಯಿಸುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಒಬ್ಬ ಅರ್ಹ ಹೂಡಿಕೆದಾರನಿಗೆ SCSS ಅಡಿಯಲ್ಲಿ ಒಟ್ಟು ₹30 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಲು ಅವಕಾಶವಿದೆ.
ಹಳೆಯ ಮಾಹಿತಿಗಳಲ್ಲಿ ಒಬ್ಬರ ಖಾತೆಗೆ ₹15 ಲಕ್ಷದ ಮಿತಿ ಇದೆ ಎಂದು ಉಲ್ಲೇಖಿಸಿರುವುದನ್ನು ಕಾಣಬಹುದು. ಆದರೆ SCSS ಹೂಡಿಕೆ ಮಿತಿಯನ್ನು ₹30 ಲಕ್ಷಕ್ಕೆ ಹೆಚ್ಚಿಸಲಾಗಿದೆ. ಆದ್ದರಿಂದ ಪ್ರಸ್ತುತ ನಿಯಮದ ಪ್ರಕಾರ ಹೂಡಿಕೆ ಮಾಡಲು ಮುಂದಾಗುವವರು ಅಧಿಕೃತ ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಅನುಮೋದಿತ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಮಿತಿಯನ್ನು ದೃಢಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಗಂಡ ಮತ್ತು ಹೆಂಡತಿ ಇಬ್ಬರೂ ಪ್ರತ್ಯೇಕವಾಗಿ ಅರ್ಹರಾಗಿದ್ದರೆ, ತಮ್ಮ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆಯುವ ಮೂಲಕ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಜಂಟಿ ಖಾತೆಯಲ್ಲಿಯೂ ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ. ಆದರೆ ಗರಿಷ್ಠ ಮಿತಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕುವಾಗ ಖಾತೆಗಳ ಒಟ್ಟು ಹೂಡಿಕೆ ಮತ್ತು ಖಾತೆದಾರರ ಅರ್ಹತೆಯನ್ನು ಪರಿಗಣಿಸಬೇಕು.
ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ನಿಮ್ಮ ಬಳಿ ಇರುವ ಹಣದಲ್ಲಿ ಎಷ್ಟು ಮೊತ್ತವನ್ನು ದೀರ್ಘಾವಧಿಗೆ ಮೀಸಲಿಡಬಹುದು ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಿ. ತುರ್ತು ಸಂದರ್ಭಗಳಲ್ಲಿ ಬೇಕಾಗಬಹುದಾದ ಹಣವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಈ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಸೂಕ್ತವಲ್ಲ.
ಯಾರು ಈ ಯೋಜನೆಯಲ್ಲಿ ಖಾತೆ ತೆರೆಯಬಹುದು?
ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆಯು ಮುಖ್ಯವಾಗಿ 60 ವರ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಯಸ್ಸಿನ ವ್ಯಕ್ತಿಗಳಿಗಾಗಿ ರೂಪಿಸಲಾಗಿದೆ. ನಿವೃತ್ತಿಯ ನಂತರ ತಮ್ಮ ಉಳಿತಾಯದಿಂದ ನಿಯಮಿತ ಬಡ್ಡಿ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುವವರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಕೆಲವು ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ 60 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ವಯಸ್ಸಿನವರಿಗೂ ಅವಕಾಶವಿರಬಹುದು. ಉದಾಹರಣೆಗೆ, ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟು ಸ್ವಯಂಪ್ರೇರಿತ ನಿವೃತ್ತಿ ಅಥವಾ ವಿಶೇಷ ನಿವೃತ್ತಿ ಯೋಜನೆಯಡಿ ನಿವೃತ್ತರಾದ 55 ವರ್ಷಕ್ಕಿಂತ ಮೇಲ್ಪಟ್ಟ ಮತ್ತು 60 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ವಯಸ್ಸಿನ ಕೆಲವು ವ್ಯಕ್ತಿಗಳು ಅರ್ಹರಾಗಬಹುದು.
ರಕ್ಷಣಾ ಸೇವೆಗಳಿಂದ ನಿವೃತ್ತರಾದ ಕೆಲವು ವ್ಯಕ್ತಿಗಳಿಗೆ 50 ವರ್ಷಕ್ಕಿಂತ ಮೇಲ್ಪಟ್ಟು ಖಾತೆ ತೆರೆಯಲು ವಿಶೇಷ ಅವಕಾಶಗಳಿರಬಹುದು. ಇಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ವಯಸ್ಸಿನ ಮಿತಿಯ ಜೊತೆಗೆ ನಿವೃತ್ತಿಯ ಸ್ವರೂಪ, ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಅವಧಿ ಮತ್ತು ಇತರ ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಆದ್ದರಿಂದ 60 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ವಯಸ್ಸಿನವರು ತಮ್ಮ ನಿವೃತ್ತಿಯ ಆಧಾರದ ಮೇಲೆ ಅರ್ಹತೆ ಇದೆ ಎಂದು ಊಹಿಸಿ ನೇರವಾಗಿ ಖಾತೆ ತೆರೆಯಲು ಮುಂದಾಗಬಾರದು. ಸಂಬಂಧಪಟ್ಟ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಿ, ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಅನುಮೋದಿತ ಬ್ಯಾಂಕ್ನಿಂದ ಅರ್ಹತೆಯನ್ನು ದೃಢಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಗಂಡ-ಹೆಂಡತಿ ಜಂಟಿ ಖಾತೆ ತೆರೆಯಬಹುದೇ?
ಹೌದು, ಯೋಜನೆಯ ನಿಯಮಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಜಂಟಿ ಖಾತೆ ತೆರೆಯುವ ಅವಕಾಶವಿದೆ. ನಿವೃತ್ತರಾದ ದಂಪತಿಗಳು ತಮ್ಮ ಉಳಿತಾಯವನ್ನು ಯೋಜಿತ ರೀತಿಯಲ್ಲಿ ನಿರ್ವಹಿಸಲು ಈ ಆಯ್ಕೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಜಂಟಿ ಖಾತೆ ತೆರೆಯುವಾಗ ಖಾತೆದಾರರ ಅರ್ಹತೆ, ಹೂಡಿಕೆ ಮಿತಿ ಮತ್ತು ಖಾತೆಯ ನಿರ್ವಹಣೆಗೆ ಸಂಬಂಧಿಸಿದ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ಜಂಟಿ ಖಾತೆಯಲ್ಲಿರುವ ಹಣಕ್ಕೆ ಅನ್ವಯಿಸುವ ಗರಿಷ್ಠ ಮಿತಿಯನ್ನು ಸರಿಯಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ದಂಪತಿಗಳು ಇಬ್ಬರೂ ಅರ್ಹರಾಗಿದ್ದರೆ, ತಮ್ಮ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಪ್ರತ್ಯೇಕ ಖಾತೆ ಅಥವಾ ಜಂಟಿ ಖಾತೆಯ ಆಯ್ಕೆಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು. ಯಾವ ವಿಧಾನ ಸೂಕ್ತ ಎಂಬುದು ಅವರ ಉಳಿತಾಯದ ಮೊತ್ತ, ಆದಾಯದ ಅಗತ್ಯ ಮತ್ತು ಕುಟುಂಬದ ಹಣಕಾಸು ಯೋಜನೆಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಖಾತೆ ತೆರೆಯುವಾಗ ಬೇಕಾಗುವ ದಾಖಲೆಗಳು ಯಾವುವು?
SCSS ಖಾತೆ ತೆರೆಯಲು ಸಾಮಾನ್ಯವಾಗಿ ಗುರುತಿನ ದಾಖಲೆ, ವಯಸ್ಸಿನ ಪುರಾವೆ, ವಿಳಾಸದ ಪುರಾವೆ ಮತ್ತು ಪಾಸ್ಪೋರ್ಟ್ ಗಾತ್ರದ ಫೋಟೋ ಸೇರಿದಂತೆ ಅಗತ್ಯ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗಬಹುದು. ಖಾತೆಗೆ ಹಣ ಜಮೆ ಮಾಡಲು ಬೇಕಾದ ಪಾವತಿ ವಿಧಾನ ಮತ್ತು ಅರ್ಜಿ ನಮೂನೆಯನ್ನೂ ಸಿದ್ಧಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
ಸಾಮಾನ್ಯವಾಗಿ ಕೆಳಗಿನ ದಾಖಲೆಗಳು ಅಗತ್ಯವಾಗಬಹುದು:
1. ಆಧಾರ್ ಕಾರ್ಡ್ ಅಥವಾ ಸ್ವೀಕಾರಾರ್ಹ ಗುರುತಿನ ದಾಖಲೆ.
2. ವಯಸ್ಸಿನ ಪುರಾವೆ.
3. ವಿಳಾಸದ ಪುರಾವೆ.
4. ಪಾಸ್ಪೋರ್ಟ್ ಗಾತ್ರದ ಫೋಟೋ.
5. PAN ಕಾರ್ಡ್ ಅಥವಾ ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ಸಂಬಂಧಿತ ವಿವರಗಳು.
6. ಖಾತೆ ತೆರೆಯಲು ಭರ್ತಿ ಮಾಡಿದ ಅರ್ಜಿ ನಮೂನೆ.
7. ಅಗತ್ಯವಿದ್ದರೆ ನಿವೃತ್ತಿಗೆ ಸಂಬಂಧಿಸಿದ ದಾಖಲೆಗಳು.
8. ಹಣ ಹೂಡಿಕೆ ಮಾಡಲು ಅಗತ್ಯವಿರುವ ಪಾವತಿ ದಾಖಲೆಗಳು.
ಅರ್ಜಿದಾರರ ವಯಸ್ಸು ಅಥವಾ ನಿವೃತ್ತಿಯ ವಿಶೇಷ ವರ್ಗದ ಆಧಾರದ ಮೇಲೆ ಹೆಚ್ಚುವರಿ ದಾಖಲೆಗಳನ್ನು ಕೇಳಬಹುದು. ಆದ್ದರಿಂದ ಅಂಚೆ ಕಚೇರಿಗೆ ಹೋಗುವ ಮೊದಲು ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು ಎಂದು ವಿಚಾರಿಸುವುದು ಉತ್ತಮ.
ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಖಾತೆ ತೆರೆಯುವ ವಿಧಾನ
ಈ ಯೋಜನೆಯಲ್ಲಿ ಖಾತೆ ತೆರೆಯುವ ಪ್ರಕ್ರಿಯೆ ಸಾಮಾನ್ಯವಾಗಿ ಸರಳವಾಗಿದೆ. ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಈ ಯೋಜನೆಯನ್ನು ಒದಗಿಸುವ ಅನುಮೋದಿತ ಬ್ಯಾಂಕ್ಗೆ ಭೇಟಿ ನೀಡಿ ವಿವರಗಳನ್ನು ಪಡೆಯಬಹುದು.
ಮೊದಲಿಗೆ, ನೀವು SCSS ಯೋಜನೆಗೆ ಅರ್ಹರಾಗಿದ್ದೀರಾ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ. ನಂತರ ಅಗತ್ಯ ದಾಖಲೆಗಳನ್ನು ಸಿದ್ಧಪಡಿಸಿಕೊಳ್ಳಿ. ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಅರ್ಜಿ ನಮೂನೆಯನ್ನು ಪಡೆದು ಅಗತ್ಯ ಮಾಹಿತಿಯನ್ನು ಭರ್ತಿ ಮಾಡಿ.
ನಿಮ್ಮ ಹೆಸರು, ವಿಳಾಸ, ವಯಸ್ಸು, ಹೂಡಿಕೆ ಮೊತ್ತ ಮತ್ತು ಇತರ ಅಗತ್ಯ ವಿವರಗಳನ್ನು ಸರಿಯಾಗಿ ನಮೂದಿಸಿ. ಅಗತ್ಯ ದಾಖಲೆಗಳ ಪ್ರತಿಗಳನ್ನು ಅರ್ಜಿಯೊಂದಿಗೆ ಸಲ್ಲಿಸಿ. ನಂತರ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಹಣವನ್ನು ಜಮೆ ಮಾಡಿ.
ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸಿದ ನಂತರ ಖಾತೆ ತೆರೆಯುವ ಪ್ರಕ್ರಿಯೆ ಪೂರ್ಣಗೊಳ್ಳುತ್ತದೆ. ಖಾತೆಯ ವಿವರಗಳು, ಬಡ್ಡಿ ಪಾವತಿ ದಿನಾಂಕಗಳು ಮತ್ತು ಇತರ ಪ್ರಮುಖ ಮಾಹಿತಿಯನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಿ.
ಖಾತೆ ತೆರೆದ ನಂತರ ಬಡ್ಡಿ ಯಾವ ದಿನಾಂಕದಲ್ಲಿ ಜಮೆಯಾಗುತ್ತದೆ, ಹಣವನ್ನು ಹೇಗೆ ಪಡೆಯಬಹುದು ಮತ್ತು ನಾಮಿನಿ ವಿವರಗಳನ್ನು ಹೇಗೆ ನಿರ್ವಹಿಸಬೇಕು ಎಂಬುದನ್ನು ಸಿಬ್ಬಂದಿಯಿಂದ ತಿಳಿದುಕೊಳ್ಳಿ.
ಯೋಜನೆಯ ಅವಧಿ ಎಷ್ಟು? ಹಣವನ್ನು ಯಾವಾಗ ಹಿಂಪಡೆಯಬಹುದು?
SCSS ಯೋಜನೆಯ ಮೂಲ ಅವಧಿ ಐದು ವರ್ಷಗಳು. ಅಂದರೆ, ಖಾತೆ ತೆರೆದ ನಂತರ ಸಾಮಾನ್ಯವಾಗಿ ಐದು ವರ್ಷಗಳ ಅವಧಿಗೆ ಹಣವನ್ನು ಈ ಯೋಜನೆಯಲ್ಲಿ ಇಡಲಾಗುತ್ತದೆ.
ಐದು ವರ್ಷಗಳ ಅವಧಿ ಪೂರ್ಣಗೊಂಡ ನಂತರ ನಿಯಮಗಳ ಪ್ರಕಾರ ಮೂಲ ಹೂಡಿಕೆ ಮೊತ್ತವನ್ನು ಹಿಂಪಡೆಯಬಹುದು. ಅರ್ಹತೆ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಯೋಜನೆಯನ್ನು ವಿಸ್ತರಿಸುವ ಅವಕಾಶವೂ ಇರಬಹುದು.
ಆದರೆ ಐದು ವರ್ಷಗಳ ಅವಧಿ ಪೂರ್ಣಗೊಳ್ಳುವ ಮೊದಲು ಹಣವನ್ನು ಹಿಂಪಡೆಯಲು ಬಯಸಿದರೆ ನಿರ್ದಿಷ್ಟ ನಿಯಮಗಳು ಮತ್ತು ದಂಡಗಳು ಅನ್ವಯಿಸಬಹುದು. ಆದ್ದರಿಂದ ಮುಂದಿನ ಕೆಲವು ವರ್ಷಗಳಲ್ಲಿ ಹಣದ ಅಗತ್ಯವಿರಬಹುದಾದವರು ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಈ ವಿಷಯವನ್ನು ಗಮನಿಸಬೇಕು.
ನಿವೃತ್ತಿಯ ನಂತರದ ಹಣಕಾಸು ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆಯ ಅವಧಿ ಬಹಳ ಮುಖ್ಯ. ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಉಳಿತಾಯವನ್ನು ಐದು ವರ್ಷಗಳವರೆಗೆ ಬಳಸದೆ ಇರಲು ಸಾಧ್ಯವೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ. ಅಗತ್ಯವಿದ್ದರೆ ತುರ್ತು ನಿಧಿಯನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಿ.
ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ಪ್ರಯೋಜನಗಳು ಯಾವುವು?
SCSS ಯೋಜನೆಯ ಮೊದಲ ಪ್ರಮುಖ ಪ್ರಯೋಜನವೆಂದರೆ ನಿಯಮಿತ ಬಡ್ಡಿ ಆದಾಯ. ಬಡ್ಡಿಯನ್ನು ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ಪಾವತಿಸುವುದರಿಂದ ಹಿರಿಯ ನಾಗರಿಕರು ತಮ್ಮ ಖರ್ಚುಗಳನ್ನು ಯೋಜಿಸಲು ಅನುಕೂಲವಾಗಬಹುದು.
ಎರಡನೆಯದಾಗಿ, ಇದು ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿರುವುದರಿಂದ ಅರ್ಹ ಹೂಡಿಕೆದಾರರಿಗೆ ನಿರ್ದಿಷ್ಟ ನಿಯಮಗಳು ಮತ್ತು ನಿಗದಿತ ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲೆ ಆದಾಯ ಪಡೆಯುವ ವ್ಯವಸ್ಥೆಯನ್ನು ಒದಗಿಸುತ್ತದೆ. ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಕ್ಕೆ ನೇರವಾಗಿ ಸಂಬಂಧಿಸಿದ ಹೂಡಿಕೆಗಳನ್ನು ಇಷ್ಟಪಡದವರಿಗೆ ಇದು ಪರಿಗಣಿಸಬಹುದಾದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಮೂರನೆಯದಾಗಿ, ಹೂಡಿಕೆಯ ಅವಧಿ ಮತ್ತು ಬಡ್ಡಿ ಪಾವತಿಯ ವ್ಯವಸ್ಥೆ ಸ್ಪಷ್ಟವಾಗಿರುವುದರಿಂದ ನಿವೃತ್ತಿಯ ನಂತರದ ಹಣಕಾಸು ಯೋಜನೆ ರೂಪಿಸಲು ಸಹಾಯವಾಗಬಹುದು.
ನಾಲ್ಕನೆಯದಾಗಿ, ಅರ್ಹ ದಂಪತಿಗಳು ನಿಯಮಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಖಾತೆ ತೆರೆಯುವ ಆಯ್ಕೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು. ಕುಟುಂಬದ ಒಟ್ಟು ಉಳಿತಾಯವನ್ನು ಹೇಗೆ ಹಂಚಿಕೆ ಮಾಡಬೇಕು ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಲು ಇದು ನೆರವಾಗಬಹುದು.
ಆದರೆ ಯಾವುದೇ ಉಳಿತಾಯ ಯೋಜನೆಯಲ್ಲಿಯೂ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅದರ ನಿಯಮಗಳು, ತೆರಿಗೆ ಪರಿಣಾಮಗಳು, ಅವಧಿ ಮತ್ತು ಹಣ ಹಿಂಪಡೆಯುವ ಷರತ್ತುಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಅತ್ಯಗತ್ಯ.
ಬಡ್ಡಿಗೆ ತೆರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆಯೇ?
ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆಯಿಂದ ದೊರೆಯುವ ಬಡ್ಡಿ ಆದಾಯಕ್ಕೆ ಅನ್ವಯಿಸುವ ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳನ್ನು ಗಮನಿಸಬೇಕು. ಯೋಜನೆಯಲ್ಲಿ ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಆ ಆದಾಯವು ಎಲ್ಲರಿಗೂ ತೆರಿಗೆ ಮುಕ್ತವಾಗಿರುತ್ತದೆ ಎಂದು ಭಾವಿಸಬಾರದು.
ನಿಮ್ಮ ಒಟ್ಟು ವಾರ್ಷಿಕ ಆದಾಯ, ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆ, ವಿನಾಯಿತಿಗಳು ಮತ್ತು ಪ್ರಸ್ತುತ ತೆರಿಗೆ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಬದಲಾಗಬಹುದು. ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ ಮೂಲದಲ್ಲಿಯೇ ತೆರಿಗೆ ಕಡಿತ (TDS) ಅನ್ವಯಿಸುವ ಸಾಧ್ಯತೆಯೂ ಇದೆ.
₹30 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ ವರ್ಷಕ್ಕೆ ₹2.46 ಲಕ್ಷ ಬಡ್ಡಿ ಲೆಕ್ಕವಾಗುತ್ತದೆ ಎಂದರೆ ಅದೇ ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು ತೆರಿಗೆ ಕಡಿತವಿಲ್ಲದೆ ಕೈಗೆ ಪಡೆಯುತ್ತೀರಿ ಎಂದರ್ಥವಲ್ಲ. ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
ತೆರಿಗೆಗೆ ಸಂಬಂಧಿಸಿದ ಅನುಮಾನಗಳಿದ್ದರೆ ಅರ್ಹ ತೆರಿಗೆ ಸಲಹೆಗಾರರಿಂದ ಮಾಹಿತಿ ಪಡೆಯುವುದು ಸೂಕ್ತ.
ಈ ಯೋಜನೆ ಯಾರಿಗೆ ಹೆಚ್ಚು ಉಪಯುಕ್ತವಾಗಬಹುದು?
ನಿವೃತ್ತಿಯ ನಂತರ ಸ್ಥಿರವಾದ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಬಯಸುವ ಹಿರಿಯ ನಾಗರಿಕರು ಈ ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ವಿಶೇಷವಾಗಿ ತಮ್ಮ ಉಳಿತಾಯದ ಒಂದು ಭಾಗವನ್ನು ನಿಯಮಿತ ಆದಾಯ ನೀಡುವ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಇಡಲು ಬಯಸುವವರಿಗೆ ಇದು ಉಪಯುಕ್ತವಾಗಬಹುದು.
ಪಿಂಚಣಿ ಪಡೆಯುವವರು ತಮ್ಮ ಪಿಂಚಣಿಗೆ ಪೂರಕ ಆದಾಯವಾಗಿ ಈ ಯೋಜನೆಯನ್ನು ಬಳಸುವ ಬಗ್ಗೆ ಯೋಚಿಸಬಹುದು. ಪಿಂಚಣಿ ಇಲ್ಲದವರು ತಮ್ಮ ಇತರ ಆದಾಯ ಮೂಲಗಳ ಜೊತೆಗೆ ಈ ಯೋಜನೆಯಿಂದ ದೊರೆಯುವ ತ್ರೈಮಾಸಿಕ ಬಡ್ಡಿಯನ್ನು ಹಣಕಾಸು ಯೋಜನೆಯಲ್ಲಿ ಸೇರಿಸಿಕೊಳ್ಳಬಹುದು.
ಆದರೆ ಎಲ್ಲರಿಗೂ ಇದೇ ಅತ್ಯುತ್ತಮ ಯೋಜನೆ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ. ನಿಮ್ಮ ವಯಸ್ಸು, ಆರೋಗ್ಯ ವೆಚ್ಚ, ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿ, ಇತರ ಹೂಡಿಕೆಗಳು ಮತ್ತು ಹಣದ ತುರ್ತು ಅಗತ್ಯಗಳನ್ನು ಗಮನಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಕು.
ಮುಖ್ಯವಾಗಿ, ತುರ್ತು ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಬಳಸಬೇಕಾದ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ದೀರ್ಘಾವಧಿಯ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದನ್ನು ತಪ್ಪಿಸಿ. ಉಳಿತಾಯದ ಹಣವನ್ನು ವಿವಿಧ ಅಗತ್ಯಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಹಂಚಿಕೊಳ್ಳುವುದು ಉತ್ತಮ ಹಣಕಾಸು ಅಭ್ಯಾಸವಾಗಿದೆ.
ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳು:
SCSS ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಈ ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸಿ:
1. ನೀವು ಯೋಜನೆಯ ವಯಸ್ಸಿನ ಮತ್ತು ಇತರ ಅರ್ಹತಾ ನಿಯಮಗಳನ್ನು ಪೂರೈಸುತ್ತೀರಾ ಎಂಬುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
2. ಪ್ರಸ್ತುತ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರವನ್ನು ಅಧಿಕೃತವಾಗಿ ಪರಿಶೀಲಿಸಿ.
3. ನಿಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಈಗಾಗಲೇ ಇರುವ SCSS ಖಾತೆಗಳು ಮತ್ತು ಹೂಡಿಕೆ ಮೊತ್ತವನ್ನು ಲೆಕ್ಕ ಹಾಕಿ.
4. ಐದು ವರ್ಷಗಳ ಅವಧಿಗೆ ಎಷ್ಟು ಹಣವನ್ನು ಮೀಸಲಿಡಬಹುದು ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಿ.
5. ತ್ರೈಮಾಸಿಕ ಬಡ್ಡಿ ಪಾವತಿಯ ದಿನಾಂಕಗಳು ಮತ್ತು ವಿಧಾನವನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ.
6. ಬಡ್ಡಿ ಆದಾಯಕ್ಕೆ ಅನ್ವಯಿಸುವ ತೆರಿಗೆ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
7. ಅವಧಿಗೂ ಮೊದಲು ಹಣ ಹಿಂಪಡೆಯುವ ಷರತ್ತುಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ.
8. ನಾಮಿನಿ ವಿವರಗಳನ್ನು ಸರಿಯಾಗಿ ನಮೂದಿಸಿ.
9. ಖಾತೆ ತೆರೆದ ನಂತರ ಎಲ್ಲಾ ರಸೀದಿಗಳು ಮತ್ತು ಖಾತೆಯ ದಾಖಲೆಗಳನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಿ.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಎಲ್ಲಿ ಪಡೆಯಬಹುದು?
ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆಯ ಬಡ್ಡಿದರ, ಹೂಡಿಕೆ ಮಿತಿ, ಅರ್ಹತೆ ಮತ್ತು ಖಾತೆ ತೆರೆಯುವ ನಿಯಮಗಳ ಕುರಿತು ನಿಖರ ಮಾಹಿತಿ ಪಡೆಯಲು ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಅನುಮೋದಿತ ಬ್ಯಾಂಕ್ ಅನ್ನು ಸಂಪರ್ಕಿಸಬಹುದು.
ಭಾರತೀಯ ಅಂಚೆ ಇಲಾಖೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಉಳಿತಾಯ ಯೋಜನೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಮಾಹಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು: https://www.indiapost.gov.in/
ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡುವ ಮೊದಲು ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಮತ್ತು ಅಗತ್ಯ ದಾಖಲೆಗಳ ಕುರಿತು ವಿಚಾರಿಸುವುದು ಉತ್ತಮ.
ಇದೇ ರೀತಿಯ ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಉದ್ಯೋಗ ಮಾಹಿತಿ, ವಿದ್ಯಾರ್ಥಿವೇತನ ಮತ್ತು ಜನರಿಗೆ ಉಪಯುಕ್ತವಾದ ಸುದ್ದಿಗಳಿಗಾಗಿ Kannada Suddi ವೆಬ್ಸೈಟ್ಗೂ ಭೇಟಿ ನೀಡಿ: https://kannadasuddi.com/
ಮುಕ್ತಾಯ
ಅಂಚೆ ಕಚೇರಿಯ ಹಿರಿಯ ನಾಗರಿಕರ ಉಳಿತಾಯ ಯೋಜನೆ ನಿವೃತ್ತಿಯ ನಂತರ ನಿಯಮಿತ ಬಡ್ಡಿ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುವ ಅರ್ಹ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಪರಿಗಣಿಸಬಹುದಾದ ಉಳಿತಾಯ ಆಯ್ಕೆಯಾಗಿದೆ. ವಾರ್ಷಿಕ ಶೇ.8.2 ಬಡ್ಡಿದರದಲ್ಲಿ ₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ವರ್ಷಕ್ಕೆ ₹2.46 ಲಕ್ಷ ಬಡ್ಡಿ ಲೆಕ್ಕವಾಗುತ್ತದೆ. ಅಂದರೆ ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ಸುಮಾರು ₹61,500 ಬಡ್ಡಿ ಲೆಕ್ಕವಾಗುತ್ತದೆ.
ಆದರೆ ಈ ಮೊತ್ತವು ಪ್ರಸ್ತುತ ಉಲ್ಲೇಖಿಸಿರುವ ಬಡ್ಡಿದರದ ಆಧಾರದ ಮೇಲಿನ ಲೆಕ್ಕಾಚಾರವಾಗಿದೆ. ತೆರಿಗೆ ಮತ್ತು ಇತರ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳಿಂದ ನಿಜವಾಗಿ ಕೈಗೆ ಸಿಗುವ ಮೊತ್ತದಲ್ಲಿ ವ್ಯತ್ಯಾಸವಿರಬಹುದು.
ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ನಿಮ್ಮ ಅರ್ಹತೆ, ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳು, ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಮತ್ತು ಅಧಿಕೃತ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಿ. ಸರಿಯಾದ ಯೋಜನೆ ಮತ್ತು ಜವಾಬ್ದಾರಿಯುತ ಹಣಕಾಸು ನಿರ್ವಹಣೆಯ ಮೂಲಕ ನಿವೃತ್ತಿಯ ನಂತರದ ಜೀವನವನ್ನು ಹೆಚ್ಚು ಸುಗಮವಾಗಿ ನಡೆಸಲು ಪ್ರಯತ್ನಿಸಬಹುದು.
ಭಾರತೀಯ ಅಂಚೆ ಇಲಾಖೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ https://www.indiapost.gov.in/ನಲ್ಲಿ ಉಳಿತಾಯ ಯೋಜನೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಮಾಹಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
Reed more…ಕರ್ನಾಟಕದ ಮೀನುಗಾರರಿಗೆ ಸಿಹಿಸುದ್ದಿ: ಬೈಕ್ ಖರೀದಿಗೆ ಸಹಾಯಧನ! ಅರ್ಜಿ ಸಲ್ಲಿಸಲು ಅಕ್ಟೋಬರ್ 31 ಕೊನೆಯ ದಿನ
| Apply Link |
1 thought on “Post Office SCSS Scheme 2026: ₹30 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ ₹2.46 ಲಕ್ಷ ಬಡ್ಡಿ, ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಉತ್ತಮ ಉಳಿತಾಯ ಯೋಜನೆ”